En 2012, el candidato republicano a la presidencia Mitt Romney comentó célebremente que el 47 % de los estadounidenses “dependía del Gobierno” porque no pagaba ningún impuesto federal sobre la renta. Añadió que su trabajo “no era preocuparse por esa gente”.
Periodistas y otras figuras públicas suelen afirmar que solo los ricos pagan impuestos, y lo justifican diciendo que los ricos pagan la gran mayoría de los impuestos sobre la rentafederales. Sin embargo, los impuestos federales sobre la renta son solo una parte del código tributario más amplio. Si consideramos también otros tipos de impuestos federales, así como los impuestos estatales y locales, queda claro que el sistema tributario en su conjunto no es extremadamente progresivo; en otras palabras, no “exprime a los ricos” y, desde luego, tampoco exime a los pobres.
El citado “47 %” sí paga una cantidad considerable de impuestos estatales y locales, pero incluso si dejamos de lado esos impuestos, cabe señalar que los impuestos sobre larentarepresentan apenas la mitad de todos los ingresos fiscales federales:
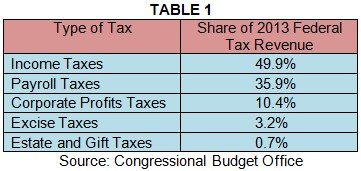
En el año fiscal 2013 —el último del que disponemos de datos federales, estatales y locales completos—, el Gobierno federal recaudó más de 2,6 billones de dólares en ingresos fiscales totales. También obtuvo 134.000 millones de dólares adicionales de otras fuentes, principalmente derechos de aduana, remesas de la Reserva Federal y diversas tasas y multas. Alrededor de 1,3 billones de dólares de los ingresos procedieron del impuesto federal progresivo sobre la renta, mientras que otros 274.000 millones provinieron del impuesto progresivo sobre los beneficios empresariales. Los impuestos sobre sucesiones y donaciones, también progresivos, generaron 19.000 millones de dólares, apenas el 0,7 % de los ingresos fiscales federales.
Sin embargo, diversos tipos de impuestos regresivos —que gravan a los pobres con tipos más altos que a los ricos— representaron una parte sustancial de los ingresos totales. En particular, más de un tercio de todos los ingresos federales procedió de losimpuestos sobre las nóminas. Estos impuestos solo se aplican a los salarios, lo que significa que los ingresos de capital —que van principalmente a los más adinerados— escapan por completo a la tributación. El impuesto sobre las nóminas de la Seguridad Social, que genera alrededor de tres cuartas partes de todos los ingresos por impuestos sobre las nóminas, es aún más regresivo. Es un impuesto fijo del 12,4 % que se aplica únicamente a los primeros 127.200 dólares de los salarios de los trabajadores; esto significa que quien gana 254.400 dólares al año paga impuestos de la Seguridad Social sobre solo la mitad de su salario. (En 2013, elumbralera de 113.700 dólares). Si ese trabajador obtiene otros 254.400 dólares en el mercado bursátil, solo una cuarta parte de sus ingresos totales está sujeta al impuesto. En cambio, un trabajador que gana 40.000 dólares al año y no recibe ingresos de capital tributa por todos sus ingresos mediante el impuesto sobre las nóminas de la Seguridad Social. Por último, el impuesto sobre las nóminas de Medicare —que es algo menos regresivo— genera más de una quinta parte de los ingresos por impuestos sobre las nóminas, mientras que varios impuestos menores sobre las nóminas representan el 5 % restante. En proporción a los ingresos, los impuestos sobre las nóminas son aproximadamentetres vecesmás gravosos para los estadounidenses que se encuentran en el quinto inferior de la distribución de ingresos que para quienes están en el 1 % superior. Estos impuestos financian la Seguridad Social y Medicare, cuyos sistemas de prestaciones son muy progresivos; aun así, la gente paga impuestos para financiar esos beneficios.
Por último, alrededor del 3,2 % de los ingresos fiscales federales procede de los impuestos especiales. Se trata de impuestos sobre las ventas que gravan bienes y servicios específicos. En general, afectan más a los pobres que a los ricos, ya que los pobres ahorran poco y, por tanto, gastan casi todos sus ingresos. A nivel federal, los impuestos especiales se aplican a productos como el alcohol, el tabaco y la gasolina. ElCentro de Prioridades Presupuestarias y Políticasestima que el quinto más pobre de los hogares paga cada año impuestos especiales federales equivalentes al 1,6 % de sus ingresos, mientras que el quinto más rico paga apenas el 0,4 %. Aunque los impuestos especiales no representan una parte particularmente grande del código tributario en su conjunto, son más significativos que el impuesto sobre sucesiones, que, segúnlos conservadores,imponeuna carga excesivaa las familias extremadamente ricas. En cambio, se habla muy poco de las cargas más significativas que imponen los impuestos especiales federales.
Por eso conviene tener presente que el impuesto federal sobre la renta es solo una parte de la estructura tributaria federal. Es cierto que los estadounidenses más ricos se enfrentan a tipos más altos del impuesto federal sobre la renta que los de menores ingresos, y que otros componentes del código tributario federal, como el impuesto sobre los beneficios empresariales y el impuesto sobre sucesiones, también funcionan así. Sin embargo, los impuestos federales sobre las nóminas y los impuestos especiales federales son muy regresivos, por lo que la estructura tributaria general es mucho menos progresiva de lo que suele afirmarse.
Un tercio de los ingresos fiscales se recauda a nivel estatal y local, y esos impuestos son regresivos
Mientras que el código tributario federal es progresivo, los impuestos estatales y locales son bastante regresivos.
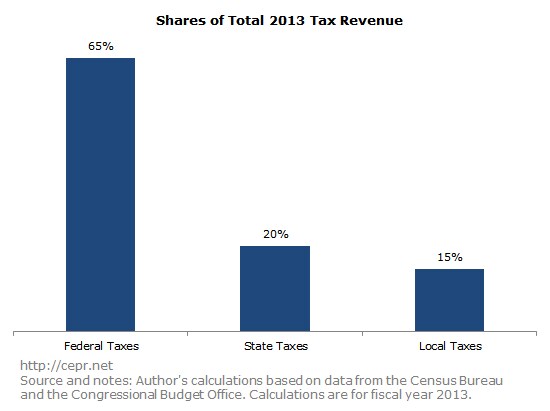
En 2013, los gobiernos estatales y locales recaudaron en conjunto más de la mitad de lo que recaudó el Gobierno federal en ingresos fiscales. Los 824.000 millones de dólares pagados en impuestos estatales y los 606.000 millones pagados en impuestos locales constituyen una parte sustancial del código tributario general:
La tabla 2, a continuación, muestra los cinco tipos de impuestos que más ingresos generan en conjunto a nivel estatal y local. Las tres fuentes de ingresos más importantes son los impuestos estatales y locales sobre las ventas, los impuestos locales sobre la propiedad y los impuestos estatales sobre la renta.
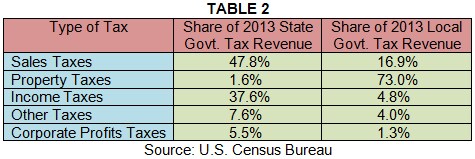
Los impuestos sobre las ventas —recaudados principalmente a nivel estatal— son muy regresivos por la misma razón que los impuestos especiales federales. Es decir, los pobres ahorran muy poco y terminan gastando casi todos sus ingresos anuales, mientras que los ricos pueden ahorrar y evitar así los impuestos. Según elInstituto de Tributación y Política Económica(ITEP, por sus siglas en inglés), las familias del quinto inferior de la distribución de ingresos pagan impuestos estatales y locales sobre las ventas equivalentes al 7,0 % de sus ingresos, mientras que las familias del 1 % superior pagan apenas el 0,8 %.
Los impuestos sobre la propiedad se recaudan principalmente a nivel local y representan el 73 % de los ingresos fiscales locales. Son regresivos: aunque los ricos poseen viviendas más caras que los pobres, el valor de las viviendas como proporción de los ingresos tiende a disminuir a medida que estos aumentan. Según el informe del ITEP, los impuestos sobre la propiedad absorben el 3,7 % de los ingresos totales de las familias más pobres, el 2,8 % de los ingresos totales de una familia de clase media y apenas el 1,6 % de los ingresos totales de las familias más ricas.
El único componente verdaderamente progresivo de los impuestos estatales y locales son los impuestos estatales sobre la renta. En este tipo de impuesto, los pobres prácticamente no pagan nada: el tipo efectivo medio de los impuestos estatales y locales sobre la renta para las familias más pobres es de apenas el 0,2 %. Sin embargo, existen diferencias considerables entre estados: los ricos se enfrentan a tipos del impuesto sobre la rentaconsiderablemente más altosque los pobres en California, mientras que en Alabama el impuesto sobre la renta es prácticamente uniforme.
Por último, los gobiernos estatales y locales imponen muchos otros impuestos, aunque no generan muchos ingresos. Los impuestos sobre los beneficios empresariales recaudados por los estados y las administraciones locales tienden a ser progresivos, mientras que los impuestos estatales sobre la propiedad y los impuestos locales sobre las ventas son regresivos. Otros impuestos relativamente insignificantes tienen un efecto ambiguo en la distribución de los ingresos.
Al sumarlos todos, los impuestos estatales y locales resultan muy regresivos. Según el ITEP, los estados y las administraciones locales gravan al 20 % más pobre de quienes perciben ingresos con un tipo del 10,9 %, al 20 % intermedio con un tipo del 9,4 % y al 1 % más rico con un tipo de apenas el 5,4 %.
Los impuestos federales sobre la renta representan menos de un tercio del código tributario general, que es solo moderadamente progresivo
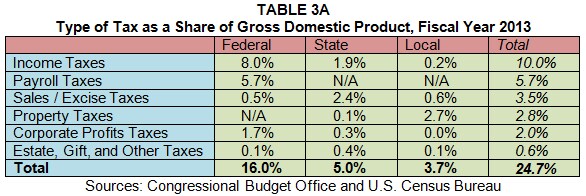
Para ofrecer una visión general del código tributario estadounidense, la tabla 3 muestra la proporción de los ingresos fiscales totales que genera cada tipo de impuesto. Una versión alternativa de la tabla, al final de esta página, muestra cada impuesto como proporción del PIB. Las columnas distinguen el tipo de gobierno que recauda los impuestos —federal, estatal o local—. Las filas muestran el método de tributación: impuestos sobre la renta, sobre las nóminas, sobre la propiedad, etc. La última fila muestra la proporción total de ingresos recaudados en cada nivel de gobierno, y la columna del extremo derecho muestra la proporción de los ingresos totales generada por cada método de tributación. Por ejemplo, en el año fiscal 2013, los impuestos federales, estatales y locales sobre la renta generaron el 40,6 % de todos los ingresos fiscales; los gobiernos estatales recaudaron, mediante todos los métodos tributarios, el 20,2 % de los ingresos fiscales totales; y los impuestos estatales sobre las ventas y los impuestos especiales representaron específicamente el 9,7 % de todos los ingresos fiscales. En otras palabras, la tabla 3 ofrece una visión completa de dónde y cómo se generan todos los ingresos fiscales.
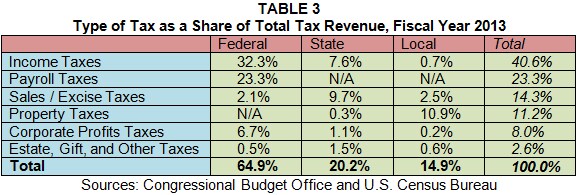
La tabla 3 muestra que el impuesto federal sobre la renta genera menos de un tercio de todos los ingresos fiscales. Los impuestos estatales y locales representan, de hecho, una parte mayor del código tributario general y, a diferencia del impuesto federal sobre la renta, son abrumadoramente regresivos. Los impuestos federales sobre las nóminas, que generan tres cuartas partes de los ingresos que genera el impuesto federal sobre la renta, también los pagan de forma desproporcionada los hogares de ingresos bajos y medios.
De hecho, el código tributario estadounidense en su conjunto es solo moderadamente progresivo. En 2016, el 1 % de quienes más ingresos percibían pagó impuestos equivalentes al 33,7 % de sus ingresos entodos los impuestos federales, estatales y locales. Las familias situadas en el centro de la distribución de ingresos pagaron un tipo casi igual: el 27,3 %. Incluso quienes estaban en el quinto inferior de la distribución de ingresos tuvieron un tipo impositivo del 19,3 %. La tabla 3 permite entender fácilmente por qué las familias de ingresos bajos y medios pagan mucho más de lo que suele afirmarse. Apenas el 49,1 % de todos los ingresos fiscales procede de impuestos progresivos (los impuestos sobre la renta y los beneficios empresariales en todos los niveles de gobierno, además del impuesto federal sobre sucesiones). Los impuestos regresivos —los impuestos sobre las ventas y los impuestos especiales en todos los niveles de gobierno, los impuestos federales sobre las nóminas y los impuestos estatales y locales sobre la propiedad— representan el 48,7 % de los ingresos totales. El 2,1 % restante, compuesto por “otros impuestos” pagados a nivel estatal y local, tiene un efecto ambiguo. En todo caso, el impuesto federal sobre la renta no exprime a los ricos; más bien, impide que paguen un tipo impositivo inferior al de los demás.