¿De qué sirve un martillo sin clavo o, por qué no decirlo, sin un trozo de madera? Un martillo puede ser una herramienta poderosa, pero por sí solo no es más que un trozo de metal.
Los pagos digitales no son diferentes. Las tarjetas y las billeteras digitales son herramientas; es el acto de usar estas herramientas para realizar pagos lo que les da impacto. En la última década, el mundo ha logrado un enorme progreso en la ampliación del acceso a los servicios financieros digitales para quienes se encuentran en la base de la pirámide, pero esto no ha bastado para lograr una salud financiera significativa para los millones de personas desatendidas. De hecho, una cuarta parte de las cuentas financieras abiertas en los países en desarrollo están inactivas.
Los bancos y los gobiernos solo pueden hacer hasta cierto punto. El sector privado debe formar parte de la ecuación: puede ser un poderoso impulsor de la inclusión financiera. Muchas entidades del sector privado ya están fomentando el comercio en la base de la pirámide y podrían beneficiarse de un mayor uso de la tecnología digital, tanto mediante la digitalización de procesos vitales como de la digitalización de los modelos de negocio. Los pagos pueden habilitar ambos.
La digitalización de la nómina, el transporte masivo y las cadenas de suministro (industriales, agrícolas y empresariales), por ejemplo, no solo ofrece a las personas desatendidas la oportunidad de usar sus tarjetas y billeteras digitales, sino que también motiva ese uso al brindar comodidad y seguridad, así como acceso a otros productos, como el ahorro.
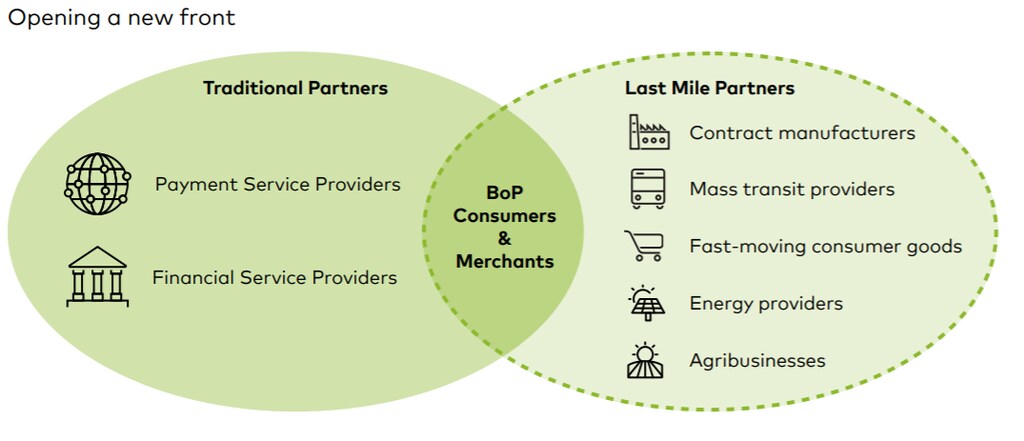
Las empresas que llegan a “la última milla” (la prestación de servicios a los usuarios finales) se beneficiarán de alianzas que aprovechen el potencial de los pagos digitales mediante la expansión del mercado, incluida la capacidad de aprovechar nuevos datos sobre segmentos de consumidores para dirigir mejor los productos y servicios. Estas alianzas también aportarán eficiencias operativas y procesos más ágiles. Además, un modelo de negocio más inclusivo mejora el valor de una marca en una era en la que los consumidores pagan cada vez más un precio superior por quienes están verdaderamente comprometidos con los negocios inclusivos y la sostenibilidad.
Estas empresas de la última milla son oportunidades desaprovechadas para impulsar la inclusión financiera, ya que ya atienden a millones de personas, microempresarios y pequeñas empresas. La historia se entiende mejor a través de cinco industrias que llegan a la última milla:
1. Manufactura: La digitalización de las nóminas de los trabajadores de la industria textil ha demostrado un gran potencial para reducir las ineficiencias. En Bangladés, el 90 % de los salarios que pagan las empresas aún se distribuye en efectivo, por lo que marcas mundiales líderes como H&M, Marks & Spencer, Target y Li & Fung colaboran a través del HERfinance programa, gestionado por Business for Social Responsibility (BSR), para digitalizar la nómina de los trabajadores de sus proveedores.
El programa, parte de HERproject y desarrollado en estrecha colaboración con la Fundación Bill y Melinda Gates, sirve como una plataforma única para la colaboración entre marcas. Las fábricas participantes reciben el apoyo de sus marcas asociadas, de BSR y de ONG locales que trabajan con proveedores de servicios financieros digitales para digitalizar la nómina en fábricas bangladesíes, y han llegado a más de 100.000 trabajadores, el 60 % de los cuales son mujeres. A su vez, estas fábricas han logrado un ahorro del 53 % en el tiempo del personal de sus equipos administrativos y financieros.
2. Transporte masivo: A medida que la rápida urbanización continúa en todo el mundo, el transporte masivo sigue siendo inasequible para el 20 % más pobre de la población en muchas ciudades de mercados emergentes. Esto es un problema para las operaciones urbanas, pero también para quienes se encuentran en la base de la pirámide, ya que la falta de opciones de transporte limita su movilidad social y económica.
Una oportunidad para que los pagos digitales hagan más eficiente el transporte masivo es crear una solución abierta basada en estándares que pueda impulsar una interoperabilidad fluida, una mayor innovación entre los proveedores y una mayor agilidad para satisfacer las demandas de los consumidores. El 31 de mayo de 2019, por ejemplo, la Autoridad Metropolitana de Transporte de la ciudad de Nueva York lanzó un programa piloto para llevar los pagos “tap and go” a sus sistemas de autobuses y metro. Las agencias de transporte también podrían asociarse con un proveedor financiero para ofrecer tarjetas prepagas o una billetera móvil a los usuarios no bancarizados.
3. Bienes de consumo de rápida rotación (FMCG): Los pagos digitales a lo largo de una cadena de suministro permiten a las empresas FMCG generar datos sobre sus pequeños minoristas y consumidores. Los pequeños minoristas pueden realizar pagos más fácilmente a los distribuidores FMCG, lo que reduce la inseguridad y los inconvenientes asociados con el efectivo. Mientras tanto, las empresas FMCG pueden contar con información casi en tiempo real sobre su inventario y una mayor visibilidad de la demanda, lo que garantiza un suministro adecuado y mayores ventas para sus clientes.
La alianza Jaza Duka entre Mastercard y Unilever es un gran ejemplo de esta dinámica mejorada. Al digitalizar la información de los proveedores y los distribuidores locales, se puede analizar el historial de compras de los comerciantes para facilitar y mejorar las decisiones de crédito. La combinación de los datos de distribución de Unilever con los datos de compras de Mastercard permite a bancos como Kenya Commercial Bank evaluar mejor la solvencia. Esto permite a los pequeños minoristas gestionar sus finanzas e inventario de manera más eficaz, evitar faltantes de existencias e impulsar un aumento de las ventas.
4. Energía renovable: Estamos siendo testigos de una revolución en el acceso a la energía renovable, pero no podremos escalarla sin los pagos digitales. Lo vemos en el auge de los modelos de negocio de pago por uso (pay-as-you-go, PAYG), que brindan a millones de consumidores antes desatendidos acceso a la energía solar. En lugar de pagar el costo total de un sistema solar residencial por adelantado, el modelo PAYG permite a los consumidores arrendar el sistema mediante un depósito inicial, seguido de pequeñas cuotas a intervalos regulares hasta que se pague el valor total del sistema.
La combinación de la tecnología solar, el Internet de las cosas y los pagos digitales puede llegar a millones de nuevos consumidores que antes no tenían conexión a la red eléctrica. Un ejemplo es la alianza de Mastercard con M-KOPA, un proveedor de PAYG en África Oriental, para ofrecer una solución abierta e interoperable que permite a los clientes realizar pagos mediante códigos QR y sus teléfonos móviles. Esta alianza tiene el potencial de llegar a 1,6 millones de clientes.
Esta oportunidad va más allá de la electricidad para consumidores. Existen otras empresas innovadoras que acercan servicios esenciales a segmentos de consumidores desatendidos: Africa Water Enterprises, que ofrece acceso PAYG a agua limpia en África Occidental; la startup fintech PayJoy, que vende smartphones de bajo costo en México, y Sanergy, una empresa social keniana que ofrece saneamiento sostenible en asentamientos informales urbanos.

5. Agricultura: Por último, las empresas de alimentos y bebidas que se abastecen de productos agrícolas de pequeños agricultores constituyen otro sector de gran oportunidad. Los pagos digitales hacen que hacer negocios sea más seguro y eficiente para el pequeño agricultor. Por ejemplo, el agricultor ya no tiene que guardar grandes cantidades de efectivo durante la cosecha. La conectividad facilita la fijación de precios, eliminando la necesidad de viajar largas distancias a los mercados.
Al eliminar este desequilibrio de información, las tecnologías digitales propician un entorno en el que pueden arraigar la transparencia y la confianza. Neumann Kaffee Gruppe, el mayor comerciante de café del mundo, ha comenzado a digitalizar los pagos en su cadena de suministro, lo que aporta una mayor visibilidad sobre la economía de la producción de café y, al mismo tiempo, garantiza un medio de vida más sostenible para los pequeños agricultores y, por tanto, asegura el futuro del café como producto básico.
No podemos avanzar hacia un cambio sostenible a gran escala sin colaborar con socios de la última milla que crean en el poder de la inclusión financiera y la digitalización para sacar a las personas de la pobreza. Para construir un sistema sólido que beneficie a todos, necesitamos tanto las herramientas como las personas que las utilicen: cuantas más, mejor.