Hasta el 80 % de los bancos centrales del mundo no puede emitir una moneda digital por motivos legales.
Para utilizar monedas digitales, todos los ciudadanos deben tener acceso a dispositivos digitales; esto podría dificultar que un instrumento digital de un banco central obtenga la condición de moneda de curso legal.
La moneda digital puede adoptar distintas formas, por ejemplo, «basada en cuentas» o «basada en tokens», lo que añade complejidad a las cuestiones jurídicas relacionadas.
Para que la moneda digital funcione, se necesitan bases jurídicas sólidas que garanticen una integración fluida en el sistema financiero, además de la aceptación de los ciudadanos y los agentes económicos.
Los países avanzan rápidamente hacia la creación de monedas digitales. O, al menos, eso se desprende de varias encuestas que muestran que cada vez más bancos centrales progresan de manera sustancial hacia la creación de una moneda digital oficial.
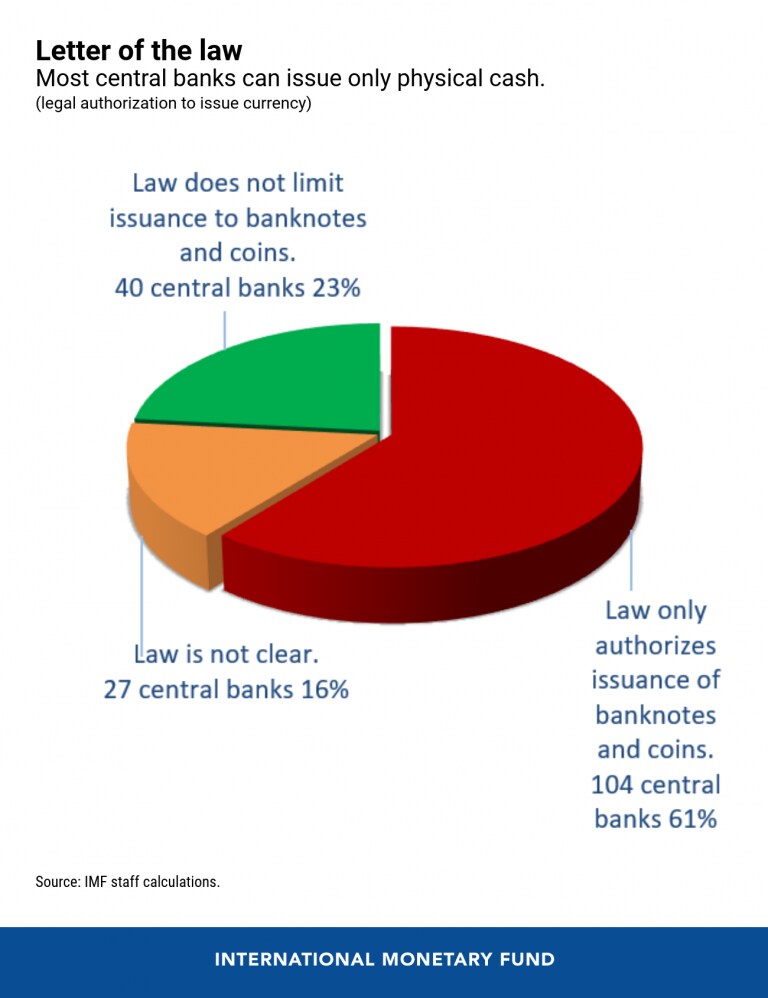
Pero, de hecho, cerca del 80 % de los bancos centrales del mundo no tienen autorización para emitir una moneda digital conforme a las leyes vigentes, o bien el marco jurídico no está claro.
Para ayudar a los países a realizar esta evaluación, examinamos las leyes de los bancos centrales de 174 miembros del FMI en un nuevo documento de trabajo del FMI, y descubrimos que solo unos 40 están autorizados legalmente a emitir monedas digitales.
No es solo una cuestión técnica legal
Toda emisión de dinero constituye una forma de deuda para el banco central, por lo que debe contar con una base sólida para evitar riesgos legales, financieros y reputacionales para las instituciones. En última instancia, se trata de garantizar que una innovación importante y potencialmente controvertida se ajuste al mandato de un banco central. De lo contrario, se abre la puerta a posibles impugnaciones políticas y legales.
Ahora, los lectores quizá se pregunten: si emitir dinero es la función más básica de cualquier banco central, ¿por qué una forma digital de dinero es tan diferente? La respuesta requiere un análisis detallado de las funciones y facultades de cada banco central, así como de las implicaciones de los distintos diseños de instrumentos digitales.
Argumentos a favor de las monedas digitales
Para que, desde el punto de vista jurídico, se considere moneda, un medio de pago debe ser reconocido como tal por las leyes del país y estar denominado en su unidad monetaria oficial. Por lo general, una moneda tiene condición de moneda de curso legal, lo que significa que los deudores pueden saldar sus obligaciones transfiriéndola a sus acreedores.
Por ello, la condición de moneda de curso legal suele concederse únicamente a medios de pago que la mayoría de la población pueda recibir y utilizar con facilidad. Por eso los billetes y las monedas son la forma más común de dinero.
Para utilizar monedas digitales, primero debe existir una infraestructura digital —ordenadores portátiles, teléfonos inteligentes y conectividad—. Pero los gobiernos no pueden obligar a sus ciudadanos a disponer de ella, por lo que podría resultar difícil conceder la condición de moneda de curso legal a un instrumento digital de un banco central. Sin esa designación, alcanzar la condición plena de moneda podría ser igualmente difícil. Aun así, muchos medios de pago de uso extendido en las economías avanzadas no son ni moneda de curso legal ni moneda (por ejemplo, el dinero bancario escritural).
¿Territorio inexplorado?
Las monedas digitales pueden adoptar distintas formas. Nuestro análisis se centra en las implicaciones jurídicas de los principales conceptos que contemplan diversos bancos centrales: por ejemplo, que sean «basadas en cuentas» o «basadas en tokens». El primer modelo consiste en digitalizar los saldos que actualmente se mantienen en cuentas de los libros de un banco central; el segundo se refiere al diseño de un nuevo token digital que no esté conectado con las cuentas existentes que los bancos comerciales mantienen en un banco central.
Desde el punto de vista jurídico, la diferencia está entre tradiciones centenarias y territorio inexplorado. El primer modelo es tan antiguo como la propia banca central: lo desarrolló a principios del siglo XVII el Banco de Cambio de Ámsterdam, considerado precursor de los bancos centrales modernos. Su condición jurídica en el derecho público y privado está bien desarrollada y se comprende en la mayoría de los países. En cambio, los tokens digitales tienen una historia muy breve y una condición jurídica poco clara. Algunos bancos centrales están autorizados a emitir cualquier tipo de moneda (lo que podría incluir formas digitales), mientras que la mayoría (el 61 %) está limitada a emitir únicamente billetes y monedas.
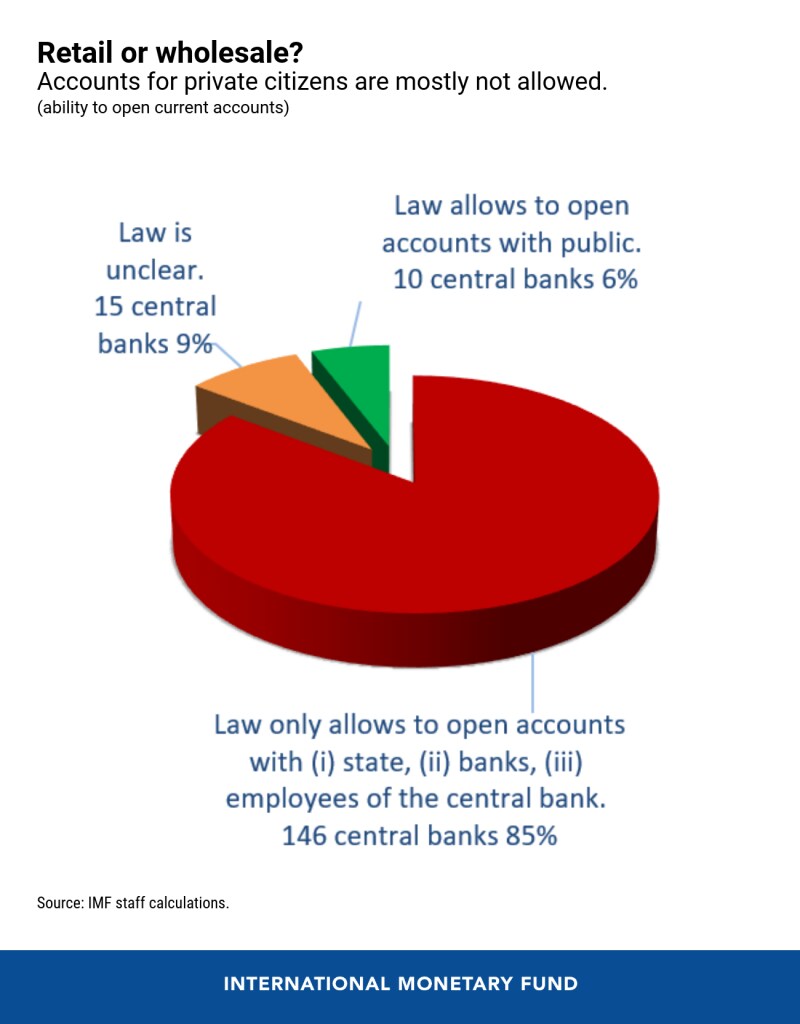
Otra característica importante del diseño es si la moneda digital se utilizará solo en el ámbito «mayorista», por parte de instituciones financieras, o si estará al alcance del público general («minorista»). Los bancos comerciales tienen cuentas en su banco central y, por tanto, son sus «clientes» tradicionales. Permitir cuentas de ciudadanos particulares, como en la banca minorista, supondría un cambio radical en la organización de los bancos centrales y exigiría cambios jurídicos importantes. Actualmente, solo 10 bancos centrales de nuestra muestra estarían autorizados a hacerlo.
Una tarea compleja
La combinación de estas y otras características de diseño puede plantear desafíos jurídicos muy complejos y podría influir considerablemente en las decisiones de cada autoridad monetaria.
La creación de monedas digitales de bancos centrales también suscitará cuestiones jurídicas en muchos otros ámbitos, como los impuestos, la propiedad, los contratos y las leyes de insolvencia; los sistemas de pago; la privacidad y la protección de datos; y, sobre todo, la prevención del blanqueo de capitales y la financiación del terrorismo. Si han de ser «el próximo hito en la evolución del dinero», las monedas digitales de bancos centrales necesitan bases jurídicas sólidas que garanticen una integración fluida en el sistema financiero, credibilidad y una amplia aceptación por parte de los ciudadanos y los agentes económicos de los países.




