Este artículo se publica en colaboración con Project Syndicate.
La Reserva Federal estadounidense por fin lo ha hecho: ha subido los tipos de interés por primera vez en casi una década. Las ramificaciones para los diferenciales de tipos de interés, la renta variable de los mercados emergentes y la demanda de vivienda, entre otras muchas cuestiones, son objeto de un intenso debate. Pero, a medida que los mercados aprenden a adaptarse a una política monetaria menos acomodaticia, podría haber un aspecto positivo importante que la mayoría de la gente ha pasado por alto.
La desigualdad de ingresos y de riqueza en Estados Unidos ha aumentado de forma constante desde que estalló la crisis financiera mundial de 2008, pero la normalización de la política monetaria podría marcar el inicio del fin de esta tendencia. De hecho, debería servir para acelerar su reversión.
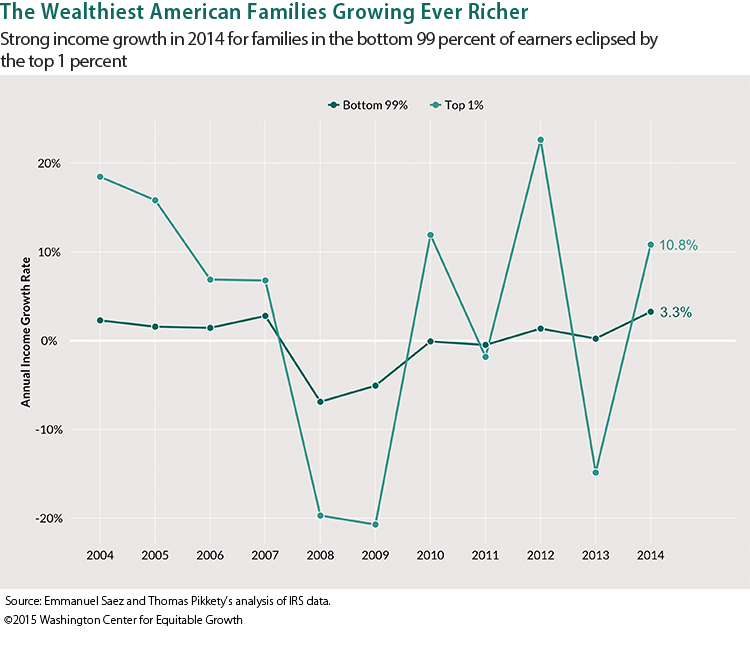
Consideremos algunas cifras desalentadoras que reflejan la situación actual. La mediana de los ingresos reales (ajustados por inflación) de los hogares estadounidenses es aproximadamente la misma que en 1979. Un reciente estudio del Pew Research Center señala que los estadounidenses ganaron un 4% menos en 2014 que en 2000 y que, por primera vez en más de 40 años, los estadounidenses de clase media ya no constituyen la mayoría de la población.
Los 20 estadounidenses más ricos poseen actualmente más riqueza que la mitad inferior de toda la población La brecha de riqueza entre el grupo de altos ingresos de Estados Unidos y el resto nunca ha sido tan extrema; los hogares ricos representan más de uno de cada cinco de toda la población estadounidense. Llamativamente, a una hora al norte de Wall Street, en Bridgeport (Connecticut), el coeficiente de Gini – una medida estándar de la distribución de la renta y la desigualdad – es peor que en Zimbabue.
Irónicamente, esta tendencia se vio agravada por la respuesta política a la crisis financiera. Si bien la recesión de 2007-2008 hizo que los grupos de ingresos más altos sufrieran más que los de ingresos más bajos (porque los primeros obtienen relativamente más de sus ingresos de fuentes de capital más volátiles, en lugar de ingresos del trabajo), lo contrario ha ocurrido desde 2009. Desde entonces, alrededor del 95% de todas las ganancias de ingresos ha ido a parar al 1% más rico.
Las causas del aumento de la desigualdad de ingresos y de riqueza son múltiples y matizadas; pero las consecuencias no deseadas del reciente periodo sin precedentes de política monetaria ultraexpansiva merecen buena parte de la culpa. Los tipos de interés reales negativos y la flexibilización cuantitativa han impuesto una represión financiera a los tenedores de efectivo, perjudicando a los ahorradores, mientras que han impulsado en general los precios de los activos financieros más arriesgados, que suelen estar en manos de los ricos. Cuando la renta fija no ofrece rentabilidad, incluso los fondos de pensiones más conservadoresse vuelcan en activos de riesgo, lo que hace subir los precios cada vez más.
Las empresas se han beneficiado enormemente de estas medidas de estímulo, pero a costa de la población trabajadora. Los márgenes de beneficio han aumentado hasta alcanzar máximos históricos, ya que las compañías han recortado costes, aplazado inversiones en infraestructuras, se han financiado a tipos ultrabajos y han aprovechado los débiles mercados laborales para evitar subir los salarios.
Pero ¿estamos ahora al borde de un cambio de tendencia? El S&P 500 ha subido un 150% desde sus mínimos de 2009, y las valoraciones parecen elevadas dada la debilidad de la dinámica de crecimiento (la ratio precio/beneficio de Shiller se sitúa en 26, frente a 15 en 2009). En este contexto, es poco probable que los estadounidenses más ricos disfruten a corto plazo de unos beneficios sustanciales adicionales de sus inversiones financieras.
Al mismo tiempo, deberíamos ver una presión alcista significativa sobre los salarios por primera vez en muchos años. La tasa de desempleo ha bajado hasta el 5%, justo por encima de la estimación mediana actual de la Fed para la tasa de desempleo que no acelera la inflación (NAIRU, por sus siglas en inglés). Aunque el nivel real del NAIRU probablemente sea más bajo, y es probable que estemos siendo testigos de un descenso estructural de la tasa de participación en la fuerza laboral, el mercado laboral estadounidense debería seguir estrechándose en 2016.
De hecho, el número de personas en la categoría de «fuera de la fuerza laboral, actualmente desean un empleo» se redujo en 416.000, hasta situarse justo por encima de 5,6 millones, en noviembre; históricamente, este tipo de cambio ha estado estrechamente asociado a una presión salarial al alza. Y los salarios medios por hora de todos los empleados en la nómina privada no agrícola registraron un aumento anual del 2,5% en octubre, el mayor desde 2009.
A medida que la Fed sube lentamente los tipos de interés, las familias de clase media que mantienen sus ahorros, fruto de su esfuerzo, en el banco empezarán por fin a obtener algún rendimiento de sus depósitos. Sus efectos a largo plazo no deben subestimarse, dado el beneficioso impacto del ahorro con interés compuesto.
Durante el último ciclo de endurecimiento entre 2004 y 2006, los ingresos por intereses de los hogares aumentaron un 29%. Aunque en esta ocasión es de suponer que las ganancias serán menores y tardarán más en llegar, debido al probable ritmo y alcance del endurecimiento de la Fed, los intereses pagados por el ahorro desplazarán los ingresos de los hogares en la dirección correcta: al alza.
Por supuesto, una multitud de reformas políticas, cada una con posibles implicaciones positivas para el bienestar, podría reducir aún más el alcance de la desigualdad. Pero las barreras a tales medidas –por ejemplo, para hacer el sistema fiscal más progresivo– son bien conocidas, sobre todo en el contexto de una campaña electoral presidencial. Esto significa que un aumento de los salarios reales de los trabajadores tendrá el impacto más inmediato, aunque el inconveniente sea unos márgenes de beneficio más bajos para las empresas estadounidenses.
La decisión de la Fed de subir los tipos es un momento histórico para los mercados financieros y ya está dando paso a un periodo de mayor volatilidad de los precios de los activos en todo el mundo. Aunque esto puede suponer un reto para los inversores, deberíamos consolarnos con las implicaciones para la economía real.
El contrato social en Estados Unidos se ha deteriorado gravemente, y es probable que esto desempeñe un papel importante en las próximas elecciones presidenciales, ya que los votantes expresan su indignación ante el hecho de que el sueño americano está cada vez más lejos de alcanzarse. Ninguna recuperación económica puede mantenerse sin salarios crecientes y un mayor poder adquisitivo de los consumidores. Es posible que la Fed acabe de señalar que el inicio de esta dinámica necesaria, quizá el punto de inflexión clave de la tendencia de la desigualdad, por fin ha llegado. Y puede que también haya hecho su parte para acelerar su llegada.
La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Alexander Friedman, consejero delegado del grupo GAM Holding, fue director global de inversiones de UBS Wealth Management y director financiero de la Fundación Bill & Melinda Gates.
Imagen: Se muestra el edificio de la Junta de la Reserva Federal de Estados Unidos en Washington. REUTERS/Gary Cameron.




