La sabiduría convencional anterior a la creación del euro sostenía que la unión monetaria obligaría a sus miembros menos productivos a emprender las reformas estructurales necesarias para modernizar sus economías. En el pasado, los países europeos periféricos habían recurrido a devaluaciones para recuperarse de perturbaciones adversas del ciclo económico, pero sin corregir los desequilibrios subyacentes de sus economías. Se esperaba que el euro eliminara el sesgo de su política monetaria hacia la inflación, obligara a seguir una política fiscal sólida y fomentara una liberalización generalizada.
A finales de la década de 1990, bajo el incentivo de la entrada en la eurozona, la mayoría de los países europeos periféricos estaban ocupados en emprender reformas estructurales y en poner orden en sus finanzas públicas. Sin embargo, la llegada del euro y la posterior convergencia de los tipos de interés (véase la Figura 1) desataron una oleada de dinero barato que invirtió los incentivos para nuevas reformas. Como resultado, al final de la primera década del euro, las instituciones y la gobernanza en la periferia de la eurozona se encontraban en peor estado que al inicio de la década. Las burbujas de crédito desencadenadas por el euro no solo socavaron la competitividad y aumentaron el endeudamiento, sino que también minaron la base institucional de estas economías.
Figura 1. Bonos del Estado, rendimientos a diez años
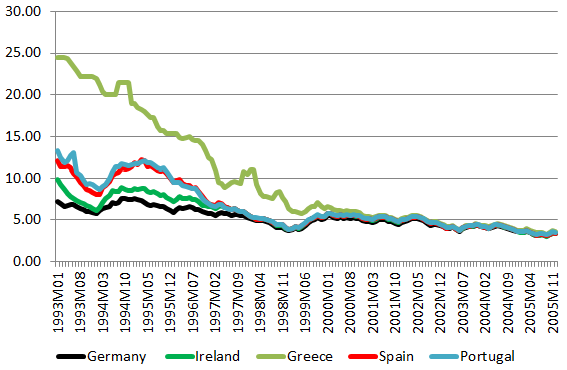
Fuente: Eurostat.
Hubo dos canales principales por los que estas grandes entradas de capital condujeron al abandono de las reformas económicas. En primer lugar, relajaron las restricciones bajo las que actuaban los agentes, reduciendo así la presión a favor de las reformas. En segundo lugar, dificultaron que los principales, tanto en el sector público como en el privado, extrajeran señales sobre quién lo hacía bien o mal. Cuando los bancos obtienen grandes beneficios, todos los directivos parecen competentes; cuando los países proporcionan los bienes públicos que exigen los votantes, todos los gobiernos parecen eficientes. En consecuencia, no se despedía a los malos agentes, los directivos incompetentes conservaban sus puestos y los gobiernos ineficientes eran reelegidos. Los esfuerzos por reformar instituciones clave que lastran el crecimiento a largo plazo, como los mercados laborales rígidos, los mercados de productos monopolizados, los sistemas educativos deficientes o los sistemas fiscales muy distorsionadores y plagados de evasión fiscal, se abandonaron y a menudo se revocaron.
Nueva investigación
En Fernández-Villaverde, Garicano y Santos (2013) examinamos este mecanismo, desarrollamos un marco para comprenderlo y lo aplicamos a la experiencia de España, Irlanda, Grecia y Portugal. Después sostenemos que las mismas circunstancias que permitieron los retrasos en la periferia obligaron, en realidad, a reformar a una Alemania reticente.
España
En España, los años anteriores al euro eran propicios para la reforma. En particular, la posición fiscal de España se consolidó y surgieron varias multinacionales sólidas como resultado de una oleada de privatizaciones. Pero la burbuja inmobiliaria española dio marcha atrás al reloj. Los tímidos intentos de reformar el mercado laboral disfuncional en 2002 no se completaron, el sistema educativo sufrió un aumento de la tasa de abandono escolar, y los gobiernos locales y una gran parte del sistema financiero se vieron contaminados por la corrupción generalizada engendrada por el auge inmobiliario.
Irlanda
Del mismo modo, Irlanda había introducido importantes reformas de política económica desde la segunda mitad de la década de 1980, incluidas reformas del mercado laboral, y había liberalizado sectores estratégicos de la economía, como el transporte aéreo y el sistema de telecomunicaciones. Estas reformas contribuyeron a generar un crecimiento real anual de la producción que promedió más del 6 % entre 1987 y 2000. Sin embargo, a medida que caían los tipos de interés reales, Irlanda se convirtió en el país con mayor proporción de inversión en vivienda dentro de la formación bruta de capital de la UE. En lugar de tratar de contrarrestar la burbuja, la política gubernamental la acentuó mediante cambios regulatorios y fiscales –como reducciones de los impuestos de timbre o aumentos del límite de deducibilidad fiscal de los intereses hipotecarios– que hicieron aún más atractivo el desarrollo inmobiliario. Además, varios cambios legislativos importantes empeoraron la supervisión financiera. Probablemente no sin relación con ello, entre 1997 y 2007, el 49 % de las donaciones declaradas a Fianna Fáil –el partido en el gobierno– procedieron de promotores inmobiliarios y de la industria de la construcción (Byrne 2012). Así, Irlanda, en lugar de transitar hacia una tasa de crecimiento más baja y sostenible basada en ganancias de productividad, pasó de un crecimiento basado en aumentos de la tasa de empleo a un ciclo especulativo.
Grecia
Grecia es el ejemplo paradigmático de ajuste aplazado. La maldición de Grecia, más que la de cualquiera de los otros países periféricos, fue una economía sin reformar. Aunque los ejemplos de reformas frustradas son numerosos, uno de los más claros es el sistema de pensiones, donde la reforma se consideraba inminente al menos desde 1990, ya que el sistema afrontaba tanto una tasa de dependencia en aumento dramático como una tasa de sustitución excesivamente generosa (OCDE 2009). Además, el sistema estaba extremadamente fragmentado, con 236 fondos separados en 2003 (O’Donnell y Tinios 2003), lo que provocaba ineficiencias y duplicidades, y aun así dejaba a muchos pensionistas en riesgo de pobreza. Ha habido intentos esporádicos de reformar este sistema defectuoso. Algunos cambios se produjeron en 1992, cuando el presupuesto estaba bajo una grave presión, pero no abordaron los desequilibrios a largo plazo. El año 2001 vio la derrota de un paquete de reforma del sistema de pensiones que se había propuesto por primera vez en 1958 y que ya se consideraba extremadamente urgente (Borsh-Supan y Tinios 2001). Un nuevo paquete de reforma, caracterizado por la contabilidad creativa y por una reforma real escasa, fue aprobado sin dificultades por el parlamento en 2002. El gobierno de Grecia había estado bajo cierta presión durante las negociaciones para unirse a la eurozona. Pero una vez que Grecia entró en la eurozona, la presión desapareció, las reformas de pensiones y de otros aspectos económicos se abandonaron y no se retomaron hasta que Grecia ya se encontraba en plena fase más grave de la crisis económica.
Portugal
Por último, tras 15 años de crecimiento económico posteriores a su adhesión a la UE, la economía de Portugal se estancó hacia 2000. Sorprendentemente, en 2012 la producción de Portugal era inferior a la de 2001. El déficit presupuestario general del gobierno nunca bajó del 2,9 % del PIB y el saldo primario estuvo constantemente en déficit, incluso después de controlar los efectos del ciclo económico y de los ajustes puntuales y temporales (Marinheiro 2006, actualizado en 2011). La sucesión de déficits llevó a que la deuda pública se acumulara del 51,2 % de la producción en 2001 al 92,4 % en 2010. El sector privado respondió a la perspectiva económica estancada reduciendo su tasa de ahorro y endeudándose fuertemente en el extranjero para financiar el consumo corriente, mientras la inversión caía como porcentaje de la demanda nacional. En definitiva, el comportamiento tanto del sector público como del privado era insostenible a medio plazo. Sin embargo, la adhesión al euro permitió tanto al sector público como al privado aplazar el día del ajuste de cuentas aprovechando los tipos de interés históricamente bajos. Por ejemplo, mientras la deuda del gobierno como proporción del PIB aumentaba 41 puntos porcentuales, los intereses pagados por la deuda apenas se movieron: fueron el 2,9 % del PIB en 2000 y el 3 % del PIB en 2010. Así, el euro permitió que el equilibrio político-económico de Portugal se mantuviera a medio plazo gracias a las grandes entradas de capital procedentes del resto del mundo, aunque una corrección terminara siendo inevitable.
Alemania
Por otro lado, en los años posteriores a la introducción del euro, Alemania llevó a cabo reformas dolorosas de su Estado del bienestar y de su mercado laboral (en particular las conocidas como Hartz IV). El pobre desempeño económico de Alemania a finales de la década de 1990, los costes acumulados de la reunificación y las adversas tendencias demográficas habían sometido al sistema de bienestar a una presión severa. ¿Por qué el euro no tuvo en Alemania el mismo efecto que en países periféricos como España, Irlanda, Grecia y Portugal, es decir, aplazar las reformas? En nuestra opinión, y en coherencia con nuestra hipótesis, la respuesta está en las trayectorias de los tipos de interés que muestra la Figura 1. Para Alemania, el euro supuso restricciones presupuestarias y fiscales más estrictas, pero no condiciones financieras más laxas. En ausencia del margen que proporciona un auge financiero, los políticos no tuvieron más opción que actuar.
En resumen, mientras los observadores esperaban que la llegada del euro condujera a una modernización de las economías europeas periféricas, el fuerte auge financiero derivado de la caída del riesgo de tipo de cambio y de la burbuja financiera de toda la eurozona hizo que las restricciones presupuestarias a las que se enfrentaban estos países se relajaran, en lugar de endurecerse. Los países que podían endeudarse barato retrasaron las reformas dolorosas. Además, la rendición de cuentas se perdió durante la burbuja, ya que las malas decisiones no tenían consecuencias negativas a corto plazo, puesto que el alza de los precios de los activos ocultaba todos los errores.
Líneas de investigación futuras
Nuestro trabajo sugiere varias líneas para futuras investigaciones. En primer lugar, aunque los estudios de caso son ideales para ofrecer un análisis cuidadoso de los mecanismos en juego, es necesario un análisis empírico más sistemático de la gobernanza pública y privada en las burbujas para contrastar nuestra teoría. En segundo lugar, como nuestro trabajo está actualmente en curso, nuestra hipótesis sobre la extracción de señales en las burbujas debe formalizarse. En tercer lugar, nuestra teoría sugiere que puede haber diferencias en el grado de daño que causan las burbujas privadas y las públicas. Las burbujas privadas parecen ser más dañinas, ya que no solo afectan a la sostenibilidad de las finanzas públicas, sino que también dañan la gobernanza en el sector privado. Una cuestión final se refiere a la aplicabilidad más amplia de nuestro análisis. ¿Todas las situaciones en las que la financiación es abundante y barata propician el deterioro de la gobernanza y el abandono de las reformas económicas? Si es así, esta es la situación que actualmente afronta Estados Unidos, en el límite inferior cero, en cuyo caso nuestro análisis sugiere que podría producirse un deterioro similar de la gobernanza pública y privada.
Autor: Jesús Fernández-Villaverde, Luis Garicano, Tano Santos
Imagen: Una moneda de 1 euro se ve en una pantalla plana que muestra los tipos de cambio en Roma REUTERS/Stefano Rellandini




