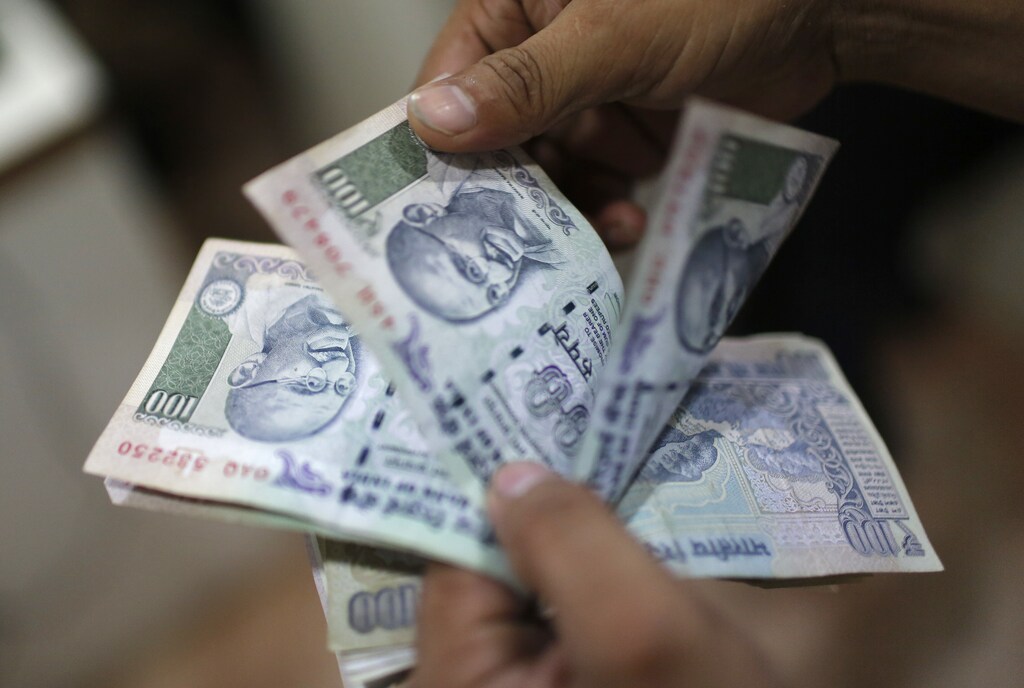
Cuando el primer ministro indio Narendra Modi anunció la retirada de los billetes de ₹500 (US$7.40) y ₹1,000 (US$15) de la circulación en noviembre de 2016, el Gobierno afirmó que su iniciativa de desmonetización frenaría la economía sumergida de India y reduciría el uso de efectivo ilícito y falsificado en la economía.
Si hay un sector al que la medida del Gobierno benefició especialmente, es el bancario.
Los bancos recibieron depósitos por valor de ₹6 trillion (US$88 billion) y el total de los depósitos bancarios en el Reserve Bank of India alcanzó un máximo histórico de ₹4.3 trillion (US$63.1 billion) en las dos semanas posteriores a la prohibición de la moneda.
Así pues, la desmonetización fue una medida bien planificada para mejorar la salud del sistema bancario indio. Cinco meses antes de la iniciativa, el total de activos improductivos brutos (así se clasifican los préstamos tras 90 días sin pagar intereses o capital) de los bancos del sector público y privado rondaba los ₹6lakh crore (US$88 billion).
Para comprender la magnitud del problema, hay que comparar esa cifra con el total de préstamos concedidos por el sistema bancario de India. En septiembre de 2016, esa proporción equivalía al 11.8% del crédito total otorgado, y se esperaba que llegara al 12.5% en marzo de 2017.
La mayor parte de estos activos improductivos correspondía a bancos del sector público y se había prestado principalmente para financiar los sectores de metales básicos y productos metálicos, la industria textil y el sector de las bebidas.
En su Informe de estabilidad financiera de diciembre de 2016, el Reserve Bank señaló que la calidad de los activos de los bancos del sector público se había deteriorado aún más entre marzo y septiembre de 2016. Esto reflejaba el empeoramiento de la salud del sistema bancario indio, que es una fuente importante de crédito para la industria y las empresas. Si no se corrige a tiempo, puede tener graves repercusiones para la economía.
El regreso del efectivo
Por eso, calificar la iniciativa de desmonetización de fracaso total, como han hecho muchos economistas y analistas financieros, supone no reconocer esta estrategia bien pensada para salvar los bancos de India. La desmonetización cumplió el objetivo de hacer que el efectivo volviera al sistema bancario.
Durante el primer mes, prácticamente todos los billetes desmonetizados del país habían regresado a las bóvedas bancarias. La entrada repentina de efectivo en los bancos del sector público les dio un salvavidas inmediato, claramente visible en todo el sistema bancario.
Gracias a estos depósitos más cuantiosos, el mayor prestamista del país, el State Bank of India, recortó su tipo de interés de referencia para los préstamos en un 0.9%. En otras palabras, tras las dificultades para gestionar los préstamos incobrables, los bancos ahora pueden ofrecer financiación barata gracias a la desmonetización.
No solo se recortaron los tipos de interés de los préstamos; el tipo de interés marginal de los préstamos basado en el coste de los fondos a un día (el tipo de interés mínimo por debajo del cual un banco no puede prestar) bajó del 8.65% al 7.75%. Mientras tanto, los tipos de interés de los préstamos a tres años descendieron del 9.05% al 8.15%. Aunque estos porcentajes puedan parecer pequeños, supusieron un cambio enorme para los bancos, que se tambaleaban bajo la presión de los préstamos incobrables.
Otro sector beneficiado
En medio del frenesí posterior a la desmonetización, otro sector que recibió un gran impulso fue el de las empresas emergentes de tecnología financiera, incluidas las compañías de monederos digitales y otros medios de pago móviles. Debido a la escasez de efectivo, muchas personas recurrieron a los monederos digitales que pueden utilizarse junto con sistemas de pago móvil, lo que les permite pagar sus compras con sus teléfonos inteligentes.
Las empresas de monederos digitales experimentaron un aumento sin precedentes del número de personas que se registraron en sus servicios y añadieron dinero a sus monederos tras la desmonetización.
Entre las empresas de monederos móviles, Paytm fue la mayor beneficiada. Podemos medir el impacto de la iniciativa de desmonetización en su negocio observando su base de usuarios, que llegó a los 160 millones, cuatro veces más que en mayo de 2016. El tráfico de Paytm aumentó un 435%, las descargas de la aplicación crecieron un 200% y el valor total de las transacciones de la empresa subió un 250%.
De hecho, «Paytm karo» (literalmente, «usa Paytm») se convirtió en una de las expresiones más habituales durante las primeras etapas de la iniciativa de desmonetización, y sectores que tradicionalmente dependían del efectivo, como los pequeños comerciantes y el transporte público —por ejemplo, los taxis y los mototaxis—, empezaron a aceptar Paytm.
La fama de Paytm llegó a tal punto que la empresa apareció en un estudio de caso de Harvard Business School sobre su transformación de plataforma de recargas en línea a la mayor plataforma de pagos móviles de India.
Fracaso final
Así pues, la iniciativa de desmonetización podría considerarse una bendición para el avance de India hacia una economía sin efectivo y para animar a los consumidores a utilizar plataformas de pago digitales. También respalda la iniciativa Digital India del Gobierno, cuyo objetivo es promover soluciones de pago sin efectivo en todo el país mediante la instalación de infraestructura tecnológica.
Sin embargo, es difícil evaluar si India está preparada para una economía sin efectivo. Los comerciantes tienden a no declarar sus ingresos reales para evitar impuestos, y la gente está tan acostumbrada a pagar los servicios en efectivo que cambiar a una nueva modalidad de pago requiere un gran cambio de hábitos.
Así pues, la iniciativa de desmonetización del Gobierno puede considerarse un esfuerzo por frenar la corrupción y el flujo de dinero negro, como se anunció, pero también por obligar a la población en general a adoptar opciones de pago digitales.
Por desgracia, parece haber fracasado en ambos objetivos. Aunque el principal objetivo declarado de la desmonetización era reducir la cantidad de dinero negro en la economía, durante los dos primeros meses de la iniciativa casi el 90% de los billetes retirados y desmonetizados habían vuelto al sistema bancario. Esto contrasta con la expectativa del Gobierno de que aproximadamente ₹3 lakh crore (US$44 billion) en billetes retirados no volverían nunca porque formarían parte de reservas de dinero negro.
La segunda consecuencia del avance hacia una economía sin efectivo también podría ser un fracaso. Cuando vuelva el efectivo al sistema, es probable que muchos indios vuelvan a las transacciones en efectivo dada la excesiva dependencia del efectivo en el país, debido a la conectividad limitada y a los problemas de privacidad relacionados con las transacciones.
En definitiva, la iniciativa de desmonetización logró sanear el sector bancario, pero no consiguió lo que se había previsto en cuanto a hacer aflorar el «dinero negro» y convertir el país en una «India digital».




