Casi todos los propietarios de bonos extranjeros mantienen esa deuda en sus propias monedas, en lugar de hacerlo en la moneda del país donde se emitió. Este sesgo hacia la moneda nacional es tan marcado que, si se conoce la moneda en la que se emite un bono, es posible hacer una muy buena conjetura sobre la nacionalidad de su propietario sin conocer la nacionalidad del emisor de la deuda, según los resultados de International Currencies and Capital Allocation (documento de trabajo del NBER n.º 24673).
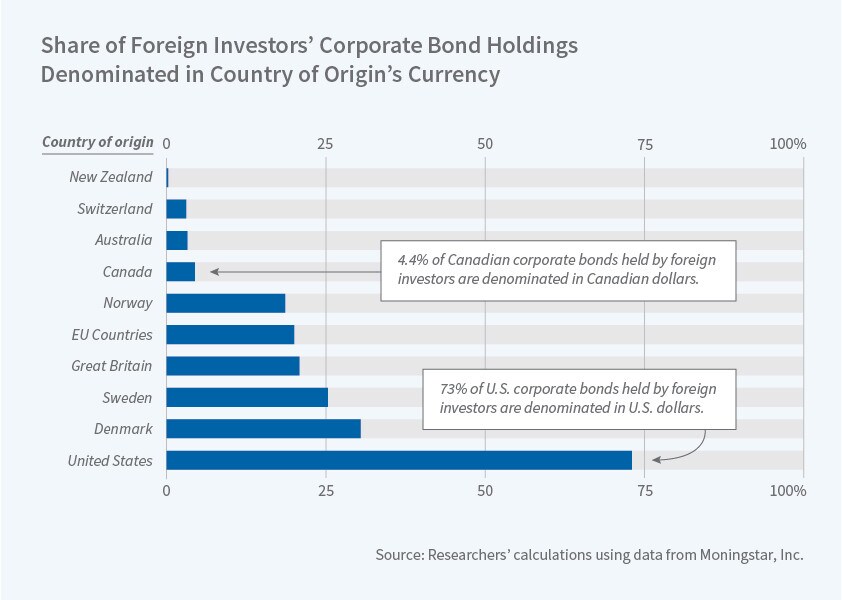
El único país en el que no se observa este patrón es Estados Unidos, porque el dólar es una moneda internacional. Los tenedores extranjeros están dispuestos a mantener deuda estadounidense emitida en dólares, y este patrón se ha intensificado en la última década. Esta disposición de los inversores extranjeros a mantener bonos denominados en dólares significa que muchas empresas estadounidenses pueden recurrir a los mercados extranjeros para endeudarse con más facilidad que las empresas de muchos otros países.
El estudio, realizado por Matteo Maggiori, Brent Neiman, y Jesse Schreger, se basa en datos de Morningstar sobre tenencias por valor de 27 billones de dólares en fondos mutuos de 50 países. Concluye que el «sesgo hacia el país de origen», es decir, la tendencia a mantener activos denominados en la moneda nacional del inversor, se observa tanto si el emisor de la deuda y el comprador son del mismo país como si no. El sesgo no sorprende cuando comparten la misma nacionalidad.
El caso de Canadá es ilustrativo. Cuando los canadienses compran deuda corporativa o soberana canadiense, el 95 % de esas tenencias está en dólares canadienses. Pero cuando los extranjeros compran deuda canadiense, menos del 20 % está denominada en dólares canadienses. En cambio, suele estar denominada en las monedas propias de los inversores extranjeros. El sesgo hacia la moneda nacional es especialmente marcado en los bonos corporativos. Menos del 10 % de la deuda corporativa canadiense en manos de extranjeros está denominada en dólares canadienses. Las pequeñas y medianas empresas prefieren endeudarse en moneda local, por lo que la mayor parte de su deuda se mantiene en el país. Aunque los inversores extranjeros poseen acciones de muchas de estas empresas, rara vez mantienen su deuda.
Estados Unidos es la única excepción a los patrones identificados por los investigadores. Los inversores extranjeros sí mantienen deuda de empresas estadounidenses tanto en dólares como en sus propias monedas. Esta excepcionalidad parece haberse reforzado durante la última década. Hace una década, solo alrededor del 45 % de las tenencias transfronterizas mundiales de deuda corporativa estaba denominado en dólares estadounidenses, mientras que el euro representaba el 35 %. Ahora, la proporción del dólar supera el 60 % y la del euro es inferior al 20 %.
«Tras la crisis financiera de 2008, las carteras globales se alejaron marcadamente del euro y se orientaron hacia el dólar, lo que consolidó aún más el papel internacional del dólar y podría amplificar el beneficio que su condición aporta a Estados Unidos», informan los investigadores.




