A medida que Grecia pasa de un plazo de pago a otro, se le puede perdonar que piense que el principal desafío cotidiano del país consiste en encontrar el dinero para pagar a los empleados del sector público y cumplir sus obligaciones de servicio de la deuda. Aunque sigue siendo un reto importante, el mayor riesgo para Grecia proviene del deterioro de la situación de liquidez de sus bancos. Precisamente este riesgo podría desencadenar involuntariamente la pesadilla de la salida de Grecia del euro: el accidente que todos los actores clave del drama griego en curso se esfuerzan por evitar.
En tiempos de crisis, los bancos de un país dependen del prestamista de última instancia —el banco central— para obtener liquidez. Pueden pedir préstamos al banco central en el marco de las operaciones normales de política monetaria, pero para ello deben aportar como garantía activos de alta calidad, como bonos con grado de inversión. Sin embargo, estos activos pueden escasear, especialmente en países azotados por la crisis como Grecia.
En estas circunstancias extremas, los bancos centrales proporcionan préstamos de emergencia conocidos como asistencia de liquidez de emergencia (Emergency Liquidity Assistance, ELA) a bancos que son solventes y pueden aportar otras garantías de buena calidad, como préstamos al corriente de pago y títulos públicos. Los bancos centrales saben que, si se niegan a proporcionar ELA, un problema de liquidez en un banco puede convertirse fácilmente en una crisis sistémica con pánicos bancarios generalizados.
Por prudencia, los bancos centrales aplican recortes considerables al valor de los activos aportados como garantía, en función del riesgo. Por ejemplo, si un banco aporta una garantía valorada en 100 millones de libras y el recorte es del 50 %, recibirá 50 millones de libras en ELA.
En la eurozona, la provisión de ELA es responsabilidad de los bancos centrales nacionales, pero está sujeta a las normas de la eurozona y a la no objeción de una mayoría de dos tercios del Consejo de Gobierno del BCE. El Consejo de Gobierno debe quedar convencido de que la ELA no interfiere con los objetivos de la política monetaria del BCE (que impide que los bancos centrales de los distintos miembros de la eurozona financien déficits públicos).
La provisión de ELA por parte de un banco central nacional depende, en última instancia, de que tenga acceso a liquidez en euros, incluidos los billetes suministrados por el BCE. Si, por la razón que sea, un banco central nacional no puede suministrar liquidez en euros a los bancos afiliados, el país en cuestión puede afrontar un colapso económico y financiero, ya que el sistema de pagos dejará de funcionar y solo se realizarán transacciones en efectivo (con los billetes que ya están en circulación).
La confianza se ha erosionado
Las frecuentes alusiones a una salida de Grecia del euro durante la crisis han erosionado la confianza en los bancos griegos. Los depositantes sospechan que esa salida convertiría automáticamente sus depósitos a dracmas, que perderían valor rápidamente. Para evitar ese riesgo, han transferido su dinero a bancos fuera de Grecia o han acumulado efectivo.
Por tanto, los depósitos han salido del sistema bancario griego. Desde 2010, han disminuido más de un 40 %, hasta alrededor de 145.000 millones de euros. Tan solo en el primer trimestre de 2015, la salida neta alcanzó los 22.500 millones de euros. No eran inusuales las salidas diarias de depósitos de 500 millones de euros. Por ello, un gráfico de los depósitos bancarios griegos puede servir fácilmente como barómetro de la crisis o, más precisamente, del riesgo percibido de una salida de Grecia del euro.
No sorprende que las salidas de depósitos hayan sido reemplazadas en gran medida por liquidez del banco central, incluida la ELA. Esta ya ha alcanzado los 120.000 millones de euros (incluidos 79.000 millones de euros de ELA) y los analistas griegos insinúan que las reservas de garantías están disminuyendo . También se habla de recortes mayores en las garantías aplicados por el BCE para tener en cuenta este aumento del riesgo, lo que podría empeorar aún más una situación de liquidez que se deteriora rápidamente.
Pero las cifras de salidas de depósitos y de ELA, por sí solas, no cuentan toda la historia sobre el grado de vulnerabilidad del sistema bancario ante las retiradas masivas de depósitos (lentas o rápidas). Esa historia solo pueden contarla quienes siguen de cerca las salidas diarias en curso. Solo entonces es posible comprender que, en un entorno tan frágil, cualquier día puede convertirse en el día del desastre.
Incertidumbre adicional
Con las reservas de liquidez de los bancos cerca de agotarse, el acceso a ELA adicional restringido y las salidas de depósitos sin remitir, es posible que las autoridades griegas pronto se vean obligadas a tomar medidas extraordinarias para proteger la liquidez bancaria: podrían imponer restricciones al sistema bancario, incluidos los controles de capital.
En su forma más moderada, los controles de capital impedirán las transferencias de dinero al extranjero con fines de inversión y los retiros de grandes cantidades de efectivo. En su forma más severa, estas restricciones solo permitirían a los depositantes un acceso mínimo a su dinero, limitado a la compra de artículos de primera necesidad. Esto alteraría considerablemente la actividad económica y dañaría aún más la confianza. También es probable que genere incertidumbre adicional, a menos que se considere de forma creíble que son temporales.
Además, a medida que se agoten la liquidez en euros y los ingresos, el gobierno y otras entidades podrían verse obligados a emitir pagarés para efectuar pagos: promesas de pagar euros en el futuro (un precedente reciente, aunque de corta duración, tuvo lugar durante la crisis presupuestaria de California de 2009). Estos pagarés podrían convertirse pronto en una moneda paralela, precursora de la salida de Grecia del euro que todos temen. Es probable que empiecen a negociarse con un descuento considerable, que refleje la solvencia del emisor, pero la mera existencia de una forma de pago alternativa que permita realizar algunas transacciones ayudaría a evitar un colapso total.
Si tiene éxito, la moneda paralela podría alejar aún más al gobierno griego de un acuerdo con sus acreedores. Un impago de la deuda soberana griega podría asestar el golpe final en este escenario de pesadilla y desencadenar una reacción en cadena de acontecimientos crediticios que nadie quizá pueda prevenir ni prever.
La salida de Grecia del euro y toda la incertidumbre que podría derivarse de un acontecimiento así podrían acabar convirtiéndose en la mayor de las profecías autocumplidas, pese a los denodados esfuerzos de todos los actores clave por impedirlo. A menos, claro está, que Grecia y sus acreedores alcancen muy pronto un acuerdo sobre los detalles pendientes de las reformas acordadas el 20 de febrero.
Este artículo se publicó originalmente en The Conversation. Lea el artículo original. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Panicos O. Demetriades es profesor de Economía Financiera en la University of Leicester.
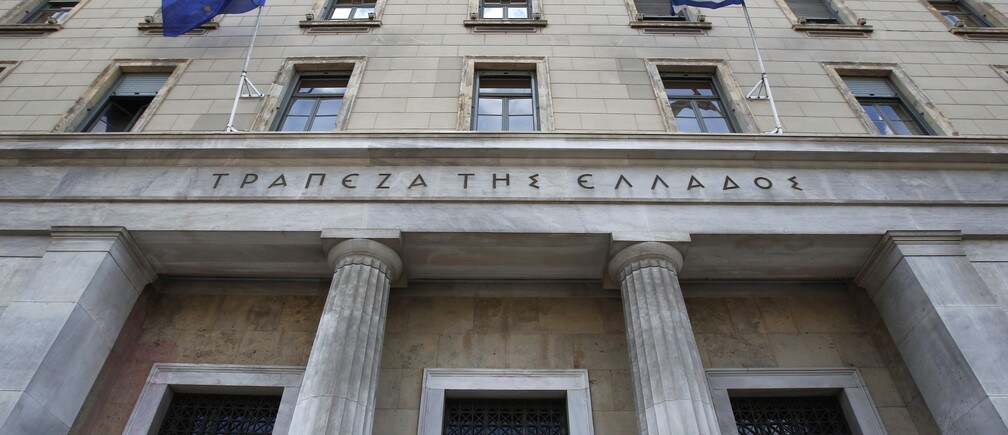
Imagen: Una bandera griega y otra de la Unión Europea ondean frente al Banco de Grecia en Atenas. REUTERS/John Kolesidis.




