La financiación por deuda, en gran medida préstamos bancarios y emisiones de bonos, representa el 90 % del nuevo capital de las empresas de combustibles fósiles.
Los bonos vinculados a la sostenibilidad (SLBS) ofrecen tipos de interés más bajos a los emisores que implementan con éxito principios de sostenibilidad o ESG.
La financiación por deuda suele pasar desapercibida como fuente de capital que impulsa las emisiones, pero con algunas reformas, los SLB podrían acelerar la transición hacia las cero emisiones netas.
La aparición de nuevas herramientas de financiación y endeudamiento, en particular los bonos vinculados a la sostenibilidad, representa una oportunidad enorme para movilizar capital institucional y privado hacia la inversión climática, pero también pone de relieve la necesidad imperiosa de mitigar el riesgo de ecoblanqueo.
¿Qué son los bonos vinculados a la sostenibilidad?
Un bono vinculado a la sostenibilidad (SLB, por sus siglas en inglés) es un instrumento de endeudamiento cuyas características financieras y estructurales dependen de si el emisor alcanza determinadas métricas de sostenibilidad o ESG dentro de un plazo establecido. Si la empresa no cumple esos objetivos, se aplica una penalización: un interés más alto a pagar a los inversores. Este instrumento basado en el desempeño permite a los emisores comprometerse de forma explícita a mejorar sus resultados de sostenibilidad en el futuro, al tiempo que se benefician de tipos de interés reducidos en el bono.
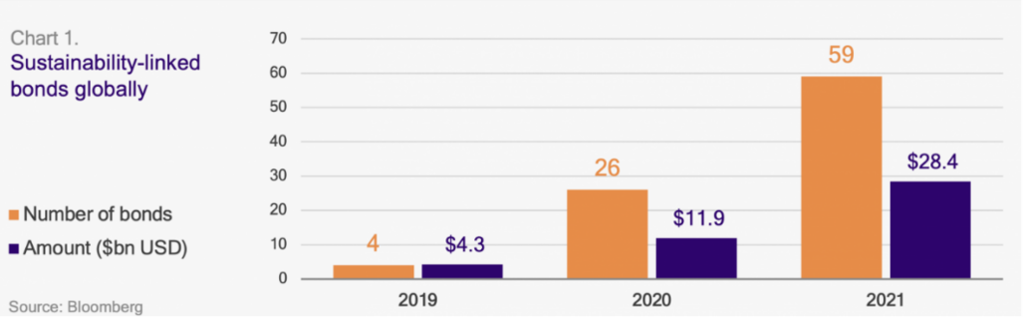
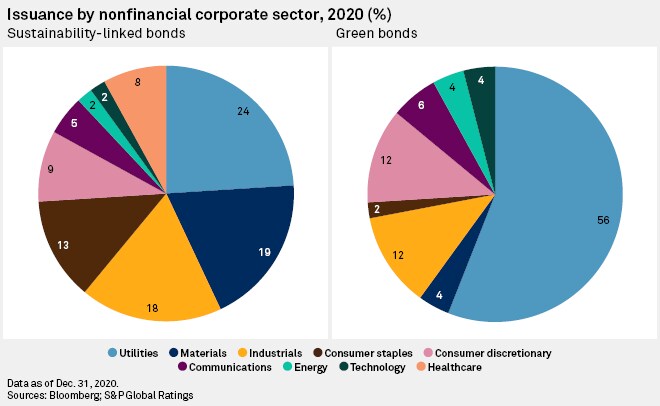
Los inversores muestran un interés creciente por este tipo de bonos, ya que ofrecen varias ventajas que no tienen los bonos verdes ni los sociales. En primer lugar, a diferencia de los bonos verdes, los SLB no son bonos de «uso de los fondos», lo que significa que los fondos obtenidos no están destinados a fines específicos y pueden financiar cualquier actividad empresarial. Además, los bonos vinculados a la sostenibilidad permiten acceder a un abanico más amplio de emisores que no pueden acceder a bonos verdes o sociales. Los bonos verdes requieren grandes inversiones de capital en áreas verdes como las energías renovables, los servicios públicos o los edificios ecológicos, por lo que resultan inaccesibles para la mayoría de las empresas.
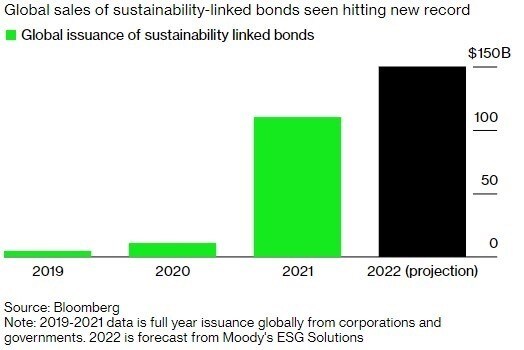
Esto ha impulsado un auge del mercado de SLB, que se disparó hasta superar los 100 000 millones de dólares en 2021, frente a solo 9 000 millones en 2020. Solo en septiembre de 2022 se emitieron 57 000 millones de dólares en SLB, y todos los indicios apuntan a un crecimiento exponencial adicional en los próximos meses.
¿Por qué supone un riesgo el ecoblanqueo?
A mayor flexibilidad, mayor riesgo de ecoblanqueo. Dado que las empresas pueden definir su propia estrategia ambiental, social y de gobernanza (ESG) y fijar sus propios hitos, los objetivos pueden resultar fáciles de alcanzar y los KPI generan poco o ningún impacto climático material. Los inversores en la otra parte de este bono se benefician de una reputación «verde» reforzada y, a menudo, tienen pocos incentivos para exigir a las empresas objetivos más ambiciosos.
Un estudio de Bloomberg que analizó más de 100 SLB por valor de más de 70 000 millones de dólares concluyó que la mayoría estaba vinculada a objetivos climáticos débiles, irrelevantes o incluso ya alcanzados.
¿Cómo podrían las reformas aprovechar el potencial de los bonos vinculados a la sostenibilidad?
Aunque los SLB, en su forma actual, no están revolucionando el mercado de deuda corporativa, con algunas reformas significativas este instrumento podría marcar una diferencia en una de las formas más desatendidas de capital que impulsa las emisiones.
Definir el uso de los fondos de los bonos vinculados a la sostenibilidad es esencial. En la situación actual, el emisor conserva plena discrecionalidad sobre el uso de los fondos de los SLB, lo que deja abierta la posibilidad de que una fuente de financiación destinada a promover la sostenibilidad se utilice para financiar actividades emisoras de carbono. Al mismo tiempo, los bonos vinculados a la sostenibilidad no deberían necesariamente exigir las mismas asignaciones de gasto ecológico que los bonos verdes, ya que la mayoría de los emisores quedarían desplazados y no podrían acceder a este instrumento. Exigir que un SLB no financie actividades emisoras de carbono que contradigan directamente los objetivos de sostenibilidad constituye un término medio razonable que acercaría a las empresas a las cero emisiones netas, al tiempo que se benefician del bono.
Los KPI creíbles y materiales sustentan el potencial de los SLB para lograr un impacto climático significativo, lo que probablemente requiere la revisión de un organismo regulador independiente. La International Capital Markets Association ha elaborado principios que pueden funcionar como directrices voluntarias para la estructuración, la divulgación y la presentación de informes. Por ejemplo, los KPI relacionados con la reducción de emisiones deberían ir más allá de las emisiones directas de carbono de una empresa e incluir las emisiones de alcance 3 generadas por la fabricación, el procesamiento y el transporte que tienen lugar a lo largo de toda la cadena de valor.
Una mayor transparencia en estos acuerdos, en su mayoría privados, entre inversor y emisor daría credibilidad a los bonos vinculados a la sostenibilidad. La eficacia de los SLB depende de la presentación precisa y exhaustiva de métricas clave de sostenibilidad relacionadas con las emisiones y el uso de energía. La organización sin ánimo de lucro Sustainability Accounting Standards Board (SASB) estableció un marco de divulgación y presentación de informes marco que facilita la divulgación de información ESG comparable, coherente y fiable. Los marcos que aumentan la transparencia en el proceso de divulgación reducirán el ecoblanqueo y maximizarán el impacto de los SLB.
Alinear el mercado de bonos corporativos con los objetivos de sostenibilidad es fundamental para que el sector de servicios financieros avance hacia las cero emisiones netas. La financiación por deuda es una de las fuentes de capital que impulsan las emisiones más desatendidas, y con algunas reformas, los bonos vinculados a la sostenibilidad pueden marcar la diferencia en la transición hacia las cero emisiones netas.




