El mundo sigue atravesando un período de gran incertidumbre económica, con la inflación obligando a los bancos centrales a endurecer la política monetaria.
Tres economistas jefe hablaron con Radio Davos en la Cumbre de Crecimiento del Foro Económico Mundial.
Desde el desempleo hasta los riesgos de desglobalización y estanflación, así es como creen que evolucionará la economía mundial.
"En conjunto, el panorama es mixto."
Así lo afirma Razia Khan, economista jefe de Standard Chartered, y su visión de la economía mundial es compartida por otros economistas.
La incertidumbre persiste, ya que la inflación sigue siendo alta y los bancos centrales continúan subiendo los tipos de interés para tratar de frenar el gasto.
Pero hay cierto optimismo en torno a la resiliencia de Europa y la sensación de que las perspectivas económicas se aclararán en la segunda mitad del año, a medida que la economía china se recupera aún más de la pandemia de COVID-19.
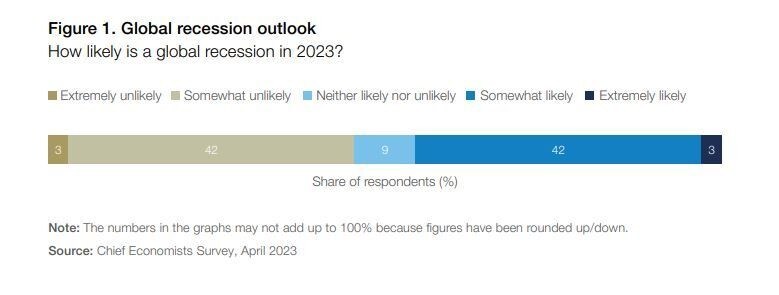
Los economistas estaban divididos sobre la probabilidad de una recesión mundial en 2023 en el último Panorama Económico Mundial, publicado en mayo.
Para obtener una visión completa de la economía mundial y hacia dónde se dirige, Khan y sus colegas economistas jefe, Gregory Daco (EY-Parthenon) y Jorge Sicilia (Grupo BBVA), compartieron sus opiniones con el podcast Radio Davos en la reciente Cumbre de Crecimiento 2023 del Foro.
Aquí, en citas editadas, se recogen algunos de los temas que les preocupan.
Riesgo de recesión
Para Khan, hay algunas buenas noticias.
"Si observamos los datos recientes de Europa, los temores a una recesión realmente profunda durante el invierno, la crisis energética y una desaceleración del crecimiento parecen haber sido algo infundados", afirma.
"Europa ha resultado más resiliente de lo que se creía inicialmente."
"Nuestra visión es que tendremos una recesión leve en Estados Unidos", dice Sicilia, "y no vemos vulnerabilidades que nos hagan pensar que esa recesión vaya a ser diferente de un ciclo normal. Eso significa que es probable que la recuperación llegue después, cuando la inflación baje y los tipos de interés reales puedan ser un poco más bajos."
Crecimiento mundial
"Hasta ahora, el crecimiento ha sido muy resiliente en todos los ámbitos, y la gran pregunta es si esta resiliencia demuestra que existe una fortaleza subyacente en la economía o si hay algunos elementos o amortiguadores que están ayudando a las economías", afirma Sicilia.
"En el caso de Estados Unidos o incluso de Europa, ¿se acumularon grandes ahorros excedentes durante la pandemia que todavía permiten a las familias generar ingresos suficientes para seguir gastando? Esa ha sido una gran explicación de por qué la economía ha sido resiliente.
"El problema es que, si [este nivel de gasto] se detiene, el consumo no seguirá sosteniendo la economía estadounidense como antes."
Khan afirma que Standard Chartered sigue "relativamente optimista" sobre el crecimiento mundial.
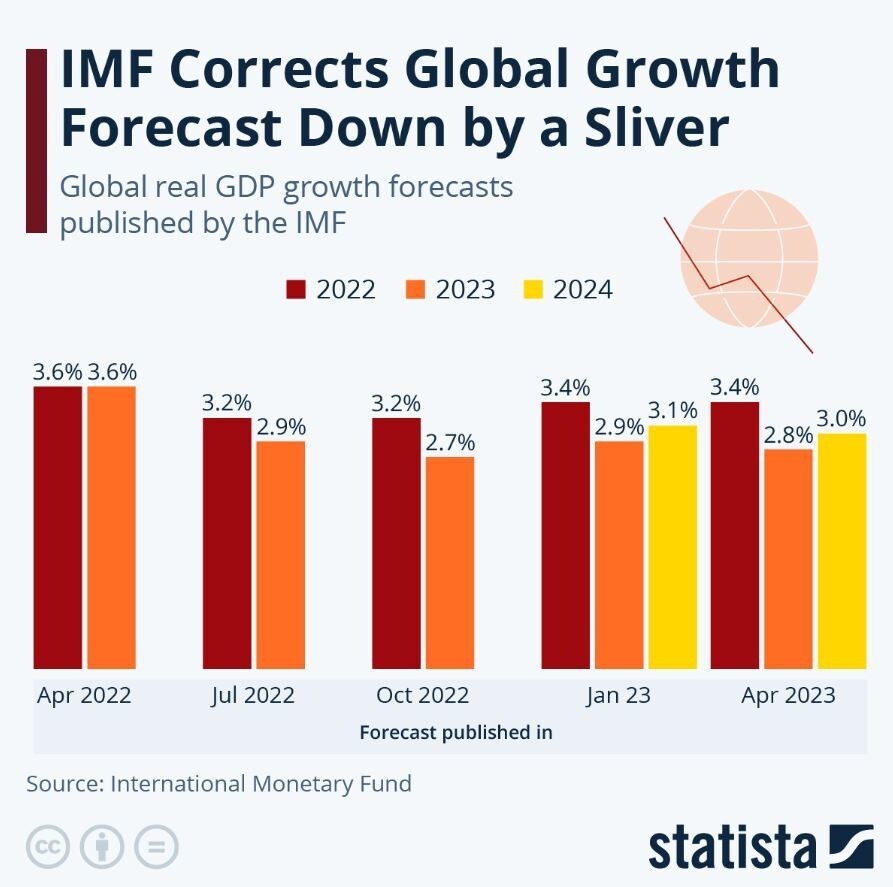
"Asia, por ejemplo, no tiene los importantes obstáculos que parecen tener algunas economías más débiles y vulnerables.
"No cabe duda de que predominan las preocupaciones por una desaceleración mundial. Pero desde la perspectiva de la recuperación económica de China, con buenas perspectivas en Asia, hay motivos para ser algo más optimistas.
"Siempre que veamos solo una desaceleración muy leve en los mercados desarrollados, el foco para muchos se trasladará a la recuperación de China, que nosotros en Standard Chartered creemos que empezará a notarse más en la segunda mitad del año."
El camino por delante es más accidentado para las economías más frágiles que dependen de la financiación extranjera para sus necesidades, añadió.
"Aquí es donde será necesaria la adopción real de reformas para intentar sostener cualquier tipo de recuperación del crecimiento."
Inflación y estanflación
La inflación sigue siendo alta y podría no bajar pronto, afirma Sicilia.
"La inflación ha aumentado drásticamente como consecuencia de muchos factores relacionados tanto con shocks de oferta como con una alta demanda, principalmente la política fiscal aplicada durante y después de la pandemia. Por tanto, tenemos problemas de oferta y de demanda.
"Lo que vemos ahora es la caída interanual de los efectos base, que se están trasladando a la economía, pero la inflación subyacente y, claramente, la inflación de los servicios siguen siendo muy altas. Y hay más incertidumbre sobre la rapidez con la que va a bajar en el futuro próximo."
La inflación elevada tiene un mayor impacto en las personas con ingresos más bajos y aumenta la desigualdad en la sociedad.
"Las consecuencias a largo plazo de este impacto muy negativo de la inflación van más allá del corto plazo. Es muy importante reducir la inflación lo antes posible, así como aplicar políticas muy específicas que puedan aliviar los problemas de la inflación elevada en las familias de bajos ingresos."
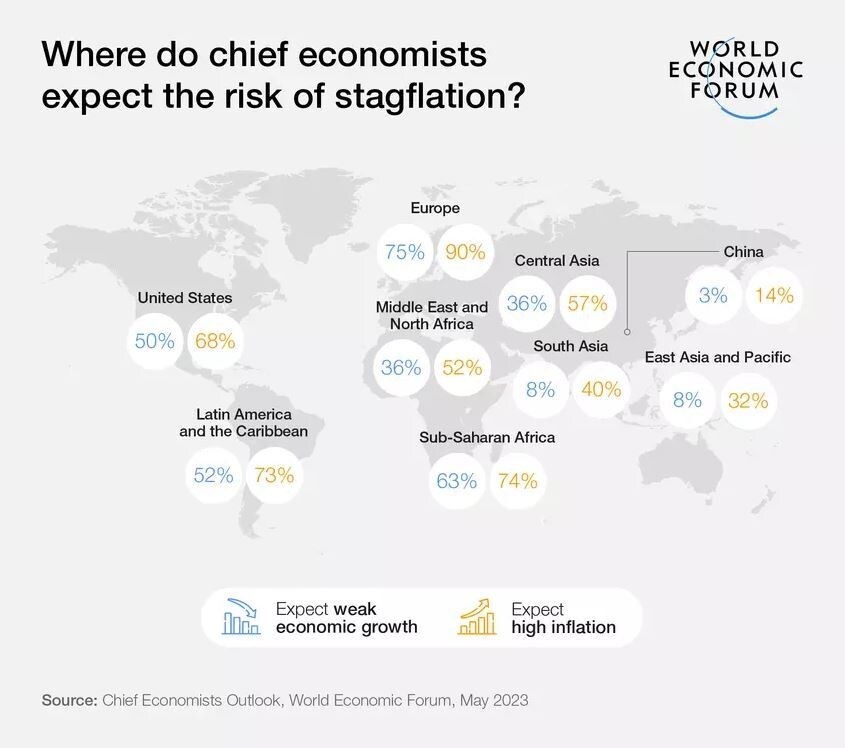
La estanflación (estancamiento o incluso contracción de la actividad económica más inflación alta) es un riesgo menor, según Daco.
"Ciertamente hay indicios que pueden sonar a estanflación, porque vemos un crecimiento más lento y una inflación todavía elevada. Pero si observas el flujo de la actividad económica, lo que ves es que ya hemos superado el pico de inflación en la mayoría de los lugares del mundo. Estamos viendo una desinflación. Así que la inflación está bajando; los precios siguen subiendo, pero a un ritmo más lento. Y tenemos un entorno con un crecimiento más lento.
"Preveo que, si seguimos viendo un crecimiento más lento y si se producen posibles recesiones en todo el mundo, eso ejercerá presión a la baja sobre la inflación y, potencialmente, en algunos sectores podría dar lugar a una deflación pura, es decir, a precios que caen.
"Por eso no creo realmente que estemos en riesgo de un entorno de estanflación en el sentido más estricto del término. Pero ciertamente estamos viendo algunos indicios de un entorno actual de crecimiento más lento y una inflación todavía elevada."
Tipos de interés
Sicilia afirma: "Entre los economistas existe la sensación de que probablemente el pico de los tipos de interés está cerca, quizá más claramente en Estados Unidos que en Europa. Desde luego, en la América Latina emergente ya han recorrido un largo camino, no tanto en Asia. Así que depende de la región, pero, más o menos, la respuesta sería sí.
"Hay más incertidumbre cuando hablo con otros colegas sobre si los tipos de interés van a bajar o si se mantendrán altos durante más tiempo."
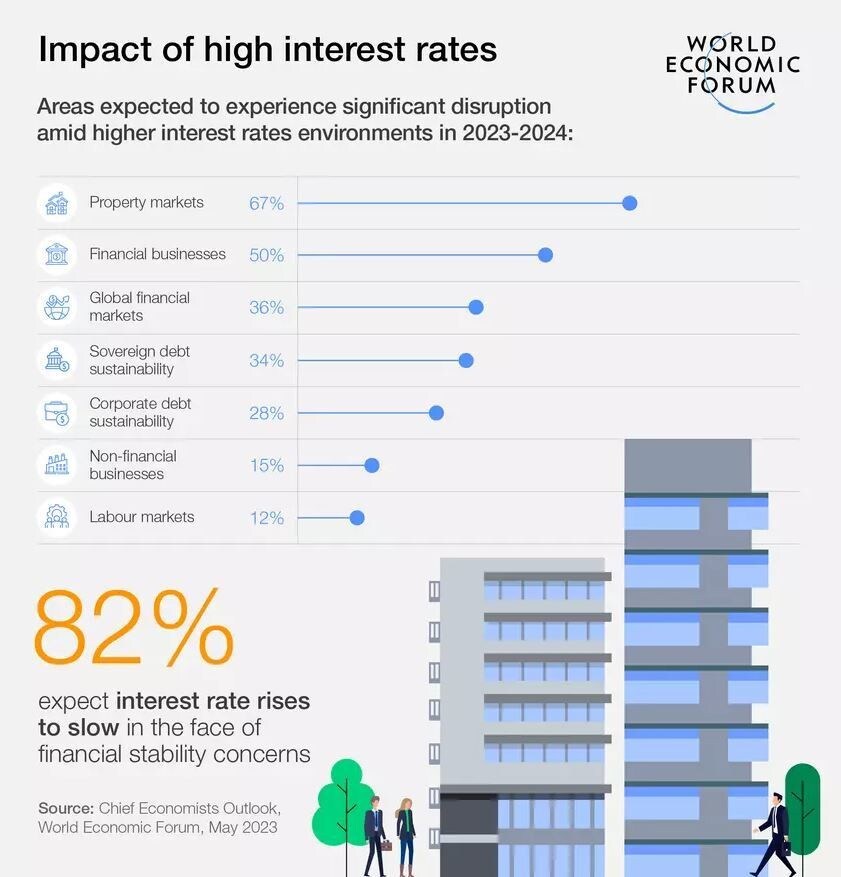
Hay bancos centrales que siguen endureciendo la política monetaria en este entorno de inflación alta, afirma Daco, y ello está teniendo un mayor impacto en algunos sectores más expuestos a tipos de interés más altos.
"Hemos visto que algunas economías de todo el mundo se enfrentan a caídas significativas de la actividad inmobiliaria, siendo Estados Unidos un claro ejemplo.
"Sin embargo, es alentador que hayamos visto que el nivel de apalancamiento que ha respaldado el sector inmobiliario en los últimos 10 años es mucho menor que en la crisis de 2007-2008. Así que es un avance positivo en el frente del sector de los hogares. Pero todavía hay preocupaciones en torno al sector inmobiliario comercial.
"Otros sectores también expuestos son el sector bancario, los fondos de inversión y los fondos de pensiones, que presentan este desajuste de duración entre lo que deben y lo que tienen en activos."
Desempleo
Los mercados laborales se han mantenido ajustados a pesar de la incertidumbre económica, pero ¿podría empezar a crecer el desempleo?
"En términos generales, la tasa de desempleo no ha aumentado tanto como cabría haber pensado hace un año o 18 meses", afirma Sicilia. "Eso es algo positivo. Pero al mismo tiempo, hay algunas cosas que no funcionan en el mercado laboral.
"En Estados Unidos, quedan estas secuelas de la COVID y la participación de la fuerza laboral no se ha recuperado tanto. Este no es el caso de Europa, pero en las economías emergentes y, a veces, también en las desarrolladas, se observa un aumento del empleo informal.
"Eso supone un problema en cuanto a generar el entorno en el que se puede invertir en las personas, aumentando así sus competencias para los nuevos tipos de empleo que serán necesarios.
"El principal reto a largo plazo es asegurarse de que la fuerza laboral tenga las competencias suficientes para adaptarse a esta innovación que está ocurriendo."
Hay que distinguir los factores cíclicos de los estructurales, afirma Daco.
"En el lado cíclico, vemos una desaceleración de la actividad económica, pero las empresas, como he mencionado, se muestran reacias a desprenderse de su plantilla con demasiada rapidez, porque en los últimos años les ha costado mucho atraer el tamaño adecuado de grupo de talento, así que son mucho más cautelosas.
"Dicho esto, a menudo las recesiones no son lineales. Se produce un cambio repentino en el entorno económico que lleva a las empresas y los consumidores a reducir gastos con mayor rapidez.
"Por tanto, aunque la tasa de desempleo en varias economías del mundo se encuentra en mínimos históricos, seguimos teniendo el riesgo de que pueda empezar a subir y de forma bastante rápida una vez que se ponga en marcha.
"Ahora bien, en el lado estructural de la fuerza laboral, nos encontramos en un entorno en el que la mayor parte de la fuerza laboral del mundo está envejeciendo. Por eso la oferta se ha convertido en una preocupación creciente, y esa oferta de mano de obra no va a aumentar rápidamente en los próximos 5 a 10 años.
"Por eso, las empresas se centran cada vez más en impulsar la productividad de ese grupo de talento, y eso llega gradualmente con el tiempo.
"Pero es sin duda una preocupación para muchas empresas garantizar que su grupo de talento sea lo más productivo y eficiente posible, ya que eso alivia la escasez de oferta y, al mismo tiempo, mitiga la presión sobre los costes laborales."
Globalización
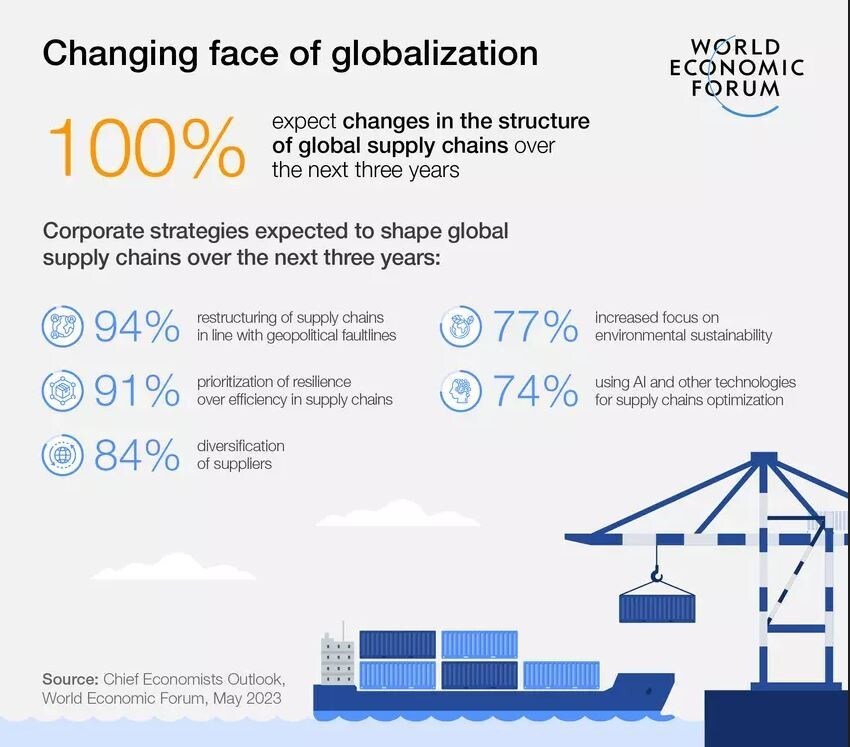
La globalización ha aumentado "drásticamente" en los últimos 30 años, afirma Sicilia, pero ha tenido consecuencias negativas en términos de exceso de liquidez, la crisis financiera mundial y la desigualdad.
"Hay una cosa que la globalización ha mantenido relativamente baja, y es la búsqueda por parte de las empresas de la mejor manera de aumentar la producción y hacerla más eficiente. Eso ha generado un entorno en el que la inflación ha sido muy baja en todos los ámbitos, principalmente debido a la inflación de los bienes.
"Ahora bien, según el tipo de globalización o desglobalización que crea que se producirá, se verán efectos diferentes. Habrá un entorno más complicado para la inflación, porque no se podrá reaccionar con rapidez ante los shocks."
"Lo que vemos es un ritmo más lento de globalización y un riesgo importante de que entremos en un mundo cada vez más fragmentado", añade Daco.
"No vemos una desglobalización en la que hayamos dado marcha atrás, sino políticas que se están aplicando en varios países y que cada vez se centran más en la economía nacional y en la idea del 'friend-shoring', es decir, comerciar con socios comerciales tradicionales y distanciarse de otros posibles socios comerciales.
"En ese tipo de entorno, en el que la política industrial adquiere un papel más importante, eso tiende a pesar sobre la actividad económica, porque se pierden algunas de las ventajas potenciales de comerciar con otros socios y, de forma implícita, se aumenta el coste de comerciar a escala mundial."




