La eliminación de dióxido de carbono es fundamental para alcanzar las cero emisiones netas, pero los volúmenes actuales siguen muy por debajo de los niveles que exige la ciencia, porque la arquitectura financiera no es adecuada para su propósito.
Escalar la eliminación de dióxido de carbono requiere una arquitectura financiera que haga los proyectos financiables, alinee el riesgo con los tipos de capital adecuados y permita que el capital se mueva con confianza.
La barrera clave es el «missing middle» (el tramo intermedio que falta): proyectos que ya han superado la fase inicial de capital propio, pero que aún no son financiables, son demasiado arriesgados para los prestamistas y demasiado intensivos en capital para los inversores de capital riesgo, lo que crea una brecha de capital que impide escalar.
La eliminación de dióxido de carbono solo escalará cuando la arquitectura financiera evolucione para hacerla financiable.
La eliminación de dióxido de carbono es fundamental para alcanzar las cero emisiones netas. El informe de 2024 de la Universidad de Oxford Informe sobre el estado de la eliminación de dióxido de carbono estima que el mundo debe eliminar entre 7 000 y 9 000 millones de toneladas de CO2 anuales de aquí a 2050 para mantenerse dentro de una trayectoria de 1,5 °C. Hoy en día, solo se verifican ~2 millones de toneladas de eliminaciones duraderas de carbono cada año, lo que supone menos del 0,1 % de lo necesario.
Las tecnologías existen. Lo que falta es la arquitectura financiera que pueda fijar el precio y asignar adecuadamente el riesgo, aportar liquidez y financiar la infraestructura a escala.
Solo se invirtieron 836 millones de dólares de capital propio en empresas de eliminación duradera de dióxido de carbono en 2024, según Informe de mercado de 2024 de Carbon Dioxide Removal.fyi. El Informe sobre el estado de la financiación de la eliminación duradera de dióxido de carbono muestra que el 70 % de los proveedores prevé captar capital en un plazo de seis meses, y el 43 % en un plazo de tres meses, lo que subraya la presión de liquidez a corto plazo a la que se enfrenta el sector. La Comisión Europea estima que cumplir los objetivos climáticos a corto plazo de Europa exigirá una inversión acumulada de entre 2 400 y 6 700 millones de euros en eliminación de dióxido de carbono de aquí a 2030.
Sin una estructura de capital que funcione, los proyectos esperan financiación y los inversores esperan activos financiables.
Por qué cuesta movilizar el capital
Expectativas desalineadas: El debate se ha centrado de forma demasiado estrecha en las «señales de demanda» o en por qué el capital riesgo y los bancos deberían hacer más. Ambos son necesarios, pero insuficientes. Los inversores de capital riesgo están diseñados para la innovación de alto rendimiento y alto riesgo, no para la infraestructura intensiva en capital. Por otro lado, los bancos no financiarán proyectos no probados que carezcan de visibilidad sobre los flujos de caja.
El «missing middle»: Proyectos que han superado la fase inicial de capital propio, pero que aún no son financiables, son demasiado arriesgados para los prestamistas y demasiado intensivos en capital para los inversores de capital riesgo. Informe de 2024 de Barclays sobre tecnología climática estima que solo se cubre alrededor del 16 % de las necesidades mundiales de financiación climática, lo que deja un amplio «missing middle» en el que se requiere financiación catalizadora o combinada para llevar las tecnologías climáticas a escala. Solo una fracción de los proyectos de eliminación de dióxido de carbono accede actualmente a este tipo de capital de transición.
Informe sobre el estado de la financiación de la eliminación duradera de dióxido de carbono confirma que casi no existen inversores de entre 1 y 5 millones de dólares capaces de cubrir la brecha entre las subvenciones y el capital institucional. Este «missing middle» es el ámbito en el que deben operar el capital dispuesto a asumir riesgos procedente de oficinas familiares, bancos de desarrollo, fondos soberanos y fondos de innovación con financiación pública, así como los fondos de impacto.Desajustes estructurales: Los proveedores y financiadores de la eliminación de dióxido de carbono todavía hablan lenguajes financieros distintos. Para los proveedores, la «financiación de proyectos» significa capital temprano y no dilutivo para el despliegue tecnológico. Para los bancos y otros inversores institucionales, significa activos a largo plazo y con riesgo reducido, con flujos de caja contratados respaldados por contrapartes de primera categoría. Incluso los «offtakes» financiables a menudo no superan las pruebas estándar: por ejemplo, los contratos pueden permitir la rescisión en un plazo de 18 meses, pero los retrasos en la emisión suelen superar ese plazo, por lo que no son adecuados como garantía.
Ciclos de transacción largos y costosos: Estos factores amplifican las limitaciones subyacentes, ya que la mayoría de los prestamistas no pueden ofrecer los plazos largos que requieren muchos proyectos, el capital privado busca rentabilidades del 15 % o más incluso con sólidos offtakes, y los requisitos de reputación y certidumbre siguen siendo muy elevados. En conjunto, estos factores ralentizan el despliegue de capital pese a la creciente demanda.
Estas ineficiencias impiden que el capital encuentre activos creíbles, confíe en ellos y se despliegue en ellos.
Construir la arquitectura financiera que funciona
Escalar la eliminación de carbono requiere una arquitectura financiera que haga financiables los proyectos, alinee el riesgo con el tipo de capital y utilice datos fiables y otras palancas adecuadas de mitigación de riesgos para permitir la evaluación del riesgo de crédito y rendimientos vinculados al desempeño.
La demanda crea financiabilidad
La demanda previsible es la base de cualquier mercado invertible. Los compradores corporativos, como Microsoft y los clubes de compradores (Frontier, NextGen CDR), han comprometido más de 10 000 millones de dólares para impulsar la eliminación duradera de carbono mediante offtakes a largo plazo, según CDR.fyi.
Los gobiernos empiezan a establecer la base normativa para una eliminación de carbono financiable. El Reino Unido ha introducido contratos por diferencia (CfD) para la captura y eliminación de carbono, que crean suelos de precios estables que desbloquean la financiación privada, y avanza para integrar las eliminaciones de ingeniería en el Régimen de Comercio de Derechos de Emisión del Reino Unido. Canadá ofrece ahora un crédito fiscal a la inversión que cubre hasta el 60 % de los CAPEX de las tecnologías de eliminación de carbono, mientras que en Estados Unidos el crédito fiscal 45Q sigue siendo uno de los impulsores más fuertes de la economía de los primeros proyectos.
La demanda fiable y plurianual da a los proveedores la base económica para escalar y ofrece a los inversores y prestamistas de proyectos flujos de caja previsibles que pueden suscribir con confianza. Los compradores solventes y de «grado de inversión» refuerzan aún más la financiabilidad de los proyectos y pueden reducir de forma notable el coste del capital.
El capital une innovación e infraestructura
El capital debe circular a través de una estructura organizada en la que cada capa se ajuste a su tolerancia al riesgo, a su coste del capital y a su rentabilidad esperada.
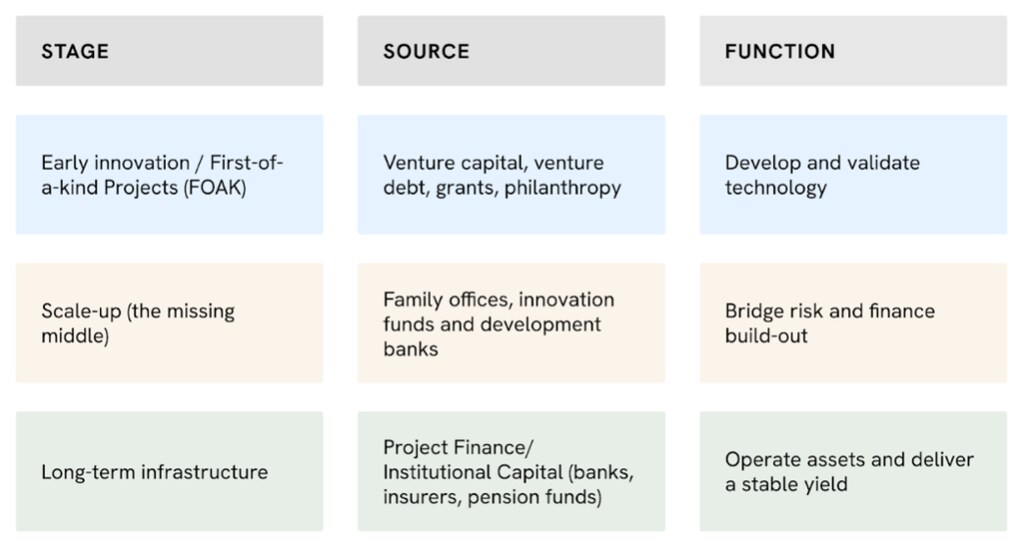
En la práctica, esta estructura también refleja la prelación de las pérdidas: el capital propio inicial absorbe el primer riesgo, la financiación subordinada o combinada salva la transición, y el capital propio y la deuda del proyecto proporcionan el capital de menor coste una vez que los flujos de caja son previsibles.
¿Qué está haciendo el Foro Económico Mundial en materia de soluciones climáticas naturales?
El mundo se enfrenta a crisis ambientales convergentes: la destrucción acelerada de la naturaleza y el cambio climático.
Las soluciones climáticas naturales (NCS, por sus siglas en inglés), es decir, la inversión en programas de conservación y gestión del suelo que aumentan el almacenamiento de carbono y reducen las emisiones de carbono, ofrecen una vía importante para abordar ambas crisis y generar beneficios ambientales y sociales adicionales.
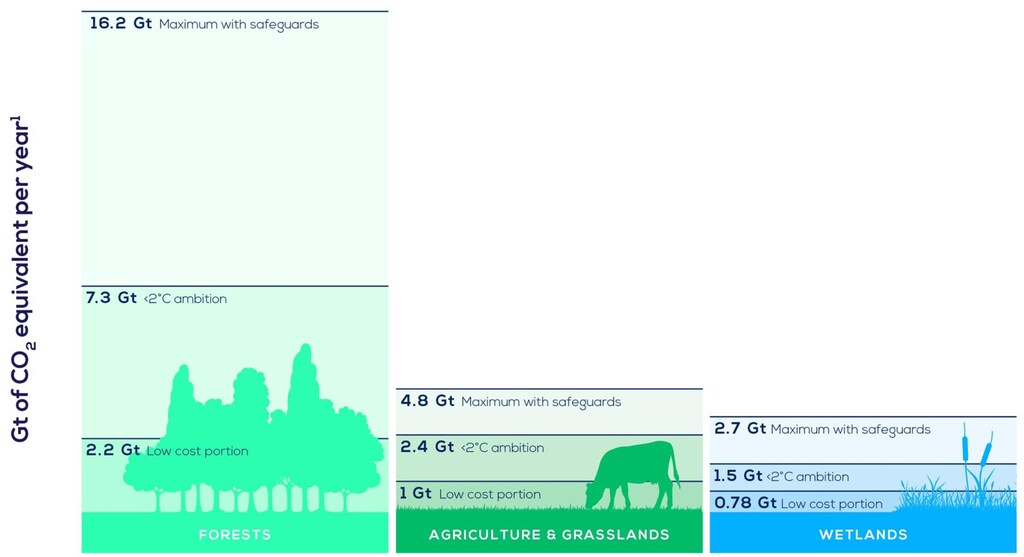
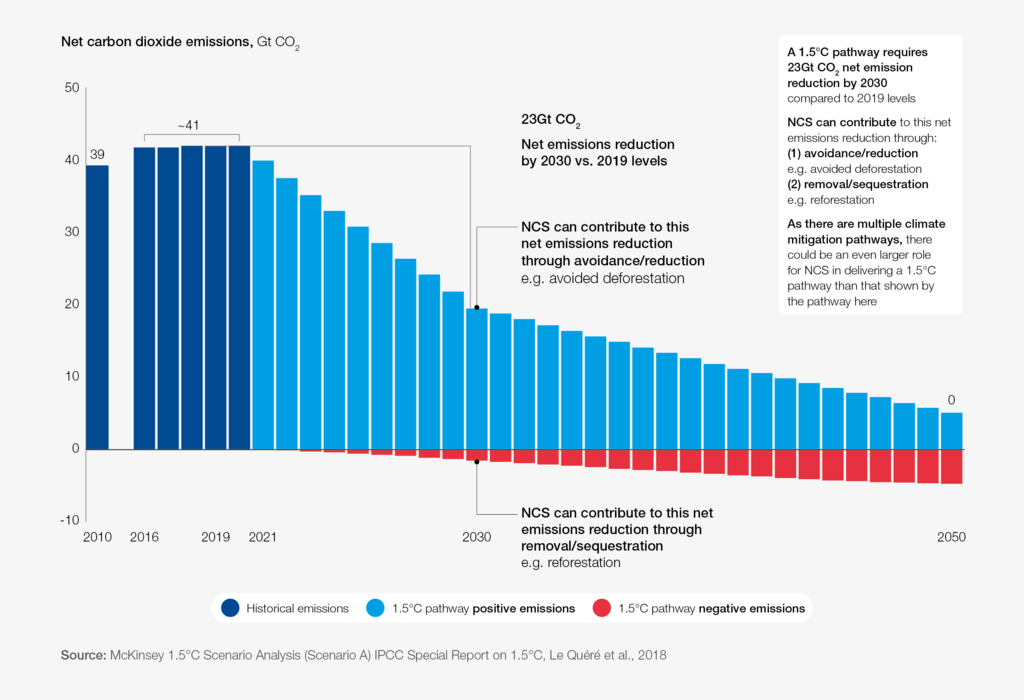
La investigación realizada para el informe del Foro Naturaleza y cero neto confirma las estimaciones de que las NCS pueden aportar un tercio de la mitigación climática necesaria para alcanzar una trayectoria de 1,5 °C y 2 °C de aquí a 2030, y a un coste inferior al de otras formas de eliminación de dióxido de carbono. Este informe se basa en las recomendaciones del Grupo de Trabajo para Escalar los Mercados Voluntarios de Carbono, e identifica seis acciones para acelerar el escalamiento de las NCS de alta calidad y desbloquear los mercados mediante los esfuerzos combinados de líderes empresariales, responsables políticos y la sociedad civil.
Para fomentar la colaboración, en 2019 el Foro y el Consejo Empresarial Mundial para el Desarrollo Sostenible se unieron para crear la Alianza para las Soluciones Climáticas Naturales con el fin de reunir a partes interesadas públicas y privadas e identificar oportunidades y barreras para la inversión en NCS.
Las organizaciones miembros de la Alianza NCS aportaron conocimientos especializados para elaborar Soluciones Climáticas Naturales para Empresas, una guía de alto nivel sobre el uso creíble de los créditos NCS por parte de las empresas.
Póngase en contacto para sumarse a nuestra misión de liberar el poder de la naturaleza.
Los datos facilitan el flujo de capital
Los servicios independientes de seguimiento, información y verificación, así como de diligencia debida, convierten el desempeño de los proyectos (desde el desarrollo del proyecto hasta el almacenamiento de carbono) en resultados medibles y auditables. Esta transparencia a lo largo de todo el ciclo de vida del proyecto reduce el riesgo de crédito y permite a los prestamistas vincular los desembolsos a hitos verificados.
Este modelo financia la infraestructura antes de que se elimine la primera tonelada, lo que demuestra cómo las subvenciones, los bonos y los compromisos de los compradores pueden alinearse para hacer financiable la eliminación de carbono.
Por qué este momento es importante
El sector de la eliminación de carbono refleja lo ocurrido con las energías renovables a finales de los años 2000. Una vez que se alinearon las tarifas reguladas, la financiación de proyectos y la verificación de datos, la inversión en energías renovables creció de 33 000 millones de dólares (2004) a 728 000 millones de dólares (2024).
La eliminación de carbono puede seguir la misma trayectoria, siempre que la arquitectura financiera evolucione para fijar el precio del riesgo con precisión, crear liquidez y canalizar el capital de forma eficiente.
El llamamiento a construir
Las empresas deben anclar el mercado con offtakes plurianuales que reduzcan la demanda y el riesgo de precio, siempre que el comprador tenga grado de inversión. Estos offtakes crean la visibilidad de ingresos necesaria para que los proyectos alcancen la financiabilidad y para que los activos subyacentes sean financiados.
Los gobiernos deben atraer financiación privada eliminando el riesgo normativo, político y jurídico, mediante garantías de primera pérdida, CfD, financiación de la innovación y vías claras de certificación en los mercados de cumplimiento y voluntarios. La contratación pública puede acelerar aún más la demanda y transmitir certidumbre a largo plazo.
Los bancos de desarrollo y las oficinas familiares deben cubrir el «missing middle» con capital catalizador y subordinado que absorba el riesgo operativo inicial y el de escalamiento, lo que permitirá la entrada de los prestamistas preferentes. En la mayoría de las vías, el riesgo tecnológico es bajo; la brecha está en la financiación de las primeras construcciones comerciales.
Los inversores institucionales deben posicionarse para financiar la eliminación de carbono como nueva clase de activo de infraestructura, una vez que el riesgo de ejecución se mitigue mediante envolturas de seguros, contratos estandarizados y operadores creíbles.
Los promotores de proyectos pueden contribuir aportando operadores experimentados y prácticas de ejecución disciplinadas para reducir el riesgo operativo y de ejecución, alineando los incentivos en toda la estructura.
La eliminación de carbono solo alcanzará los niveles que exige la ciencia mediante una arquitectura financiera que funcione y que movilice el capital con confianza. El momento de construir ese sistema es ahora.
Si su organización (ya sea un comprador corporativo, una institución financiera o un socio para el desarrollo) está interesada en contribuir a construir esta arquitectura financiera para la eliminación de carbono, le rogamos que se ponga en contacto con los autores para explorar oportunidades de colaboración.
Los autores agradecen a los siguientes revisores sus contribuciones reflexivas y constructivas a este artículo: Kash Burchett (HSBC), Cindy Jia (ING), Lucas Joppa (Haveli Investment), Henry Waite (Kumo) y Max Zeller (Carbon Removal Partners). Todas las opiniones expresadas en este artículo son exclusivamente las de los autores y no representan las posiciones, opiniones ni avales de los revisores ni de sus respectivas organizaciones.




