Los controles de capital han vuelto. El Fondo Monetario Internacional ha suavizado su oposición anterior a su uso. Algunos mercados emergentes –Brasil, por ejemplo– han vuelto a recurrir a los controles desde la crisis financiera mundial de 2008–2009. Varios economistas destacados han propuesto ahora endurecer y relajar los controles en respuesta a una serie de problemas económicos y financieros.
Aunque las justificaciones varían, suelen compartir el supuesto de que las políticas de primer óptimo no están disponibles y de que los controles de capital pueden considerarse una intervención de segundo óptimo. Un conjunto de estudios considera un escenario en el que la producción fluctúa porque los salarios nominales son rígidos y la política monetaria no está disponible para manipular el nivel de precios (Schmitt-Grohe y Uribe 2012a, 2012b, Farhi y Werning 2012). Una segunda línea caracteriza los controles de capital como un instrumento para manipular de forma óptima los términos de intercambio internacionales (De Paoli y Lipinska 2013). Una última línea defiende el uso flexible de los controles de capital para reforzar la estabilidad financiera (Ostry et al. 2012, Forbes et al. 2013).
Por interesantes que sean los argumentos, el enfoque que recomiendan es uno con el que tenemos poca experiencia. Como mostramos en un nuevo artículo, los gobiernos rara vez han impuesto o eliminado controles de capital en respuesta a fluctuaciones a corto plazo de la producción, de los términos de intercambio o de consideraciones de estabilidad financiera. Una vez impuestos, los controles permanecen en vigor durante largos periodos. Una vez eliminados, rara vez se restablecen. En lugar de fluctuar con la frecuencia del ciclo económico, la intensidad de los controles tiende a evolucionar durante largos periodos en consonancia con variables como la profundidad y el desarrollo financieros internos, la solidez de los contrapesos democráticos y la calidad de las instituciones reguladoras, que asimismo evolucionan lentamente con el tiempo.
Como profesión, sencillamente sabemos poco sobre cómo funcionará la economía si los controles de capital se ajustan con alta frecuencia, ya que históricamente se han ajustado con poca frecuencia.
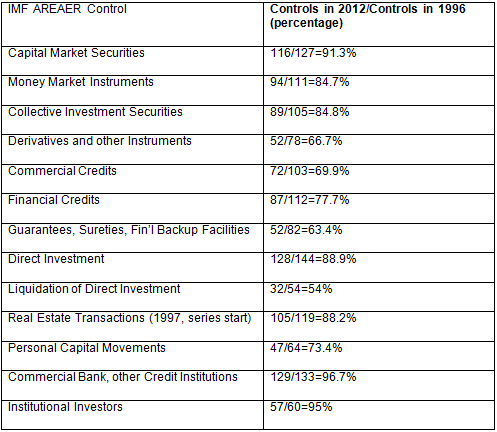
En 1996, 169 países y territorios facilitaron al FMI datos sobre los controles de los valores del mercado de capitales; 127 de ellos tenían restricciones. Dicho de otro modo, estos controles eran generalizados. De esos mismos 127 países, 116 (91,3 %) seguían teniendo esos controles en 2012. En otras palabras, los controles eran persistentes. Y, como se muestra en la Tabla 1, lo que era cierto para los controles sobre valores del mercado de capitales también lo era para otras medidas de control de capital.
Tabla 1. Porcentaje de controles de 1996 que persistían en 2012
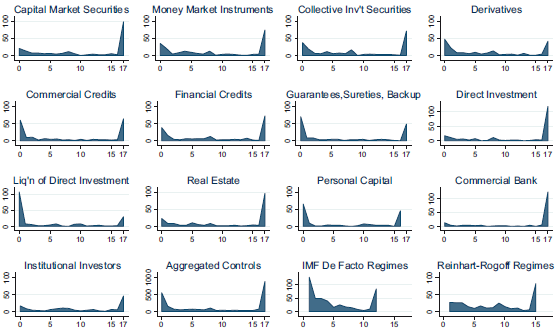
La Figura 1 contiene una serie de histogramas que muestran la duración de los episodios de los distintos tipos de controles de capital. El gráfico superior izquierdo presenta la duración de los episodios de los controles sobre valores del mercado de capitales. Un subconjunto de países no tuvo ningún control de este tipo entre 1996 y 2012; estos países forman el pico de la izquierda del gráfico. A medida que la vista se desplaza hacia la derecha, la línea desciende –pocos países tuvieron controles vigentes durante periodos de uno, dos, tres o más años–, hasta llegar al extremo derecho del gráfico, donde la serie termina con un pico. Nada menos que 98 países tuvieron controles sobre valores del mercado de capitales vigentes durante los 17 años comprendidos entre 1996 y 2012. Y los controles sobre valores del mercado de capitales son típicos de los demás tipos de controles. En la fila inferior, segundo panel desde la izquierda, los distintos tipos de controles se agregan, y el agregado resultante muestra la misma pauta.
¿Qué determina la prevalencia de los controles? Dos variables naturales que cabe examinar son el régimen cambiario del país y su vulnerabilidad a las crisis financieras; ambas están vinculadas, en la teoría y en la sabiduría convencional, con la incidencia de los controles. Pero, en la práctica, los regímenes cambiarios solo están débilmente correlacionados con los controles (para más detalles, véase la Tabla 2 del apéndice que figura a continuación). Los resultados que utilizan las crisis financieras en lugar de los regímenes cambiarios son similares. Lo llamativo es la escasez de correlaciones significativas entre lo que creemos que podría importar y los controles de capital.
Aunque la literatura teórica reciente apunta a la posibilidad de que los gobiernos ajusten los controles en respuesta a la evolución cíclica y a consideraciones macroprudenciales, somos escépticos respecto de la relevancia empírica de estos argumentos. Resulta difícil entender la naturaleza lenta de los controles de capital con fenómenos macroeconómicos y financieros cíclicos. Aun así, estas son hipótesis comprobables. En nuestro trabajo hemos intentado relacionar la incidencia de los controles de capital con la inflación, el crecimiento del PIB, los términos de intercambio, la cuenta de capital rezagada como porcentaje del PIB y el crecimiento del crédito interno ajustado por inflación. En la práctica, encontramos pocos indicios de que los gobiernos impongan o eliminen controles en respuesta a cambios en estas variables.
Una excepción parcial es el crecimiento del crédito interno, donde parece haber cierta tendencia de los gobiernos a relajar o eliminar los controles cuando el crédito se acelera, lo contrario de lo que implicaría la justificación macroprudencial.
Dado que los controles se mueven lentamente, parece más plausible tratar de relacionarlos con características de los países, como la profundidad y el desarrollo financieros, la solidez de los contrapesos democráticos y la calidad de las instituciones reguladoras, que a su vez evolucionan lentamente. En nuestro nuevo artículo presentamos algunas pruebas que sugieren que estos factores podrían en efecto ser responsables de los movimientos en los controles. En particular, encontramos una correlación negativa robusta y estadísticamente significativa entre la incidencia de los controles, por una parte, y estas medidas de desarrollo financiero, desarrollo político y desarrollo institucional, por otra. Lo mismo ocurre con casi todas las medidas de controles de capital consideradas.
Un puñado de países ha logrado ajustar sus controles de capital de forma contracíclica: endureciéndolos cuando entran grandes cantidades de capital extranjero y relajándolos cuando remite la oleada. A veces el objetivo es aislar los precios de los activos y la concesión de crédito interno de los efectos de la entrada, otras veces evitar que el tipo de cambio real se aprecie de forma indeseable, y en otras ocasiones combinar ambas razones. Brasil es un caso destacado, pues ha endurecido y relajado reiteradamente sus controles al ritmo del flujo y reflujo de los movimientos de capital. De forma similar pueden citarse otros ejemplos –Indonesia, Tailandia y Corea del Sur–. Pero, como muestran nuestras pruebas, son excepciones.
Esta reticencia a ajustar los controles con una frecuencia cíclica tiene dos explicaciones. En primer lugar, imponer controles en un país sin antecedentes recientes de los mismos corre el riesgo de enviar una señal negativa (Bartolini y Drazen 1997). Refleja la presunción de que las políticas de primer óptimo no están disponibles. Recurrir a controles para frenar la inflación asociada a las entradas de capital puede interpretarse como indicio de que los instrumentos más convencionales, como una política monetaria más restrictiva, no están disponibles debido, entre otras cosas, al impacto adverso sobre un sistema bancario frágil. Recurrir a controles para limitar la apreciación del tipo de cambio real puede interpretarse como indicio de que el sistema político carece de capacidad para aplicar un endurecimiento más convencional de la política fiscal. Esta señal adversa estará ausente, o al menos será más débil, en un país que utiliza controles de forma habitual y que los ha ajustado previamente.
En segundo lugar, ajustar los controles con una frecuencia cíclica será más fácil, desde el punto de vista técnico, para un país que ya tiene algún tipo de controles en vigor. Dispondrá de la burocracia pertinente, lo que evita la necesidad de crear una nueva. Contará con sistemas para vigilar las transacciones financieras, lo que resulta más cómodo que tener que establecer otros completamente nuevos. Brasil, por ejemplo, tenía una larga historia de controles de capital, la mayoría de los cuales eliminó finalmente hacia mediados de la última década, momento en el que tenía una cuenta de capital prácticamente abierta por completo.
En los últimos años se ha producido una reevaluación de los controles de capital como instrumentos de gestión macroeconómica y macroprudencial. Aunque esta reevaluación es bienvenida, el recurso a estos instrumentos para los fines de gestión macroeconómica y macroprudencial identificados en estos artículos recientes es poco frecuente. Cualquier nueva iniciativa de política que exija cambios frecuentes en los controles se basa en la teoría más que en la experiencia fundada en datos. Hemos señalado varias explicaciones de esta discrepancia.
En primer lugar, los responsables de la formulación de políticas siguen intentando aplicar, cuando es posible, respuestas de primer óptimo, utilizando políticas monetarias y fiscales convencionales frente a los ciclos macroeconómicos e instrumentos regulatorios convencionales a nivel nacional frente a los riesgos financieros.
Bhagwati y Ramaswami (1963) formularon de manera célebre, en el contexto de la política comercial, el argumento de que, cuando existe una distorsión interna, la intervención interna de primer óptimo es preferible a responder con un arancel o una cuota de segundo óptimo. Ese argumento también se aplica al contexto actual.
En segundo lugar, los gobiernos son reacios a recurrir a controles cuando no existe ya un aparato de control.
Hacerlo puede enviar una señal adversa. Puede interpretarse como indicio de que las políticas de primer óptimo en las que antes se apoyaban los responsables de la formulación de políticas no están disponibles. La aplicación es difícil cuando el aparato burocrático pertinente ha sido desmantelado. La lección aquí es que los países que prevén tener que recurrir a controles con fines relacionados con la gestión macroeconómica o macroprudencial deberían pensárselo dos veces antes de desmantelar su aparato de control. Una vez hecho esto y tras avanzar hasta la convertibilidad plena de la cuenta de capital, puede resultar difícil y costoso volver atrás.
Referencias
Bartolini, Leonardo y Allan Drazen (1997), “Liberalización de la cuenta de capital como señal”, The American Economic Review, 87(1): 138–154.
Bhagwati, Jagdish y V K Ramaswami (1963), “Distorsiones internas, aranceles y la teoría del subsidio óptimo”, Journal of Political Economy, 71: 44–50.
De Paoli, Bianca y Anna Lipinska (2013), “Controles de capital: un análisis normativo”, Informe del personal del Federal Reserve Bank of New York 600.
Farhi, Emmanuel e Ivan Werning (2012), “Afrontar el trilema: controles de capital óptimos con tipos de cambio fijos”, documento de trabajo NBER 18280.
Forbes, Kristen, Marcel Fratzscher y Roland Straub (2013), “Controles de capital y medidas macroprudenciales: ¿para qué sirven?”, documento de debate DIW Berlin 1343.
Fondo Monetario Internacional (2012), “La liberalización y gestión de los flujos de capital: una visión institucional”, Washington, DC: FMI.
Jongwanich, Juthathip y Archanun Kohpaiboon (2012), “Eficacia de los controles de capital: evidencia de Tailandia”, Asian Development Review, 29: 50–93.
Ostry, Jonathan, Atish Ghosh, Marcos Chamon y Mahvash Qureshi (2012), “Herramientas para gestionar los riesgos para la estabilidad financiera derivados de las entradas de capital”, Journal of International Economics, 88: 407–421.
Schmitt-Grohe y Uribe (2012a), “Gestión de las paridades cambiarias”, American Economic Association Papers and Proceedings, 102: 192–197.
Schmitt-Grohe y Uribe (2012b), “Política prudencial para países con paridades fijas”, documento de trabajo NBER 18031.
Autores: Barry Eichengreen es catedrático de economía y ciencia política en la Universidad de California, Berkely, y antiguo asesor principal de políticas del Fondo Monetario Internacional; Andrew K Rose es catedrático de negocios internacionales en el grupo de análisis económico y política de la Universidad de California, Berkeley.
Imagen: Un operador mira un gráfico en la pantalla de su ordenador mientras trabaja en el parqué de la Bolsa de Nueva York. REUTERS/Lucas Jackson




