Una de las métricas clave de la inversión inmobiliaria comercial es el rendimiento o tasa de capitalización (cap rate, capitalization rate); en su forma más simple, la relación entre el alquiler que paga el inquilino y el precio pagado por un edificio (o, en ocasiones, el valor de tasación de un edificio mantenido para la inversión). La tasa de capitalización es uno de los indicadores más importantes del estado actual del mercado. Las tasas de capitalización están inversamente relacionadas con el valor: a medida que se comprimen, el valor percibido aumenta; las caídas de precios implican un aumento de las tasas de capitalización. Las disminuciones de los rendimientos (tasas de capitalización) pueden ser una señal temprana importante de que un mercado se está sobrecalentando, en particular si las tasas de capitalización se desvinculan de fundamentos sensatos. Sobre todo, cuando los participantes del mercado empiezan a afirmar que las bajas tasas de capitalización se deben a «un nuevo paradigma» o a un «cambio significativo en la dinámica del mercado», probablemente sea hora de vender y ponerse a salvo. Pero, dado que los rendimientos son una de las pocas estadísticas que se observan de forma habitual y periódica en los mercados, resulta extraño que muchos participantes parezcan aceptar los cambios de rendimiento como algo natural en lugar de considerarlos una fuente de preocupación.
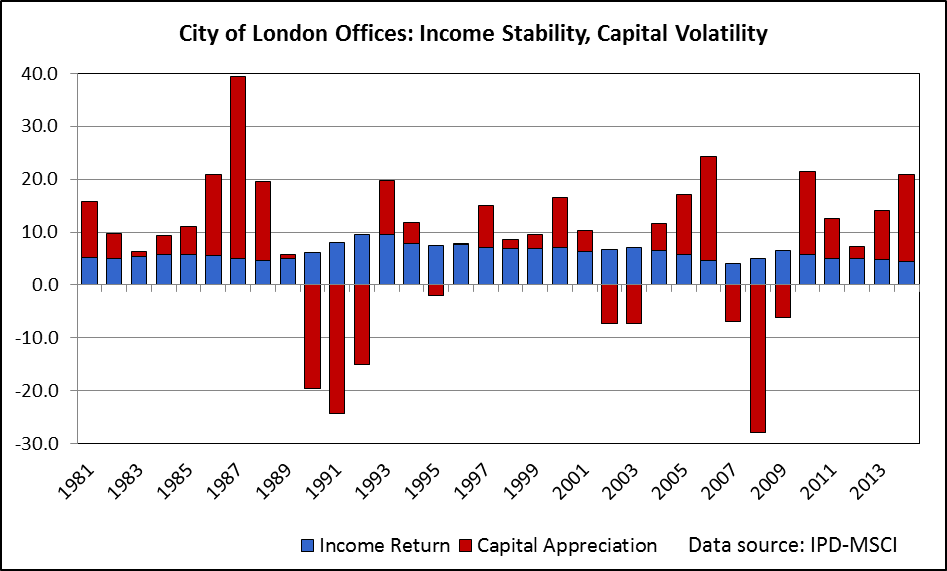
Al separar los rendimientos inmobiliarios en sus componentes de ingresos por alquiler y apreciación de capital, resulta evidente que el rendimiento por ingresos es notablemente estable en el tiempo en la mayoría de los mercados. El crecimiento del capital, y de forma más significativa sus caídas, impulsa la volatilidad del valor de los activos. A modo de ilustración, los datos de IPD-MSCI muestran que el rendimiento neto anual por ingresos de alquiler de las oficinas de la City de Londres osciló entre el 4,1% y el 9,5% entre 1981 y 2014, con una desviación estándar de solo el 1,3%. En cambio, la apreciación de capital osciló entre −28% y +34% durante el mismo periodo, con una desviación estándar del 13% (véase el gráfico siguiente). Los cambios en el valor del capital están, en gran medida, dominados por los cambios en la tasa de capitalización. Los precios y valores en aumento antes de la crisis financiera se debieron no al crecimiento de los alquileres, sino a la compresión de la tasa de capitalización (rendimiento); lo mismo ocurrió en la fuerte corrección del mercado que siguió. Esto se hace eco de los hallazgos de Bob Shiller en los mercados de renta variable, donde los beneficios se mantienen relativamente estables en el tiempo; los cambios en el ratio precio-beneficio se deben a cambios en los precios.
Podemos interpretar la tasa de capitalización simplemente como el resultado de la oferta y la demanda en el mercado de inversión inmobiliaria. Si hay un exceso de capital que trata de entrar en un mercado en relación con las oportunidades de inversión disponibles, los precios se verán empujados al alza y las tasas de capitalización a la baja, porque la demanda supera a la oferta.
Ahora bien, lo que nos dice la teoría financiera (y lo que enseñamos a nuestros estudiantes) es que la tasa de capitalización debería ser el rendimiento exigido sobre el inmueble menos el crecimiento a largo plazo de los ingresos por alquiler (ajustado por depreciación). El rendimiento exigido refleja los tipos de interés de la economía, el coste de capital de los inversores y su actitud frente al riesgo. A su vez, el rendimiento exigido en el mercado debería ser la rentabilidad libre de riesgo más una prima de riesgo adecuada a la naturaleza del tipo de activo:
k = RFR + RP – g
Así pues, si observamos cambios en los rendimientos de un mercado, eso debería implicar que uno de esos componentes (la tasa libre de riesgo, la prima de riesgo o el crecimiento de los alquileres a largo plazo) ha cambiado. Si no podemos ver qué impulsa el cambio a nivel fundamental, puede implicar una fijación errónea de precios en el mercado.
Fue una experiencia común para profesionales y académicos del mercado en 2005 y 2006 que los precios de transacción «no tuvieran sentido». Al introducir en los modelos de flujos de caja supuestos plausibles de ingresos, crecimiento, costes y rendimientos exigidos, los valores de inversión resultaban muy inferiores a los precios alcanzados. Es en este punto cuando pueden entrar en juego factores conductuales: se elevan las tasas de crecimiento, se reducen los rendimientos exigidos, se recortan las rentabilidades de salida para que la evaluación de la inversión encaje con el precio, y surgen los argumentos del «nuevo paradigma» que respaldan esos supuestos cambiantes. ¿Tenía sentido entonces? ¿Lo tiene ahora?
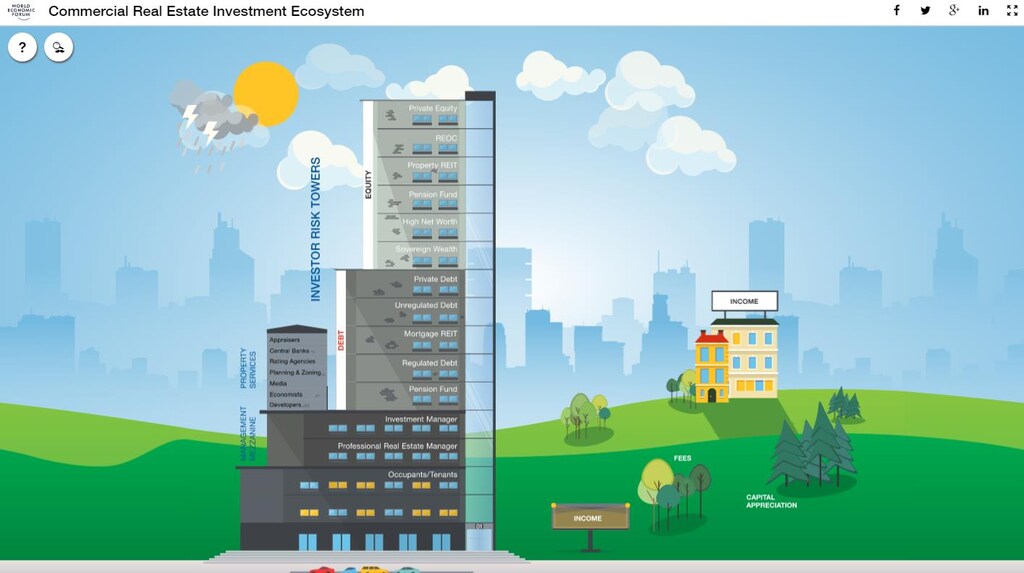
Haga clic en la imagen siguiente para explorar nuestro gráfico interactivo sobre el ecosistema de la inversión inmobiliaria comercial
Para la rentabilidad libre de riesgo, la mayoría de los manuales de finanzas remiten a los rendimientos de los bonos públicos, pero esto es solo una medida aproximada (en el entorno económico actual, con rendimientos al vencimiento deprimidos, los bonos del Estado en muchos países parecen más bien un riesgo sin rentabilidad). Durante un periodo considerable antes de la crisis financiera global, los rendimientos de los bonos en las economías desarrolladas habían estado bajando; rendimientos de bonos más bajos implican rendimientos exigidos más bajos para el sector inmobiliario, pero no necesariamente tasas de capitalización más bajas.
El descenso de los rendimientos de los bonos se debió en gran medida a menores expectativas de inflación; pero, en la medida en que los valores de alquiler actúan como cobertura frente a la inflación, esto también debería haber reducido las expectativas de crecimiento de los alquileres a largo plazo. En términos generales, la inflación se compensa. Así pues, para que una caída de las tasas de capitalización se vincule con una caída de los rendimientos de los bonos, la tasa real libre de riesgo (sin considerar las expectativas de inflación) debe disminuir; es decir, los inversores en general deben haberse vuelto menos reacios al riesgo. Existía la opinión generalizada de que eso era cierto en la primera mitad de los años 2000: la creencia de que la gestión macroeconómica (internacional) había reducido la inestabilidad cíclica además de la inflación, lo que se trasladaba a rendimientos exigidos más bajos para las inversiones. Sea cual fuere el resultado, no era del todo irracional sostener tales opiniones, a pesar de la posterior reescritura de la historia.
En el entorno de mercado actual, es más complicado analizar la relación entre los rendimientos de los bonos públicos, muy bajos (deprimidos por la flexibilización cuantitativa y otras medidas fiscales en el intento de estabilizar el sistema financiero y generar algo de crecimiento económico, cualquiera que sea), y las tasas de capitalización. Es cierto que los tipos de bonos bajos se trasladan a tipos de interés bajos, lo que reduce el coste de capital para los inversores apalancados. Pero ¿justifica esto tasas de capitalización sensiblemente más bajas, manteniendo expectativas «normales» de rentabilidad inmobiliaria basadas en promedios históricos? En los dos escenarios económicos principales, o bien los rendimientos de los bonos volverán a niveles normales a largo plazo (reales), elevando las rentabilidades de salida y perjudicando la rentabilidad de cualquier inversor que haya comprado a tasas de capitalización bajas; o bien permanecerán bajos debido a un mal desempeño económico continuado y a programas de austeridad, lo que implicaría rentabilidades más bajas durante periodos prolongados. En cualquiera de los dos casos, reducir las tasas de capitalización para igualarlas a los rendimientos de bonos deprimidos es incompatible con la hipótesis de que el sector inmobiliario ofrecerá las rentabilidades típicas a largo plazo en línea con los promedios históricos.
Las tasas de capitalización caerían racionalmente (y los valores subirían) si aumentaran las expectativas de crecimiento de los alquileres. Pero existe mucho malentendido sobre este punto: el componente de crecimiento aquí es el crecimiento de los alquileres a largo plazo , no los aumentos de alquileres a corto plazo, particularmente si son cíclicos. Sin embargo, aquí los factores conductuales y las creencias pueden desempeñar un papel en la reducción de las tasas de capitalización y el aumento de los precios. Por ejemplo, a menudo se observa que los niveles de alquiler, es decir, los alquileres por metro cuadrado, de las principales ciudades globales son más altos que los de las ciudades más pequeñas de la jerarquía urbana. Sin embargo, esto no significa que los aumentos de alquiler de los edificios existentes se produzcan necesariamente a un ritmo más rápido. Gran parte del crecimiento económico de las ciudades no se traduce en crecimiento de los alquileres a largo plazo porque la oferta se ajusta, aunque con rezagos considerables. Las nuevas construcciones pueden captar el aumento de los valores de alquiler. Los valores del suelo aumentan en respuesta al creciente fortalecimiento económico: las ciudades se vuelven más densas para acomodar el crecimiento de la demanda, pero para el propietario de un inmueble esto puede exigir la remodelación del edificio existente para aumentar su superficie y/o modernizar el espacio ofrecido, con el fin de captar el mayor valor del suelo en forma de flujo de ingresos por alquiler.
La City de Londres vuelve a ofrecer una ilustración de ello. Durante el periodo 1981-2014 que se muestra, el stock de espacio ha aumentado de forma bastante acorde con el aumento del empleo, y el crecimiento de los alquileres se ha visto frenado por grandes promociones de oficinas en las periferias de la City, como en Docklands. Entre 1981 y 2014, el crecimiento del valor de los alquileres fue de alrededor del 2% anual antes de la inflación, −1,7% después de la inflación. Esto es coherente con la evidencia a largo plazo: la tesis doctoral de Steven Devaney mostró prácticamente ningún crecimiento real de los alquileres de oficinas en Londres entre 1850 y 1950, periodo en el que la City se consolidó como un importante centro financiero; la investigación a largo plazo en Nueva York, Ámsterdam y otros mercados encuentra resultados notablemente similares. La implicación es que, para capturar el crecimiento económico real, una inversión debe gestionarse activamente y mantenerse durante el tiempo suficiente para que la opción de remodelar el edificio resulte rentable. Para estos inversores a largo plazo, la adquisición de inmuebles en mercados desarrollados a rendimientos bajos, con tasas de capitalización por debajo de los promedios a largo plazo, puede ser racional porque, con el tiempo, dan sus frutos. Pero ¿pueden ser racionales para inversores pasivos básicos, en particular aquellos con horizontes de inversión más cortos, fondos de vida finita o inversores apalancados con una restricción de financiación?
Esto me lleva de nuevo a la cuestión del coste de capital y a la naturaleza de los inversores individuales. La globalización de la inversión inmobiliaria ha introducido nuevos actores en los mercados inmobiliarios, inversores que pueden tener características muy distintas a las de los actores tradicionales. Los grandes inversores inmobiliarios globales afrontan un riesgo de cartera menor porque han diversificado gran parte del riesgo doméstico de sus carteras; tienen acceso a fuentes de capital más baratas, tanto deuda como capital propio, y por ello tienen costes de financiación más bajos. Su tasa de referencia libre de riesgo es una tasa global o la que prevalece en su país de origen, no el tipo de los bonos locales. Como resultado, cuando los inversores inmobiliarios globales invierten fuera de su país de origen, sus rendimientos exigidos pueden ser más bajos, lo suficientemente bajos como para compensar con creces sus desventajas informativas y sus mayores costes de búsqueda en comparación con los inversores locales. Además, cuando esos inversores tienen horizontes temporales largos o no están sometidos a presiones de mercado a corto plazo para realizar el valor de sus activos, por ejemplo, los fondos soberanos de inversión, no necesitan la misma prima de liquidez que requieren los fondos y empresas de vida finita.
A medida que estos inversores aumentan su peso entre los participantes del mercado, y a medida que el comprador marginal (¿qué es un comprador marginal?) se convierte en un inversor no nacional bien capitalizado, las tasas de capitalización podrían verse influidas a la baja, lo que se reflejaría en precios de activos más altos. La City de Londres vuelve a ofrecer una ilustración: la última investigación de la Universidad de Cambridge titulada Who Owns the City sugiere que casi dos tercios del espacio de oficinas de la City pertenecen a inversores no nacionales, que también dominan la propiedad del espacio de nueva construcción en el mercado. Si esto ha provocado un descenso de los rendimientos, debería plantear interrogantes sobre los rendimientos y riesgos esperados para los inversores sin esas características globales a largo plazo. También existe el riesgo de que rendimientos más bajos (posiblemente racionales) en mercados globalizados influyan en la caída de los rendimientos en otros mercados que no tienen las mismas características, inflando artificialmente los precios.
Otra implicación de esta tendencia global es que la inversión se concentra cada vez más en un pequeño grupo de ciudades que ofrecen activos sustanciales de alto valor para inversores que necesitan colocar enormes cantidades de capital con rapidez y sin distorsionar el mercado. Estas grandes ciudades ofrecen economías de escala y están atendidas por proveedores de servicios globales. Los datos de Real Capital Analytics sobre las grandes transacciones de oficinas en el periodo 2007-2014 mostraron que más del 50% de la inversión en valor se destinó a solo diez ciudades, y más del 75% a las 25 ciudades mejor clasificadas. Además, las sedes centrales de los propietarios de ese inmueble se ubican predominantemente en esas mismas ciudades, que son la fuente de deuda y capital para los inversores. Esto pone de relieve la interconexión de los intereses de inversión, ocupacionales y financieros en los mercados de oficinas de las grandes ciudades que expuse en Towers of Capital y plantea interrogantes sobre la exposición al riesgo sistémico y los efectos de contagio de las perturbaciones de los mercados de capitales que se propagan por los mercados inmobiliarios globalizados. Gran parte de la justificación para mantener una cartera inmobiliaria global proviene de los beneficios de la diversificación; pero si los fondos asignados al sector inmobiliario se concentran cada vez más en mercados con los mismos motores económicos, esos efectos de diversificación podrían disiparse. En efecto, en la prima de riesgo, la exposición al riesgo sistémico podría compensar las ganancias de la diversificación y la liquidez.
¿Es entonces la tasa de capitalización el mejor indicador temprano de sobrecalentamiento del mercado, el canario en la mina de carbón? Probablemente no por sí sola: los cambios estructurales en los mercados y las características de los inversores pueden dar lugar a cambios racionales en el rendimiento. Pero sí es un indicador muy importante, no obstante. Los inversores, analistas y reguladores que observan los cambios en las tasas de capitalización deben preguntarse qué impulsa ese cambio y analizar los componentes fundamentales de la tasa de capitalización. ¿Hay alguna razón para suponer que ha habido un cambio estructural y sostenible en la tasa libre de riesgo (real)? ¿Por qué habría cambiado la prima de riesgo? ¿Hay alguna razón para pensar que el crecimiento real de los alquileres a largo plazo será mayor en el futuro (recordando que la oferta se ajustará a la demanda)? ¿Han cambiado de forma permanente las características de los inversores en el mercado, de modo que se hayan alterado los rendimientos exigidos? Si ninguna de estas hipótesis se cumple, el comprador debe tener cuidado.
Autor: Colin Lizieri, catedrático Grosvenor de Finanzas Inmobiliarias, Universidad de Cambridge, Reino Unido
Imagen: Vista de viviendas adosadas en Bexleyheath, al sureste de Londres, 12 de mayo de 2014. REUTERS/Suzanne Plunkett




