Actualmente, los fabricantes tienen una visión optimista de Estados Unidos, y con razón. Los costos laborales por unidad están bajando mientras la productividad aumenta en comparación con muchos países de Europa, al mismo tiempo que los costos de la energía en Estados Unidos han disminuido. Entre 2007 y 2012, por ejemplo, la productividad laboral estadounidense aumentó casi un 3 %, mientras que en el Reino Unido disminuyó alrededor de un 3 % durante el mismo período, según The Conference Board. Además, los precios del gas natural en Estados Unidos, impulsados a la baja por el auge del petróleo y el gas de esquisto, son la mitad de los de Europa.
En particular, los fabricantes europeos tienen dificultades para competir. Esta puede ser una de las razones por las que el fabricante sueco de electrodomésticos Electrolux accedió a adquirir la planta de fabricación Appliance Park de GE en Louisville, Kentucky, junto con la marca GE Appliances.
También hay buenos motivos para creer que Estados Unidos puede ser competitivo incluso frente a China, la potencia manufacturera mundial de las últimas décadas. Lo que plantea la pregunta: ¿puede Estados Unidos, de hecho, convertirse en la nueva estrella emergente de la manufactura?
«Sin duda somos más competitivos que los europeos, tanto por los costos de la energía como por los menores costos laborales», afirma Kati Suominen, profesora de economía global y gestión en la UCLA Anderson School of Management. De hecho, según un estudio de 2014 de Boston Consulting Group (BCG), los costos de manufactura en la UE han aumentado hasta un 10 % en relación con los de Estados Unidos durante la última década.
«Deberíamos ser más competitivos que China ahora mismo, si las proyecciones sobre la evolución de los costos laborales chinos son acertadas, aunque también se avecina cierta inflación salarial a medida que disminuya la capacidad ociosa de la economía», afirma la Sra. Suominen. De hecho, según el mismo estudio de BCG, la ventaja de China sobre Estados Unidos en costos de manufactura pasó del 15 % en 2004 a menos del 5 % en una década.
La Sra. Suominen advierte que, en un futuro próximo, los costos laborales podrían ser menos importantes que la disponibilidad de tecnologías como la impresión 3D y la automatización de fábricas como factores que impulsan los costos de manufactura. Aun así, afirma: «Lo que concluiría en este momento es que, sí, Estados Unidos está bien posicionado para ser el líder mundial en manufactura».
No tan rápido, afirma Willy Shih, profesor de práctica de gestión en Harvard School of Business. Aunque coincide en que los costos laborales son actualmente relativamente bajos en Estados Unidos y que los menores costos de la energía sí otorgan ventajas competitivas al país —en particular, en los productos petroquímicos y otros que dependen de materias primas derivadas del petróleo y el gas—, advierte que quizá no sea tan fácil recuperar a los fabricantes que se marcharon de Estados Unidos en busca de lugares más baratos.
Un problema, señala, es que el «ecosistema industrial» estadounidense se ha deteriorado: puede que la base de proveedores, las habilidades de la fuerza laboral y otros elementos necesarios para respaldar un resurgimiento de la manufactura no estén a la altura de la tarea.
El Sr. Shih también considera que el auge de la manufactura estadounidense presenta matices: algunos sectores son propicios para la relocalización y otros probablemente nunca regresarán. Según sostiene, los artículos más pequeños, como los productos electrónicos de consumo, probablemente seguirán fabricándose en Asia. «China se ha hecho con la cadena de suministro de productos electrónicos, así que sencillamente no tiene mucho sentido traer la producción de vuelta. El costo de embalar todos los componentes y enviarlos a Estados Unidos para ensamblarlos es mayor que si se ensambla el producto en Asia».
Ese problema, afirma el Sr. Shih, no se aplica tanto a los artículos más grandes, incluidos los productos fabricados en Appliance Park. Dado que tienen un mayor volumen y, por tanto, una densidad de valor relativamente menor que un artículo como un teléfono móvil, tiene más sentido traer de vuelta a Estados Unidos la fabricación, por ejemplo, de un refrigerador o un automóvil. «Este año, Honda exportará más automóviles fabricados en Estados Unidos de los que importará a Estados Unidos desde Japón», afirma el Sr. Shih. En otras palabras, la manufactura de productos grandes, como automóviles, aviones o electrodomésticos, debería seguir prosperando en Estados Unidos.
En cuanto a una infraestructura manufacturera deteriorada, ese no parece ser un problema para Appliance Park, por ejemplo. GE invirtió 800 millones de dólares en modernizar la planta entre 2009 y 2012 y anunció su intención de invertir otros 277 millones de dólares a corto plazo, incluso mientras finalizaba el acuerdo con Electrolux.
Dado que el acuerdo para que Electrolux adquiera GE Appliances no se cerrará hasta mediados de 2015 como muy pronto, aún es demasiado pronto para saber qué le depara el futuro a Appliance Park. Pero, al completar su mayor adquisición, parece que el fabricante europeo de electrodomésticos está apostando fuerte a que la manufactura en Estados Unidos seguirá siendo competitiva.
Esta publicación apareció originalmente en GE LookAhead
Autor: Michael Belfiore es escritor de GE LookAhead.
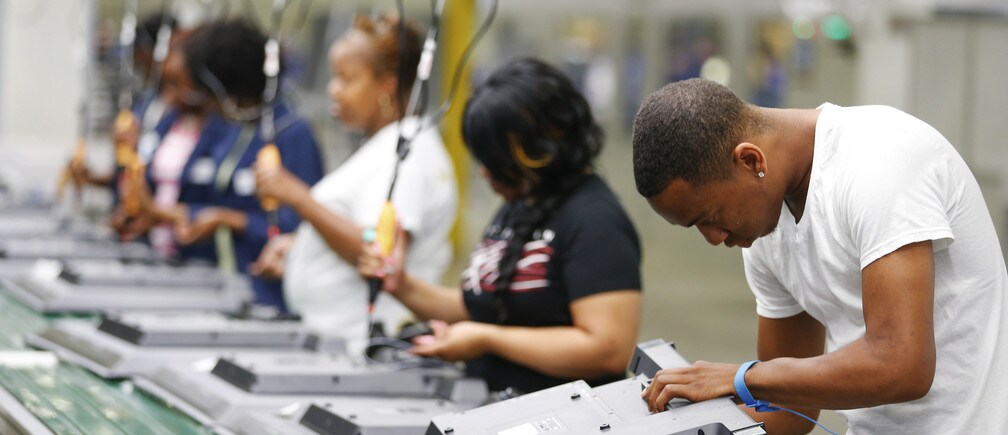
Imagen: Trabajadores de la línea de montaje reemplazan las cubiertas traseras de televisores de 32 pulgadas en Element Electronics, en Winnsboro, Carolina del Sur. REUTERS/Chris Keane




