La respuesta corta es un sí vacilante, que roza un tímido no.
La respuesta más extensa parte de señalar que el mecanismo que transmite el impulso de la política monetaria desde el Banco Central Europeo a la economía es, en esencia, una cadena con tres eslabones: primero, el tipo oficial(s) del BCE; segundo, el tipo al que los bancos se financian, es decir, el tipo de financiación; tercero, el tipo al que los bancos prestan a la economía, es decir, el tipo de préstamo. En condiciones normales, mover el tipo oficial produce cambios bien comportados en los otros dos tipos, y el banco central tiene un buen control sobre el coste al que los bancos financian las actividades de hogares y empresas. En situaciones de crisis, como subraya con frecuencia el BCE, el mecanismo de transmisión se ve deteriorado y el vínculo entre el tipo oficial, en un extremo de la cadena, y el tipo de préstamo, en el otro extremo, es más débil y menos preciso. En este blog, la atención se concentrará en la relación entre el tipo oficial y el tipo de financiación. El análisis de la relación igualmente importante entre este último y el tipo de préstamo, que está influida por el comportamiento de los bancos y, en particular, por el proceso de desapalancamiento en curso, queda para otra ocasión. Basta decir aquí que la incertidumbre sobre esta relación añade dificultad al BCE para controlar el tipo de préstamo, que es el más importante para la economía real. Si añadimos, como mostró con claridad la experiencia de las últimas semanas, las influencias sobre los tipos europeos procedentes del otro lado del Atlántico, se obtiene una imagen completa.
El tipo de financiación, en las distintas jurisdicciones del área del euro, depende directamente de tres factores:
Los tipos oficiales del BCE,
Tipos del mercado monetario, que están influidos por el volumen de exceso de liquidez,
La atracción pull/push de los rendimientos de la deuda pública en las distintas jurisdicciones.
En cuanto a los tipos oficiales del BCE, el presidente anunció a principios de mayo un recorte del tipo de la Operación Principal de Financiación (MRO) de 25 puntos básicos y un recorte del tipo de la facilidad marginal de crédito (MLR) de 50 puntos básicos. A principios de junio reforzó la señal de que, si fuera necesario, podría seguir otro recorte. Por supuesto, el MRO y el MLR están directa y precisamente bajo el control del BCE, y su reducción tiene un efecto directo y positivo sobre los costes de financiación de los bancos de la periferia de Europa, dado que son predominantemente ellos quienes se financian en el BCE, mientras que su efecto sobre los bancos del núcleo es muy limitado, ya que estos ya se financian en el mercado a tipos cercanos a cero. Por tanto, el recorte de los tipos MRO y MLR tiene un efecto asimétrico en la dirección correcta, más intenso en la periferia, que está en recesión, que en el núcleo, donde las condiciones macroeconómicas son claramente mejores.
El control por parte del BCE de los tipos del mercado monetario es mucho menos preciso que el control de los tipos oficiales. De hecho, estos tipos dependen en gran medida del exceso de liquidez, que a su vez está determinado básicamente por el comportamiento de los bancos,dado el procedimiento de adjudicación íntegra recientemente confirmado que se prolongará al menos hasta el verano del año que viene. En las condiciones actuales, dada la preponderancia de la liquidez proporcionada por las dos operaciones LTRO a tres años (78,5 % del total), la evolución del exceso de liquidez está dominada por el reembolso por parte de los bancos de los préstamos recibidos en estas operaciones. Estos reembolsos los deciden, semana a semana, los bancos, comparando el coste (incluido un efecto de estigma) de financiarse en el banco central con el coste de financiarse en el mercado, teniendo debidamente en cuenta la incertidumbre y las tensiones. Entre principios de 2013, cuando por primera vez fue posible reembolsar, y el 8 de mayo, cuando se redujeron los tipos, los bancos reembolsaron unos 285.000 millones, y el exceso de liquidez se redujo en unos 300.000 millones, lo que supone un ritmo medio de reducción de la liquidez de unos 70.000 millones al mes. Desde que el BCE redujo su tipo MRO, el ritmo de reembolsos se ha ralentizado significativamente, hasta unos 30.000 millones al mes. Dadas estas evoluciones, el exceso de liquidez sigue siendo muy elevado, en torno a 260.000 millones, y el EONIA no se ha alejado de su nivel muy bajo, situado apenas a unos pocos puntos básicos por encima de cero (remitimos a los últimos datos del BCE sobre las condiciones de liquidez diaria). Sobre la base de la relación entre el exceso de liquidez y el tipo EONIA que muestra el diagrama de dispersión siguiente, el EONIA no debería alejarse de ese nivel hasta que el exceso de liquidez se reduzca aún más, hacia el nivel de 100.000 millones.
Gráfico 1: diferencial del EONIA y exceso de liquidez desde enero de 1999
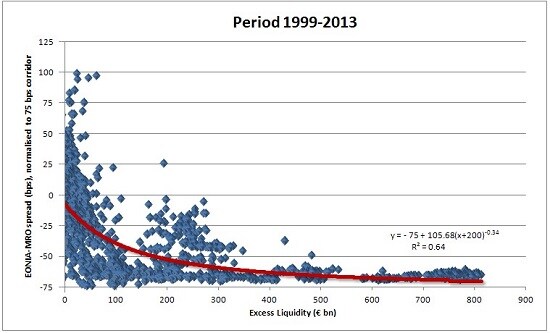
No obstante, cuando se alcance ese nivel, el EONIA empezará a subir de forma bastante pronunciada, y ese comportamiento podría anticiparse mediante los tipos de interés a plazo (ya sean swaps de índice overnight o tipos Euribor): las expectativas sobre los tipos de interés, y por tanto los tipos a plazo, subirán cuando se espere que el exceso de liquidez baje, y viceversa.
Resulta interesante aprovechar la fuerte correlación entre el exceso de liquidez y el tipo Eonia presente en el diagrama de dispersión anterior para estimar, en primer lugar, cuál sería el nivel de los tipos EONIA a plazo implícito en algún supuesto sobre el exceso de liquidez y, en segundo lugar, utilizando la relación a la inversa, cuáles son las expectativas sobre el exceso de liquidez implícitas en los tipos EONIA a plazo actuales.
El ejercicio de proyectar los tipos de interés a partir de supuestos sobre el exceso de liquidez muestra, por ejemplo, que, si los bancos hubieran seguido reduciendo su demanda de liquidez del Eurosistema al mismo ritmo medio de los primeros cuatro meses de 2013, el EONIA habría alcanzado el tipo MRO (o incluso algo por encima) hacia septiembre de 2013, ya que el exceso de liquidez habría caído a cero en ese mes. Esto significa que el EONIA habría pasado del nivel de unos pocos puntos básicos al nivel del tipo MRO (75 puntos básicos en ese momento), lo que habría provocado un endurecimiento endógeno de la política monetaria equivalente a 3 subidas de tipos de un cuarto de punto del tipo de política, tal como se anticipó en una evaluación anterior de las noticias procedentes de Bruselas y Washington. Sin embargo, con la reducción de tipos (y la expectativa de que podría producirse una nueva reducción), el patrón de reembolsos se ha ralentizado significativamente, como se ha mencionado antes. Suponiendo que el ritmo de reembolso del exceso de liquidez siga siendo inferior en torno a un 50 % respecto del promedio registrado hasta principios de mayo, el BCE habría obtenido con el recorte del tipo MRO no solo una financiación más barata para los bancos, sino también otros cuatro o cinco meses antes de que el exceso de liquidez llegara a cero y el EONIA alcanzara el tipo MRO, de modo que el alejamiento de 0 se desplazaría del otoño de 2013 al invierno del año siguiente. Por supuesto, bajar el tipo MRO a 0,25 reduciría aún más el coste de la financiación del banco central e induciría a los bancos a mantener un mayor volumen de exceso de liquidez, lo que mantendría los tipos del mercado monetario más cerca de cero durante aún más tiempo.
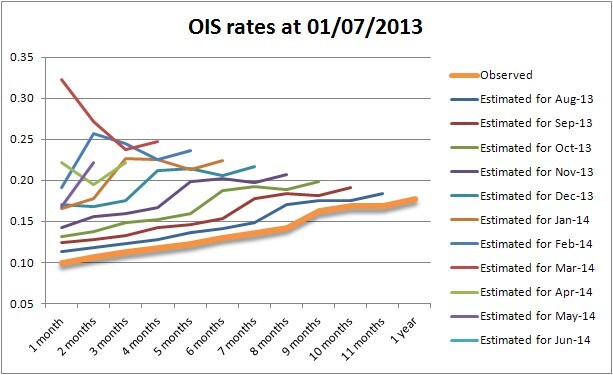
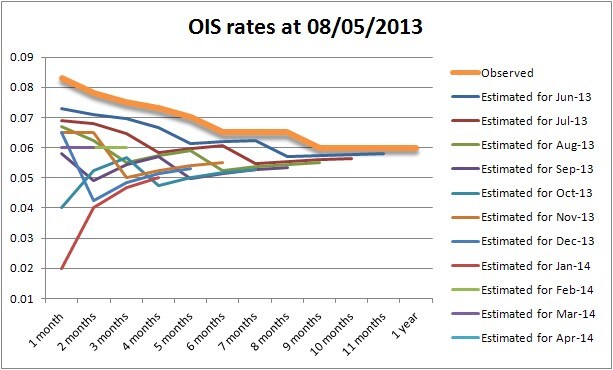
Gráfico 2: tipos OIS implícitos (%) para los próximos meses en distintas fechas
Fuentes: datos de Datastream y cálculos de Bruegel.
Las estimaciones que derivan las expectativas sobre el exceso de liquidez a partir de los tipos EONIA a plazo observados a principios de julio (gráfico 2, panel superior) indican que se espera que la liquidez se mantenga cerca de 200.000 millones hasta alrededor de la primavera de 2014, ya que la curva del EONIA es bastante plana hasta entonces. Sin embargo, obsérvese en el gráfico 1 que la relación entre el exceso de liquidez y el EONIA se vuelve más ruidosa a medida que el exceso de liquidez se aproxima a cero, por lo que la estimación de la liquidez esperada implícita en los tipos EONIA a plazo no es tan precisa para niveles relativamente bajos de liquidez. Aun así, las expectativas implícitas en los tipos EONIA a plazo apuntan, en conjunto, a que las condiciones de liquidez sigan siendo aún más abundantes que las consideradas anteriormente, suponiendo una reducción del 50 % de la disminución del exceso de liquidez respecto de lo logrado en los primeros cuatro meses del año. Cabe subrayar, no obstante, que la curva a plazo del EONIA puede cambiar rápidamente en función de las expectativas del mercado sobre las decisiones del banco central. De hecho, la curva de rendimientos del EONIA ya se ha desplazado al alza de forma bastante significativa entre el día posterior al recorte de tipos de mayo (panel inferior del gráfico 2) y principios de julio (panel superior del gráfico 2).
En cierto modo, el ejercicio cuantitativo expuesto anteriormente mide el potencial de «endurecimiento endógeno» implícito en la capacidad de los bancos para determinar el volumen de exceso de liquidez en el sistema: a medida que la situación mejora y los bancos devuelven el dinero que tomaron prestado del BCE, todavía podría producirse, con un tipo de recompra situado en 50 puntos básicos, un endurecimiento del orden de 2 subidas de un cuarto de punto que no deriva de ninguna decisión del BCE. De hecho, la decisión del BCE de bajar los tipos ha anticipado este potencial endurecimiento endógeno: el menor tipo MRO reduce directamente el potencial de subida del EONIA; además, los tipos MRO y MLF (Marginal Lending Facility) más bajos abaratan la financiación del banco central y, por tanto, reducen la cantidad que los bancos querrán devolver y, en consecuencia, elevan el exceso de liquidez y mantienen los tipos del mercado monetario más cerca durante más tiempo del tipo de la facilidad de depósito.
En conclusión, con el recorte del tipo MRO el BCE ha recuperado cierto grado de control sobre los tipos del mercado monetario y el exceso de liquidez, pero está lejos de un control preciso.
La influencia del BCE es aún menos precisa y directa sobre los tipos de financiación debido a la atracción pull/push de los rendimientos de la deuda pública en las distintas jurisdicciones sobre los costes de financiación bancaria. Esa atracción se deriva del hecho de que el rendimiento de los valores públicos actúa como un imán para los tipos de interés en toda la jurisdicción; en particular, un banco normalmente no puede financiarse más barato que el soberano y solo prestará con un margen sobre su coste de financiación. El deseo y la necesidad de debilitar el vínculo entre el coste de financiación bancaria y el rendimiento de los valores públicos están en la base del impulso hacia la unión bancaria, pero este resultado aún no se ha alcanzado y, por tanto, la correlación sigue siendo muy fuerte. El pull/push es, cuantitativamente, el factor más importante para los tipos de financiación que prevalecen en los países individuales, ya que el diferencial entre los bonos del núcleo y de la periferia, que, por ejemplo, sigue siendo del orden de 200 puntos básicos a dos años en España e Italia, es, por supuesto, mucho más importante que la reducción de 25 puntos básicos del tipo de recompra aprobada en mayo, y mayor que cualquier posible reducción adicional concebible de los tipos oficiales por parte del BCE, y también mayor que el potencial «endurecimiento endógeno» estimado anteriormente. Aun así, el BCE tiene cierta influencia sobre los diferenciales entre los bonos soberanos, como demuestra el hecho de que hayan bajado bruscamente (del orden de 1.700 puntos básicos en Grecia, 300 en España y 250 en Italia) desde el anuncio del programa de Operaciones Monetarias de Compraventa (OMT) en julio pasado. Sin embargo, los diferenciales siguen siendo bastante amplios, y esto explica, por ejemplo, por qué los bancos alemanes pueden financiarse mucho más barato que los españoles (con un diferencial de 300 puntos básicos). De cara al futuro, el diferencial entre núcleo y periferia se moverá siguiendo las oleadas de tensión/calma en el área del euro y no depende solo del BCE.
La conclusión de esta nota es que los tipos de financiación en las distintas jurisdicciones del área del euro pueden verse sacudidos por factores solo parcialmente dependientes del BCE, lo que aumenta el riesgo de que se muevan de forma no del todo coherente con las necesidades de la economía. La preocupación derivada de esta conclusión se refuerza al observar que la atracción pull/push procedente de los rendimientos soberanos elevará los tipos de financiación bancaria en la periferia cuando las tensiones se agraven, ejerciendo así un endurecimiento monetario perverso. En sentido contrario, puede observarse una reacción homeostática en el mercado monetario porque, cuando la situación se tensa, los bancos tienden a tomar más préstamos del BCE, lo que mantendrá los tipos de interés del mercado bajos durante más tiempo. Lo contrario ocurrirá cuando la situación mejore.
La situación en el área del euro es distinta de la de Estados Unidos, el Reino Unido, Suiza y Japón en dos aspectos. En primer lugar, la posibilidad de un endurecimiento endógeno de la política monetaria se limita al BCE y no se extiende a los demás bancos centrales. De hecho, todos estos bancos proporcionan liquidez al mercado de forma definitiva, comprando valores (la Reserva Federal (FED), el Banco de Inglaterra y el Banco de Japón) o divisas (el Banco Nacional de Suiza), a diferencia del BCE, que proporciona la mayor parte de ella mediante operaciones de recompra. El volumen de exceso de liquidez está así determinado, en países distintos del área del euro, por el banco central y no por los bancos comerciales con sus decisiones de refinanciación. En segundo lugar, no existe un factor diferencial de atracción pull-push en estos países, en los que los tipos están dominados por los valores nacionales. Estas diferencias podrían ser importantes no solo para los tipos de interés, sino también para el tipo de cambio del euro.
Dados los puntos expuestos hasta ahora, cabe plantear la hipótesis de que el BCE redujo su tipo de política monetaria, quizá esté dispuesto a hacerlo de nuevo y anunció el programa de Operaciones Monetarias de Compraventa no solo para reducir los tipos, sino también para recuperar al menos un control parcial de los tipos de financiación. Esto añade argumentos a la idea de que la acción del BCE forma parte, sin duda, de su responsabilidad de política monetaria y justifica el sí vacilante dado como respuesta corta al inicio de este blog.
Este artículo apareció originalmente en Bruegel.org.
Autores: Francesco Papadia, director general de Operaciones de Mercado del Banco Central Europeo (1998-2012). Giuseppe Daluiso, asistente de investigación, Bruegel.
Imagen: El símbolo del euro frente a la sede del Banco Central Europeo REUTERS/Lisi Niesner




