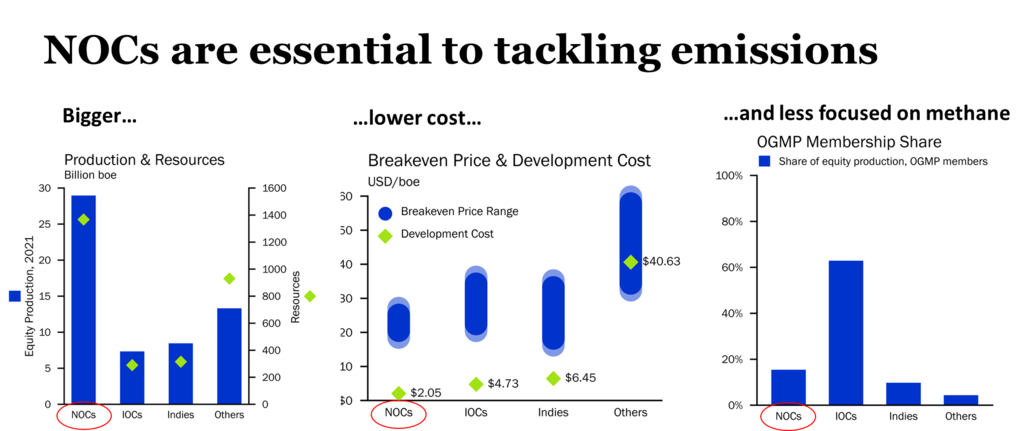
Las empresas petroleras nacionales, que producen la mitad del petróleo y el gas del mundo, reconocen cada vez más su papel en la reducción de las emisiones de metano.
Las empresas con una interacción significativa con los mercados tienden a adoptar más programas de reducción del metano, influidas por inversores y prestamistas con objetivos de descarbonización.
Las EPN tienen estructuras financieras diversas y distintos niveles de acceso a los mercados mundiales de capitales. Su salud financiera y su apertura a la financiación externa influyen en su potencial de inversión en energía limpia y reducción del metano.
El papel crucial de las empresas petroleras nacionales (EPN) en la reducción de las emisiones mundiales de metano es cada vez más evidente. En la Conferencia de las Naciones Unidas sobre el Cambio Climático de 2023, la COP28, más de 50 empresas de petróleo y gas, incluidas 30 EPN, se comprometieron a reducir las emisiones de metano hasta casi cero y a poner fin a la quema rutinaria de gas para 2030. Las EPN, que producen la mitad del petróleo y el gas del mundo y poseen dos tercios de las reservas mundiales, habían estado en gran medida ausentes del debate sobre el metano hasta ahora.
A pesar de estos compromisos, su aplicación es difícil debido a las diversas prioridades de las EPN, como generar ingresos para los gobiernos anfitriones, ofrecer empleo y financiar servicios sociales. La financiación podría ser un factor motivador, ya que los prestamistas y los inversores con objetivos de descarbonización pueden influir en las empresas a las que apoyan.
Analizamos las finanzas de 20 grandes EPN a partir de datos públicos para ayudar a los inversores a identificar aspectos clave para implicarse en la reducción del metano y características esenciales que deben tener en cuenta.
Opacidad y complejidades
Al igual que sus prioridades y desafíos son variados y complejos, también es difícil encontrar EPN con información financiera comparable. En general, la disponibilidad de información pública guarda relación con la exposición de las empresas a los mercados de capitales. El deseo del gobierno anfitrión de adoptar un entorno más favorable para las empresas y atraer capital extranjero también afecta a la transparencia de su EPN.
Los informes y las presentaciones públicas de las empresas fueron el punto de partida. Las declaraciones presentadas ante las bolsas de valores y los informes de calificación crediticia también pueden ofrecer información detallada y exhaustiva.
También consultamos artículos de prensa, boletines de la Organización de Países Exportadores de Petróleo, la Administración de Información Energética de Estados Unidos, la Comisión de Bolsa y Valores de Estados Unidos, la Agencia Internacional de la Energía, informes por país del Fondo Monetario Internacional y diversos informes de gestores de activos, socios de empresas petroleras nacionales y gobiernos.
Perfiles financieros variados
Las EPN difieren en sus operaciones, enfoque estratégico y gobernanza, y presentan estructuras financieras muy distintas. Algunas se asemejan a sofisticadas empresas multinacionales con pleno acceso a los mercados mundiales de capitales. Otras son comparables a ministerios del petróleo, con la mayoría de los flujos financieros canalizados a través de los gobiernos anfitriones.
En un continuo se encuentran empresas como Petrobras (Brasil), YPF (Argentina) o PTTEP (Tailandia), que tienen una proporción significativa de acciones en circulación disponibles para negociación (más del 35 %). Esto significa que los accionistas minoritarios tienen cierta influencia en la estrategia corporativa y pueden nombrar consejeros independientes y votar sobre las propuestas sometidas a los accionistas.
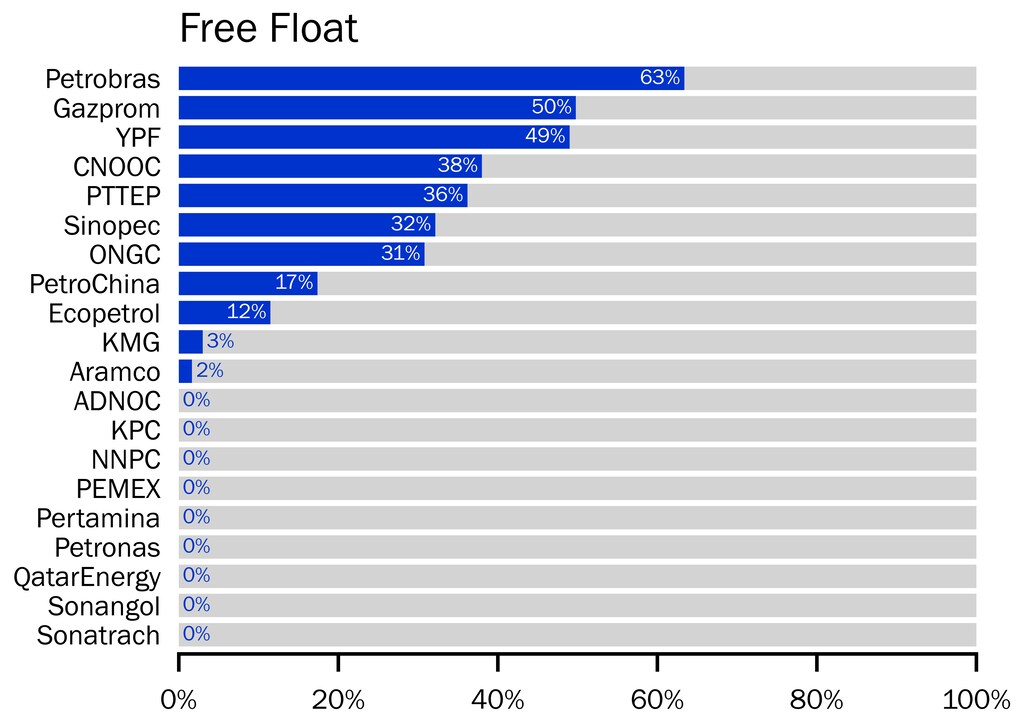
Muchas otras EPN son propiedad estatal al 100 %. En esos casos, el sector financiero tiene menos oportunidades de interactuar con la dirección de la empresa.
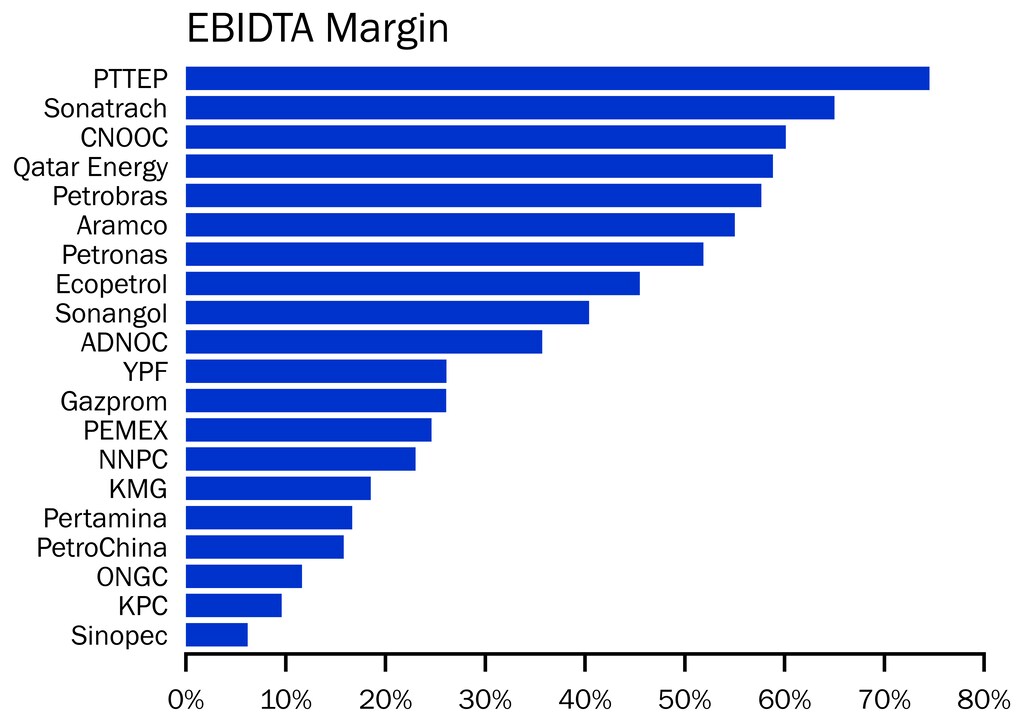
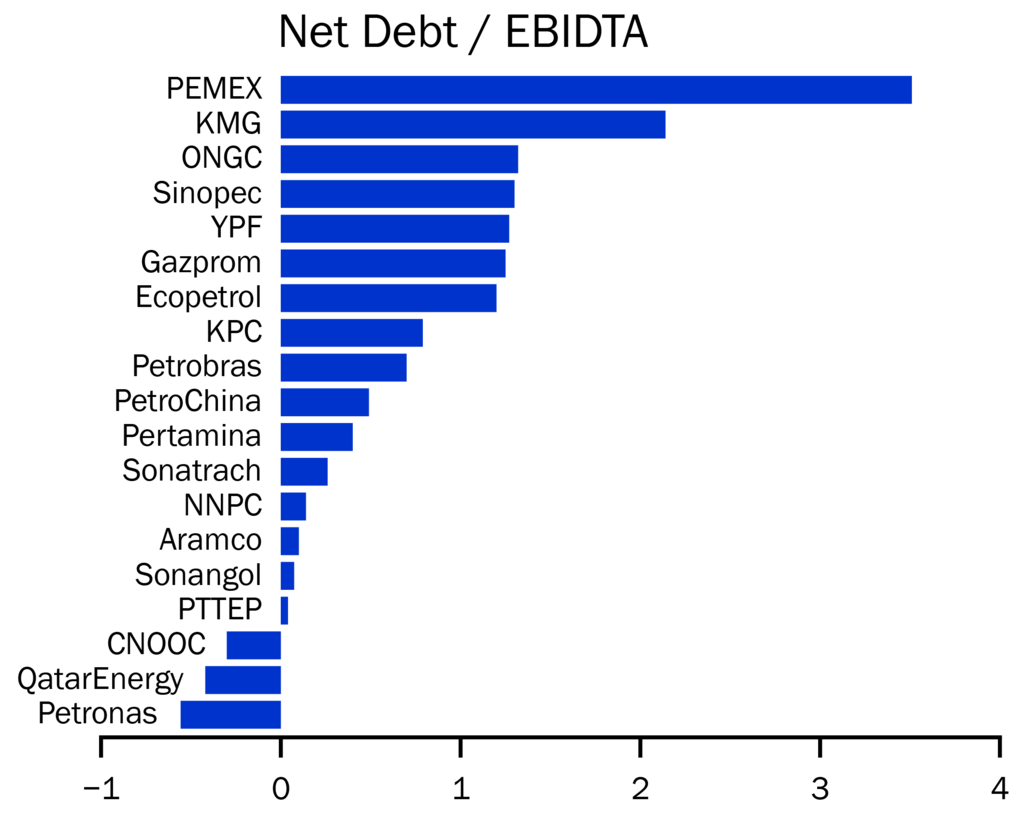
Algunas EPN, como Pemex (México) y KMG (Kazajistán), tienen un apalancamiento financiero considerable, por lo que el acceso a los mercados de bonos es importante para sus necesidades de refinanciación. Otras empresas —por ejemplo, Aramco (Arabia Saudita) y Qatar Energy (Catar)— tienen grandes cantidades absolutas de bonos cotizados, pero su deuda neta es insignificante en relación con el tamaño de la empresa y sus necesidades de servicio de la deuda.
Sonangol (Angola) y Sonatrach (Argelia) no tienen acciones ni bonos cotizados y presentan niveles de deuda muy bajos; esto, junto con la falta de acciones cotizadas, las mantiene relativamente aisladas de los mercados de capitales.
Vínculos importantes con los mercados financieros mundiales
Existe la percepción de que la mayoría de las EPN son fortalezas bajo el control estricto de sus gobiernos anfitriones y con escasa interacción con el exterior. En lo que respecta a las finanzas, rara vez es así.
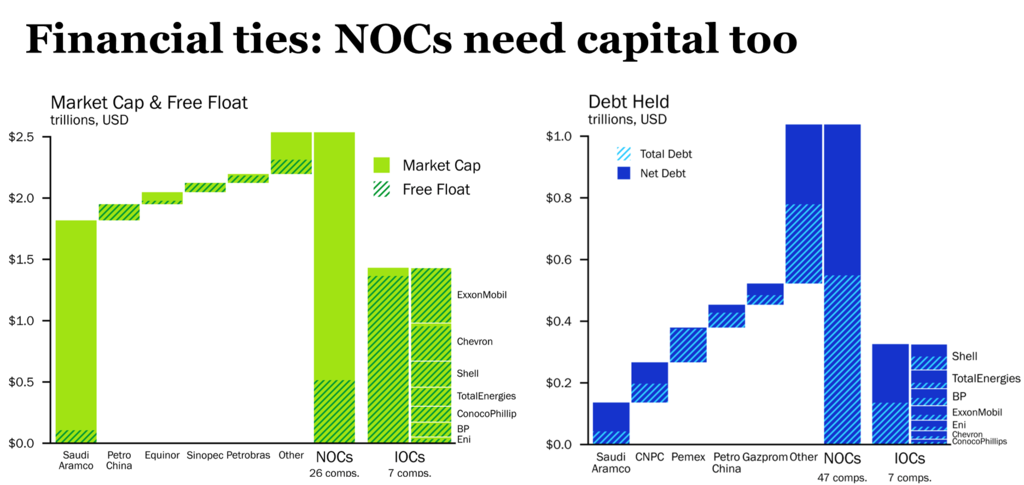
Las EPN han emitido deuda por valor de 1 billón de dólares, el doble de la deuda en circulación de las siete grandes petroleras occidentales o empresas petroleras internacionales (EPI). También han emitido acciones cotizadas en bolsa por valor de 3 billones de dólares. Es cierto que una parte considerable de estas acciones fue emitida por una sola empresa (Saudi Aramco, cuya capitalización bursátil es de 2 billones de dólares), y que los gobiernos de los países donde se encuentran las empresas poseen gran parte de ellas. Aun así, las acciones en circulación disponibles para negociación de las empresas cotizadas ascienden a unos 600.000 millones de dólares, una cantidad nada desdeñable.
Once de las 20 EPN que analizamos han cotizado sus acciones en los mercados financieros. La mayor de ellas acaba de aumentar su exposición a los mercados: el gobierno saudí recaudó recientemente 11.000 millones de dólares mediante una venta secundaria de acciones de Aramco.
Incluso cuando una empresa petrolera nacional no tiene acciones ni deuda cotizadas, su país anfitrión suele haber emitido deuda soberana. Dado que la mayoría de las EPN contribuyen de manera significativa a los ingresos nacionales, su rendimiento financiero repercute sustancialmente en el acceso del Estado a capital y en su capacidad para pagar la deuda.
Necesidades de capital impulsadas por las actividades posteriores a la extracción
Aunque algunas EPN han tomado medidas para desarrollar estrategias de energía limpia —como ADNOC (Emiratos Árabes Unidos) a través de Masdar, en la que posee una participación estratégica, o PetroChina, con sus esfuerzos por desarrollar la captura y el almacenamiento de carbono—, pocas hablan de alejarse considerablemente de los combustibles fósiles a medio plazo.
Sin embargo, identificamos dos tendencias comunes de inversión: 1) el paso de los líquidos al gas; y 2) el crecimiento de la industria petroquímica. Es probable que ambas requieran inversiones de capital que podrían aumentar la disposición de las EPN a recurrir a fuentes de financiación externas. Además, en ocasiones los gobiernos pueden considerar a las EPN una fuente de capital para financiar objetivos ajenos al sector del petróleo y el gas.
Reestructuración para establecer vínculos externos
Algunas EPN mantienen una interacción limitada con las instituciones financieras occidentales, pero esto puede cambiar en determinados momentos. La reestructuración de la industria petrolera china para crear un nuevo operador de transporte y almacenamiento, PipeChina, a partir de activos pertenecientes a CNPC, CNOOC y Sinopec, contó con la participación de diversos asesores y prestamistas internacionales.
Según se informa, el gobierno de Nigeria está considerando una oferta pública inicial de su empresa petrolera nacional, NNPC, impulsada por las necesidades de inversión y, al menos nominalmente, por la intención de transformarla en una empresa más independiente.
Impulsar medidas contra el metano
La exposición a los mercados de capitales suele estar asociada a una mayor acción contra el metano.
Examinamos la adhesión de las empresas a las cuatro principales iniciativas de reducción de emisiones (Oil & Gas Methane Partnership, Oil & Gas Decarbonization Charter, Oil & Gas Climate Initiative y Methane Guiding Principles) y constatamos que las EPN sin exposición a los mercados de acciones y bonos suelen haberse adherido solo a una de ellas o a ninguna.
Todas las empresas que se han adherido a dos o más de estas iniciativas tienen una exposición significativa a los mercados de capitales. También observamos que las tres EPN con mayor intensidad de emisiones de metano tienen una exposición nula o muy reducida a los mercados de capitales. Esto parece ser otro indicador de la importancia de los inversores en acciones cotizadas y los tenedores de bonos, y de su influencia en el comportamiento de las empresas.
Los inversores tienen pocas oportunidades de influir directamente en los «peores infractores» en materia de emisiones de metano. Para lograrlo, debemos ser creativos y encontrar vías de influencia a través de otros canales.
Implicación decisiva para el clima y los inversores
Aunque exhaustiva, nuestra evaluación debe ser uno de muchos intentos de resolver el complejo desafío que las EPN plantean al sector del petróleo y el gas.
Animamos a otros a compartir sus ideas sobre cómo pueden los inversores interactuar con las EPN para reducir la exposición climática total del sector. Sin ellas, no será posible.





