Sentimientos autocumplidos y deuda soberana
Una explicación popular de la crisis de deuda soberana que ha afectado a los países de la periferia europea desde 2010 son los sentimientos autocumplidos. Si los participantes del mercado creen que es más probable que un país incurra en impago soberano, exigen diferenciales más altos, lo que con el tiempo eleva el nivel de deuda y, por tanto, hace más probable el impago eventual. Esta perspectiva de las creencias autocumplidas concuerda con la evidencia de que el aumento de los diferenciales de los bonos soberanos en Europa durante 2010-2011 estuvo desconectado de los coeficientes de deuda y de otros fundamentos macroeconómicos (p. ej., de Grauwe y Ji, 2013). Sin embargo, los países fuera de la Eurozona con deuda y déficits comparables (p. ej., Estados Unidos, Japón o el Reino Unido) no se vieron afectados. Esta diferencia de experiencia se ha atribuido a menudo al hecho de que los países muy endeudados que no pertenecen a la Eurozona tienen moneda propia (véase, por ejemplo, Krugman, 2013). Un banco central dispone de herramientas adicionales que pueden evitar las crisis de deuda autocumplidas. De hecho, la caída de los diferenciales europeos desde mediados de 2012 se atribuye ampliamente a un cambio en la política del BCE hacia un respaldo explícito de la deuda pública de la periferia.
Aunque sin duda es posible que un banco central adopte una política que evite un equilibrio de impago autocumplido, dicha política debe ser creíble. Si lo es, ni siquiera sería necesario aplicarla realmente. El equilibrio desfavorable se evita por completo. Un banco central siempre podría sorprender a los tenedores de deuda generando inflación o comprar grandes cantidades de deuda pública imprimiendo dinero. Pero ¿cuán alta tendría que ser la inflación? ¿Y qué tan fácil es generar una inflación sorpresiva cuando los precios son rígidos? Si la inflación necesaria es demasiado alta, los inversores no creerán en tal compromiso y no se podrá evitar el equilibrio «desfavorable». En última instancia, se trata de una cuestión cuantitativa que requiere un modelo razonablemente realista.
¿Pueden los bancos centrales evitar las crisis de deuda autocumplidas? Nuevas pruebas
En una investigación reciente (Bacchetta et al., 2014), analizamos si los bancos centrales pueden evitar de forma creíble las crisis de deuda autocumplidas mediante políticas convencionales o no convencionales. Nuestro punto de partida es el modelo de crisis de deuda «de evolución lenta» de Lorenzoni y Werning (2014). En este modelo existe un rango de valores de deuda (el «intervalo de multiplicidad») para el que son posibles dos equilibrios. En el equilibrio desfavorable, aunque el gobierno es inicialmente solvente, la expectativa de un posible impago futuro hace que los tipos de interés y la deuda aumenten gradualmente con el tiempo, lo que justifica la creencia de que finalmente habrá un impago. El modelo guarda una estrecha relación con la experiencia reciente de Europa, donde los diferenciales de impago soberano aumentaron durante varios años sin desencadenar episodios de impago inmediatos. Incorporamos este marco a un modelo neokeynesiano estándar y analizamos el papel de la política monetaria en la prevención de las crisis de deuda. Primero consideramos el papel de la política monetaria convencional. Al reducir los tipos de interés nominales, el banco central puede evitar una crisis a través de cuatro canales. Puede generar inflación, que erosiona el valor real de la deuda; puede reducir el tipo de interés real a corto plazo, lo que disminuye el coste de endeudamiento del gobierno; puede estimular la producción, lo que a su vez aumenta los ingresos fiscales; y, por último, puede obtener ingresos por señoreaje.
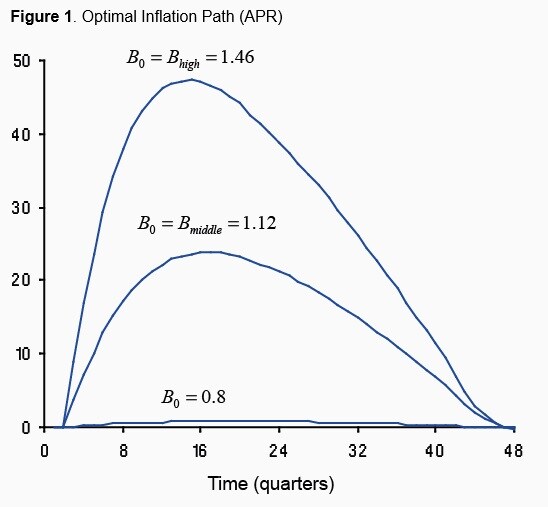
Suponiendo parámetros razonables para el modelo y la estructura de vencimientos de la deuda, concluimos que evitar un equilibrio de crisis suele ser muy costoso. Nuestra parametrización de referencia implica que se produce un intervalo de multiplicidad cuando la deuda inicial se sitúa entre el 79 % y el 146 % de la producción. En el punto medio del intervalo (deuda equivalente al 112 % de la producción), la política óptima que evita una crisis autocumplida implica que, en última instancia, los precios se multiplican por 5 y que la tasa máxima de inflación anual alcanza el 24 %. La figura 1 muestra la trayectoria óptima de la inflación a lo largo del tiempo. El nivel inicial de inflación es bajo debido a la rigidez de los precios. Para una deuda inicial más cercana al 146 %, se necesitaría una inflación aún mucho mayor. Concluimos que este resultado es robusto ante cambios significativos en los parámetros supuestos. Evitar los equilibrios autocumplidos generalmente requiere tasas de inflación muy elevadas durante un período sostenido, cuyo coste probablemente sea mucho mayor que permitir que el gobierno incurra en impago. En consonancia con la bibliografía (por ejemplo, Reis, 2013), concluimos que el efecto del señoreaje es pequeño, al igual que el del canal de la «producción».
Por lo tanto, aunque en teoría es posible hacer sostenible la deuda mediante una política monetaria muy expansiva, la inflación que implicaría probablemente sería tan alta que la política no resultaría creíble.
Figura 1. Trayectoria óptima de la inflación (APR)
A continuación, consideramos la política monetaria no convencional en el contexto de un límite inferior cero. Analizamos tanto una política de apoyo a la liquidez, mediante la cual el gobierno consolidado emite pasivos monetarios en lugar de nueva deuda, como una política de recompra de deuda, en la que la deuda pública existente se sustituye por pasivos monetarios. Una ventaja importante de estas políticas es que, a diferencia de la deuda pública, los pasivos monetarios no conllevan el pago de primas de impago. En el marco de Lorenzoni y Werning, es el pago de primas de impago durante un período prolongado lo que desencadena la acumulación excesiva de deuda que finalmente conduce al impago. Sin embargo, estas políticas implican mantener el tipo de interés nominal en el límite inferior cero hasta que se resuelva la crisis.
Concluimos que estas políticas solo pueden ser eficaces si la economía se encuentra durante un período sostenido en un límite inferior cero estructural, en el que el tipo de interés real natural es cero o negativo. De lo contrario, mantener el tipo nominal en cero durante un período prolongado cuando el tipo natural es positivo generaría deflación.
Además de ser muy costosa para la economía, una política deflacionaria, al aumentar el valor real de la deuda, también podría no lograr el objetivo de evitar una crisis.
Observaciones finales
A la luz de estos resultados, cabe preguntarse por qué el anuncio de Draghi de que haría «lo que fuera necesario» en 2012 fue eficaz para reducir los diferenciales. Nuestra perspectiva es que el BCE puede sustituir fácilmente la deuda pública de los países más seguros del núcleo por deuda pública riesgosa de la periferia, sin consecuencias para la política monetaria. Esto es posible porque el volumen de activos existentes del banco central es grande en comparación con el nivel de deuda pública riesgosa. Sin embargo, este caso es particular de la periferia de una unión monetaria. El BCE sería impotente ante una crisis amplia de deuda soberana en toda la Eurozona, del mismo modo que la Reserva Federal o el Banco de Japón serían impotentes para evitar de forma creíble una crisis de deuda autocumplida en sus países.
En conjunto, concluimos que la capacidad del banco central para evitar una crisis de deuda autocumplida es limitada. Aunque en teoría existen políticas que podrían hacer sostenible el nivel de deuda pública, nuestro análisis cuantitativo muestra que, por lo general, los bancos centrales no pueden comprometerse de forma creíble a aplicar tales políticas.
Referencias
Bacchetta, P., E. Perazzi y E. van Wincoop (2015), «Crisis de deuda autocumplidas: ¿puede realmente ayudar la política monetaria?», documento de debate del CEPR n.º 10609.
de Grauwe, P. y J. Ji (2013), «Crisis autocumplidas en la Eurozona: una prueba empírica», Journal of International Money and Finance, 34, 15-36.
Krugman, P. (2013), «Regímenes cambiarios, flujos de capital y crisis», conferencia Mundell-Fleming del FMI.
Lorenzoni, G. y I. Werning (2014), «Crisis de deuda de evolución lenta», documento de trabajo, Northwestern University.
Reis, R. (2013), «El misterio que rodea al balance del banco central», American Economic Review, Papers and Proceedings 103(3), 134-140.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autores: Philippe Bacchetta es profesor de macroeconomía del Swiss Finance Institute en la Universidad de Lausana y miembro investigador del CEPR. Elena Perazzi es estudiante de doctorado y asistente de investigación en la Universidad de Lausana. Eric van Wincoop es profesor Robert P. Black de Economía en la Universidad de Virginia.
Imagen: Billetes de un dólar estadounidense vuelan cerca de la capital andaluza, Sevilla, en esta ilustración fotográfica tomada el 16 de noviembre de 2014. REUTERS/Marcelo Del Pozo.




