Martin Feldstein, catedrático de Economía en Harvard, presidió el Consejo de Asesores Económicos del presidente Ronald Reagan y es expresidente de la Oficina Nacional de Investigación Económica de EE. UU.
CAMBRIDGE – Las perspectivas del euro y de la eurozona siguen siendo inciertas. Sin embargo, los recientes acontecimientos en el Banco Central Europeo, en Alemania y en los mercados financieros mundiales hacen que merezca la pena considerar un escenario favorable para el futuro de la moneda común.
El BCE ha prometido comprar bonos soberanos italianos y españoles para mantener bajos sus tipos de interés, siempre que estos países soliciten líneas de crédito del Mecanismo Europeo de Estabilidad y se comprometan con las reformas fiscales acordadas. El Tribunal Constitucional alemán ha aprobado la participación del país en el MEDE, y la canciller Angela Merkel ha dado su visto bueno al plan de compra de bonos del BCE, a pesar de las fuertes objeciones públicas del Bundesbank. Y el mercado internacional de bonos ha expresado su aprobación reduciendo los tipos de interés de los bonos italianos a diez años hasta el 4,8 % y los de los españoles hasta el 5,5 %.
Los tipos de interés de los bonos italianos ya habían empezado a bajar antes de que el presidente del BCE, Mario Draghi, anunciara los planes condicionados de compra de bonos. Eso reflejaba los importantes avances que el Gobierno del primer ministro italiano, Mario Monti, ya había logrado. La nueva legislación ralentizará de forma notable el crecimiento de las prestaciones de pensiones, y el aumento de los impuestos sobre los inmuebles de uso propio por parte del Gobierno Monti generará ingresos significativos sin los efectos adversos sobre los incentivos que se producirían si se elevaran los tipos de los impuestos sobre la renta personal, la nómina o el valor añadido.
Reflejando estas reformas, el Fondo Monetario Internacional proyectó recientemente que Italia tendrá un superávit presupuestario ajustado cíclicamente de casi el 1 % del PIB en 2013. Por desgracia, como Italia seguirá en recesión el año próximo, se espera que su déficit real sea del 1,8 % del PIB, lo que aumentará la deuda nacional. Pero la recuperación económica llegará a Italia y llevará el presupuesto a superávit.
Cuando los mercados vean que eso se acerca, harán bajar aún más los tipos de interés soberanos de Italia. Dada la enorme deuda nacional italiana, los pagos de intereses añaden más del 5 % del PIB al déficit fiscal. La combinación de recuperación económica y tipos de interés más bajos produciría una dinámica virtuosa en la que la caída de los tipos de interés y un superávit presupuestario creciente se refuerzan mutuamente.
La situación en España no es tan buena. A pesar de los recortes del gasto público y de las subidas de impuestos, el FMI sigue proyectando que el déficit fiscal ajustado cíclicamente supere el 3,2 % del PIB en 2013 y el 2,3 % del PIB en 2015. La clave para resolver el problema fiscal de España reside en las regiones semiautónomas, que generan gasto y trasladan la carga financiera a Madrid. Quizá el éxito de Italia ayude a convencer a España de que adopte las duras medidas que reducen los déficits futuros previstos sin más austeridad actual.
Si Italia y España tienen superávits presupuestarios y ratios deuda/PIB en descenso, los mercados financieros reducirán los tipos de interés de sus bonos sin las compras propuestas por el BCE. Eso eliminaría el grave riesgo de que el BCE empezara a comprar bonos sobre la base de paquetes fiscales acordados y luego se viera obligado a reaccionar si los gobiernos no cumplieran su aplicación.
Nada de esto bastaría para salvar a Grecia, cuyo déficit fiscal es del 7,5 % del PIB, ni a Portugal, cuyo déficit es del 5 % del PIB. Pero si Italia y España dejan de correr el riesgo de impago o de abandonar el euro, Alemania y los demás líderes de la eurozona tendrán margen para decidir si siguen financiando a estos países tan pequeños o si les piden educadamente que abandonen el euro y vuelvan a sus monedas nacionales.
Además, incluso en este escenario optimista, persistirá el problema de los déficits por cuenta corriente de Italia, España y los demás países periféricos. Las diferencias entre los países de la eurozona en las tasas de crecimiento de la productividad y los salarios seguirán provocando disparidades en la competitividad internacional, lo que dará lugar a desequilibrios comerciales y por cuenta corriente. Alemania tiene actualmente un superávit por cuenta corriente de unos 215.000 millones de dólares al año, mientras que el resto de la eurozona registra un déficit por cuenta corriente de unos 140.000 millones de dólares.
Italia, España y Francia tienen déficits por cuenta corriente equivalentes al 2 % o más de su PIB. Al salir de sus recesiones cíclicas, las rentas aumentarán, lo que conducirá a un incremento de las importaciones y a déficits por cuenta corriente aún mayores. Esos déficits deben financiarse con entradas netas de fondos procedentes de otros países.
Si Italia, España y Francia no formaran parte de la eurozona, podrían permitir que sus monedas se devaluaran; los tipos de cambio más débiles aumentarían las exportaciones y reducirían las importaciones, eliminando sus déficits por cuenta corriente. Además, el aumento de las exportaciones y el cambio de las importaciones por bienes y servicios de producción nacional fortalecerían sus economías, reduciendo así sus déficits fiscales al crecer los ingresos fiscales y disminuir las transferencias. Y una economía más fuerte ayudaría a los bancos nacionales al reducir los posibles impagos de deudas dudosas e hipotecas.
Pero, por supuesto, Italia, España y Francia forman parte de la eurozona y, por tanto, no pueden devaluar. Por eso considero que estos países, y la eurozona en general, se beneficiarían de una depreciación del euro. Aunque un euro más débil no aumentaría su competitividad frente a Alemania y los demás países de la eurozona, sí mejoraría su competitividad frente a todos los países no pertenecientes a la eurozona.
Si el euro cae entre un 20-25 %, acercándose a la paridad con el dólar y debilitándose en una medida similar frente a otras monedas, los déficits por cuenta corriente de Italia, España y Francia se reducirían y sus economías se fortalecerían. Las exportaciones alemanas también se beneficiarían de un euro más débil, lo que impulsaría la demanda económica general en Alemania.
Es irónico que la oferta del BCE de comprar deuda italiana y española haya agravado los desequilibrios externos al elevar el valor del euro. Quizá se trate solo de un efecto temporal y el euro se debilitará cuando los mercados financieros mundiales reconozcan que se necesita un tipo de cambio más débil para reducir los déficits por cuenta corriente de los tres grandes países latinos de la eurozona. Si no es así, el próximo desafío del BCE será encontrar la forma de hacer bajar el valor del euro mediante declaraciones.
Las opiniones expresadas aquí son las del autor, y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
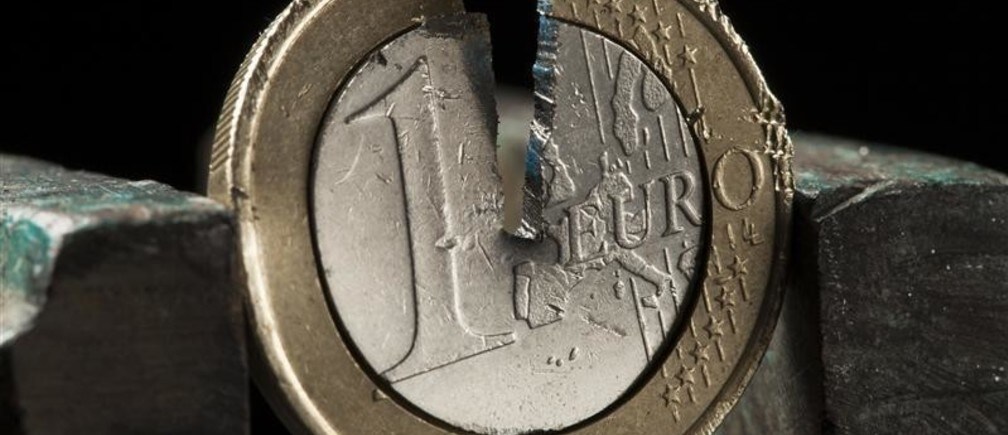
Imagen: Una moneda de un euro dañada sujeta en un tornillo de banco REUTERS/Kacper Pempel




