Camboya lanzó Bakong en octubre de 2020, ofreciendo una plataforma para más de una docena de bancos e instituciones financieras.
El temor a manipular dinero durante la pandemia de COVID-19 hizo que aumentara el uso de la plataforma.
La aplicación puede ayudar a las personas no bancarizadas de la sociedad camboyana y ofrecer una forma eficaz de transferir dinero.
Cuando el banco central de Camboya puso en marcha un proyecto piloto de un sistema de pagos digitales en julio de 2019, su objetivo era aumentar la inclusión financiera en el país y ampliar el uso de la moneda local frente al dólar estadounidense. Entonces llegó la pandemia de coronavirus.
Para el Banco Nacional de Camboya (NBC), que investigaba desde 2016 un sistema de pagos basado en blockchain, la pandemia fue una bendición que aceleró la adopción de Bakong, cuyo nombre procede de un antiguo templo jemer cerca de Siem Reap.
Lanzado oficialmente en octubre de 2020, Bakong —que ofrece una plataforma para más de una docena de bancos e instituciones financieras— ha llegado a unos 5,9 millones de usuarios, con transacciones por un valor cercano a los 2.000 millones de dólares hasta la fecha, según el NBC.
«No previmos que habría una pandemia cuando lo lanzamos en 2020», afirmó Chea Serey, directora general del NBC.
«Pero fue una bendición disfrazada, ya que la adopción fue más rápida porque a la gente le preocupaba manipular dinero», dijo.
En todo el mundo, la pandemia aceleró el crecimiento de las transacciones digitales, ya que las empresas promovieron los pagos en línea y los gobiernos tomaron medidas para aumentar la inclusión financiera de quienes habían quedado excluidos por la mala conectividad, el acceso limitado a teléfonos móviles o el bajo nivel de alfabetización.
Bakong, desarrollado por la empresa japonesa de blockchain Soramitsu, permite a los camboyanos utilizar una aplicación móvil gratuita para realizar pagos y transferir dinero a través de cualquier banco de la plataforma, aunque no tengan una cuenta tradicional en ese banco.
Más de 200.000 camboyanos que antes no tenían cuenta bancaria utilizan ahora una billetera electrónica de Bakong, indicó el NBC.
Eso es solo una fracción de más del 70 % de los 17 millones de habitantes del país del sudeste asiático que, según las estimaciones, no tienen cuenta bancaria y nunca o rara vez utilizan un banco.
«Como una gran parte de la población no tiene cuenta bancaria, hizo falta mucho trabajo para crear un sistema que resultara intuitivo para personas sin experiencia con los bancos», dijo Makoto Takemiya, director ejecutivo del grupo Soramitsu Holdings, con sede en Tokio.
Pero la penetración de los teléfonos móviles es alta y la población es «mayoritariamente joven y se siente cómoda utilizando teléfonos móviles», por lo que la adopción ha sido bastante rápida, dijo a la Fundación Thomson Reuters.
Desafíos reales
En todo el mundo disminuye el uso del efectivo, y las autoridades buscan contrarrestar la creciente amenaza de las criptomonedas, que, según afirman, son muy volátiles y pueden aumentar los riesgos sistémicos, fomentar la delincuencia y perjudicar a los inversores.
Una encuesta realizada a principios de este año por el Banco de Pagos Internacionales a 65 bancos centrales mostró que el 86 % estaba estudiando o probando monedas digitales; era más probable que los bancos centrales de economías emergentes y en desarrollo emitieran monedas digitales de bancos centrales (CBDC).
Las Bahamas se convirtió en el primer país en lanzar una CBDC, el Sand Dollar, en octubre de 2020, mientras que Nigeria fue la primera nación africana en lanzar una moneda digital —el eNaira— en octubre de este año. Bakong se describe como una CBDC híbrida.
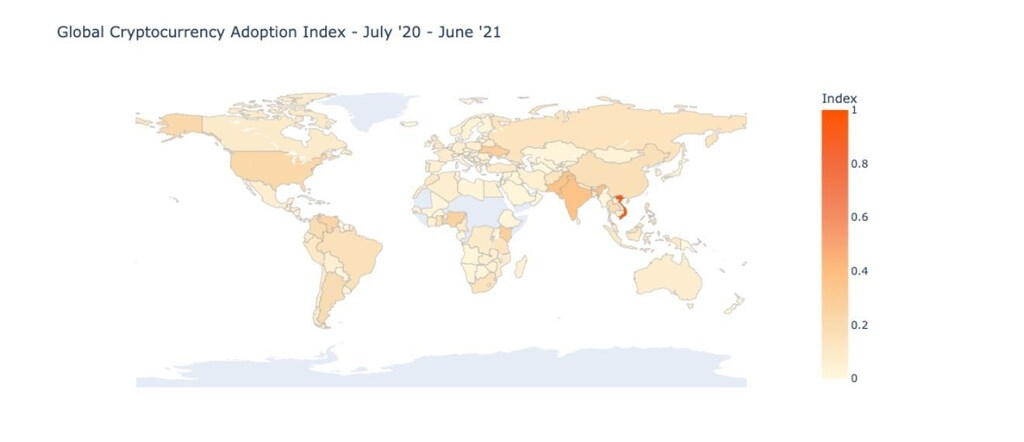
La mayoría de las innovaciones en tecnología financiera de los últimos años se han producido en mercados emergentes, ya que los mercados desarrollados estaban bien atendidos por las tarjetas de crédito y débito, afirmó Emir Hrnjic, director de formación en FinTech del Instituto Asiático de Finanzas Digitales.
«Los países más pequeños adoptan las monedas digitales con mayor rapidez porque tienen desafíos reales que superar, y probablemente el riesgo de adoptar una nueva tecnología sea menor que el de no hacer nada», añadió Chea, del NBC.
Bakong también está pensado para ayudar a las pequeñas empresas y reducir el costo de enviar remesas para los más de un millón de trabajadores migrantes camboyanos en el extranjero, que de otro modo pagan tarifas elevadas a los servicios de transferencia de dinero y a agentes informales.
En 2019, los trabajadores migrantes camboyanos en el extranjero enviaron remesas por un valor aproximado de 1.500 millones de dólares, equivalente a casi el 6 % del producto interno bruto del país.
Los trabajadores migrantes camboyanos en Malasia ya pueden enviar dinero a sus familias no bancarizadas a través de Bakong, y el NBC busca incorporar otros países a la plataforma.
«Las familias rurales dependen mucho del dinero que les envían los trabajadores de las ciudades o del extranjero. Por eso esto es fundamental», dijo Hong Reaksmey, director de la organización benéfica internacional ActionAid en Camboya.
«También es útil para que el gobierno envíe transferencias de efectivo y para que el sector de ayuda y desarrollo asista a las familias en momentos como la COVID-19, algo que de otro modo resulta bastante difícil dada la gran cantidad de personas sin cuenta bancaria», dijo.
Pero los bajos niveles de alfabetización digital y financiera son un desafío, añadió, y señaló el aumento de las estafas cibernéticas en Camboya.
Un medio para lograr un fin
Con Bakong, los usuarios pueden hacer pagos y transferencias en dólares estadounidenses o rieles camboyanos —las dos monedas que se utilizan en el país— con solo un número de teléfono o un código QR.
La blockchain registra todas las transacciones en una serie cronológica de registros protegidos criptográficamente.
Aunque el sistema basado en blockchain permite liquidaciones más rápidas y transparentes, además de menores costos, también da a los bancos centrales «el poder de observar y controlar las finanzas de las personas, lo que podría vulnerar la privacidad de los clientes», afirmó Hrnjic.
El sistema Bakong no utiliza información de identificación personal y protege la privacidad de los usuarios, al tiempo que permite al banco central consultar las transacciones, dijo Takemiya.
Las características de seguridad inherentes a blockchain también reducen los riesgos de fraude, manipulación y ciberataques, dijo, y añadió que están investigando un modelo de CBDC para Laos, país que también tiene una gran población no bancarizada y una alta penetración de los teléfonos móviles.
Aun así, persisten los desafíos fundamentales: los bajos niveles de alfabetización digital y financiera, así como el acceso desigual a internet y a la conectividad móvil.
Thea Chounly, trabajador de la confección en la capital camboyana, Phnom Penh, lleva mucho tiempo utilizando Wing —un servicio de transferencia de dinero que exige que el remitente y el destinatario acudan a un punto de atención— para enviar dinero a su familia en la provincia.
«Bakong es un sistema nuevo, así que nadie lo usa», dijo. «Todo el mundo usa Wing o TrueMoney, así que a mi familia y a mí nos resulta más fácil seguir usando ese servicio».
El NBC conoce los desafíos, dijo Chea.
«La tecnología es un medio para lograr un fin, no el objetivo final», dijo. «Esperamos aumentar la adopción mejorando la alfabetización financiera y digital de los trabajadores migrantes y sus familias».



