Los bancos centrales de todo el mundo intentan determinar cómo fomentar el crecimiento tras la crisis, y la política monetaria está entrando en una nueva fase. Estamos entrando en un periodo en el que cada economía tiene problemas distintos que abordar, y la principal novedad es el aumento de la volatilidad y la disminución de las correlaciones transfronterizas de los tipos de interés.
Los desafíos actuales que afrontan las principales economías exigen enfoques muy distintos de la política monetaria, lo que ampliará las diferencias entre los tipos de interés de los bancos centrales. La Reserva Federal de Estados Unidos debe determinar el límite de la tasa de desempleo no aceleradora de la inflación (NAIRU). El Banco de Inglaterra debe hacer frente a problemas de productividad y a un auge inmobiliario potencialmente preocupante. Muchos mercados emergentes afrontan el desafío tradicional de evitar el sobrecalentamiento, mientras que en China la cuestión es cómo reformar el sector financiero sin endurecer demasiado la política.
Pero, con diferencia, el desafío más apremiante de la política monetaria lo afronta la zona del euro. El reciente anuncio del Banco Central Europeo de que compraría valores respaldados por activos y bonos, y reduciría el tipo de interés, fue un paso en la dirección correcta, pero ahora debe hacer lo suficiente para impedir una espiral descendente. Espero que, en el futuro, la zona del euro considere distintas formas de ponderar los objetivos de inflación de los países, en lugar de fijar la política monetaria para las economías centrales de un modo que provoque efectos indirectos adversos.
Como resultado de estos problemas globales de política monetaria, debemos esperar más volatilidad. Para la UE, las malas decisiones podrían prolongar el bajo crecimiento y el elevado desempleo, amenazando la cohesión social y el futuro de la economía. En los países en desarrollo, es preciso moderar las reacciones a la desaceleración del crecimiento para evitar la aparición de burbujas potencialmente desastrosas. La economía estadounidense en sí será relativamente estable, pero es probable que el valor del dólar fluctúe.
El desafío intelectual más apremiante para las autoridades de política monetaria es determinar cómo pueden países desde Noruega hasta Australia y desde Singapur hasta Chile hacer frente a las enormes entradas de capital y a la volatilidad potencial que estas generan. Las burbujas provocadas por estas entradas suelen manifestarse en el mercado inmobiliario, lo que significa que el uso de instrumentos macroprudenciales por parte de los bancos centrales cobrará más importancia. Entre las posibles soluciones se encuentran examinar las relaciones entre préstamo y valor, intentar reducir la demanda o influir en la oferta hipotecaria ajustando los objetivos de capital de los bancos, lo que los obliga a mantener más fondos en reserva.
También se ha debatido considerablemente la posibilidad más amplia del estancamiento secular, que plantea la posibilidad de un crecimiento económico insignificante o nulo en las economías de mercado más desarrolladas. Es una preocupación seria, pero hay varias razones para ser cautelosos antes de suponer que esto ocurrirá, dada la naturaleza especulativa del debate.
Es cierto que podemos esperar tasas de crecimiento más bajas a medio plazo debido a los cambios demográficos y a una disminución en el desarrollo de tecnologías revolucionarias. Sin embargo, el debate sobre el estancamiento secular se ha centrado en gran medida en las tasas de crecimiento de los países —en lugar del crecimiento per cápita—, por lo que pasa por alto el aumento de los ingresos en los mercados emergentes, que podría acelerarse pese al estancamiento en la frontera tecnológica. Ambos aspectos importan, pero sostendría que el aumento del ingreso medio per cápita tiene un mayor impacto en los asuntos mundiales y la estabilidad.
Otra razón es que siempre hay margen para la reforma estructural. Hablamos de ello en Europa y Japón, pero sin duda deberíamos hacerlo en materia de atención sanitaria y educación primaria en Estados Unidos. En periodos de dos a cinco años, las iniciativas de reforma estructural pueden marcar grandes diferencias en las tasas de crecimiento.
Independientemente de que el estancamiento secular resulte ser real o no, estamos entrando en un periodo importante de la historia monetaria. Los bancos centrales tendrán que desempeñar un papel más activo para afrontar los desafíos de las principales economías si quieren tener éxito en la reducción de la volatilidad financiera. Lo que se denominaba no convencional será cada vez más habitual.
Este es un extracto del informe Perspectivas de la Agenda Global 2015, que ya está disponible.
Autor: Adam Posen es presidente del Peterson Institute for International Economics.
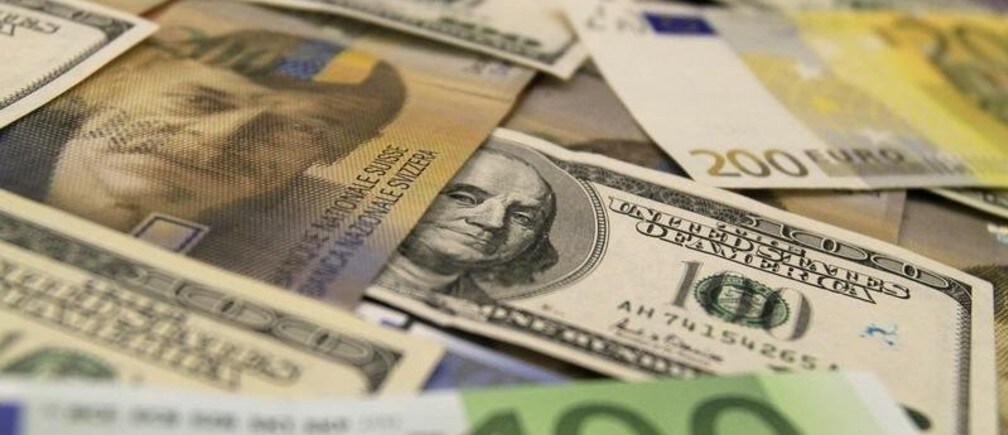
Imagen: En un banco de Budapest se ven billetes de dólares estadounidenses, euros y francos suizos, el 8 de agosto de 2011. REUTERS/Bernadett Szabo




