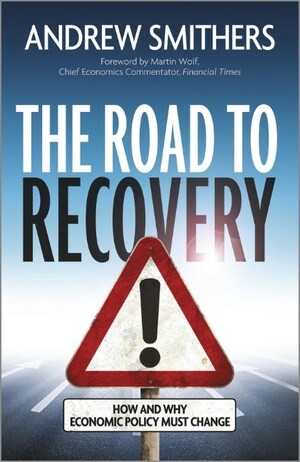
Andrew Smithers, uno de los referentes entre los economistas de la City, tiene la poco frecuente cualidad de la independencia de criterio. Ha escrito un libro fascinante sobre la situación actual del Reino Unido y de otras economías desarrolladas, con un enfoque distintivo en lo que él considera cuestiones clave. Esto significa que, tanto si acaba estando de acuerdo con él como si no –sospecho que muchos lectores no lo estarán, tan alejado está de la sabiduría convencional–, merece mucho la pena leerlo.
Coincido plenamente con él en lo que quizá sea su argumento más polémico. Este se refiere al efecto de las bonificaciones de los ejecutivos, que crean un fuerte incentivo para que quienes dirigen las empresas adopten medidas que aumenten el precio de las acciones a corto plazo, sin importar las consecuencias para la empresa a largo plazo. Las empresas se han vuelto más apalancadas y es más probable que devuelvan efectivo a los accionistas, lo que impulsa el precio de las acciones, en lugar de invertir en proyectos o productos a largo plazo.
Smithers escribe: “En los últimos 20 años se ha producido un cambio profundo en la forma en que se remunera a la dirección. Los salarios base se han disparado, pero las bonificaciones han aumentado aún más deprisa, hasta el punto de dominar los ingresos de los altos directivos de las empresas. El tiempo medio que los directivos permanecen en sus puestos se ha reducido.” Su capítulo inicial relaciona el fuerte incentivo que tienen los directivos para preferir las recompras de acciones a invertir en la empresa, con un resultado incierto, y analiza el efecto agregado sobre la inversión y los saldos financieros de los sectores público, empresarial y de los hogares. Creo que defiende con convicción que, al menos en Estados Unidos y el Reino Unido, para los que presenta los datos, la cultura de las bonificaciones sí ayuda a explicar el carácter anémico de la recuperación económica.
El libro explica después por qué los problemas que afrontan al menos estas economías, y probablemente también otras economías desarrolladas, son estructurales y no cíclicos. Señala que se ha dado una combinación de inflación superior a la esperada, pese a que las expectativas inflacionarias del público se han mantenido bajas; una inversión inferior a la esperada, pese a los bajos tipos de interés y a un margen de beneficio (agregado) elevado; y un empleo superior al esperado. Se ha hablado mucho del “enigma de la productividad”, ya que la aritmética implica una relación entre producción y empleo sorprendentemente baja.
El argumento de Smithers es que los directivos de las empresas perciben que el coste del capital es alto en relación con el coste del trabajo, porque miran a través del prisma del precio de las acciones y de sus opciones sobre acciones. Se endeudan porque es más barato que los recursos propios (a su juicio) y utilizan también su flujo de caja para recomprar acciones. Las cifras son sorprendentes: “La proporción del efectivo generado por la amortización y los beneficios después de impuestos que actualmente se invierte en planta y equipo es la más baja en Estados Unidos desde la era de posguerra, y la proporción que se devuelve a los accionistas es de casi un 55 por ciento.” Son cifras asombrosas y, según sugiere el libro, lo mismo ocurre en otras economías.
Smithers concluye que los bancos centrales están ignorando las pruebas de un problema estructural, y que sus políticas de estímulo continuas correrán el riesgo de provocar un aumento de la inflación. Esto podría parecer excesivamente pesimista, dado que las tasas de inflación reales siguen siendo bastante bajas, pero es propio de las espirales inflacionarias empezar poco a poco y crecer de forma inesperada. Aun así, escribe: “Quizá por mi habitual optimismo, que los lectores perspicaces habrán notado, creo que la hiperinflación es poco probable.” Dicho con ironía, creo yo.
En cuanto a la política fiscal, el libro sostiene que la respuesta convencional –aumentar el déficit presupuestario del gobierno para compensar el excedente de ahorro previsto sobre la inversión planificada en el sector privado– es correcta; pero que un estímulo fiscal solo generará una recuperación si el problema es cíclico. Si es estructural, como se argumenta aquí, equivaldrá a echar agua en un cubo con fugas.
Un capítulo posterior analiza la fragilidad persistente del sector bancario. El libro se suma a otros, entre los que destaca The Bankers’ New Clothes de Anat Admati y Martin Hellwig, al argumentar que los bancos necesitan captar más capital propio reteniendo beneficios en lugar de repartir dividendos, y que los bancos “demasiado grandes para quebrar” deben dividirse en unidades más pequeñas. Las pruebas de la excesiva asunción de riesgos y de la menor competencia en el sector financiero antes de la crisis se ilustran claramente en los gráficos de este capítulo (y es una gran fortaleza del libro que incluya un gran número de gráficos que traducen los argumentos en imágenes). Hay también un capítulo sobre los desequilibrios globales que aborda un terreno relativamente conocido.
El libro termina con un epílogo sobre la teoría económica, a la que el autor atribuye las políticas económicas actuales, que considera “tanto inadecuadas como peligrosas”. Los responsables de la formulación de políticas, al ver que sus acciones no conducen a la recuperación, aumentan la dosis, lo cual es inútil o peligroso. Esto se debe a que los problemas estructurales tan claros para Smithers quedan ocultos a ojos de los demás por el marco convencional de la teoría macroeconómica. “La crisis, la recesión y la debilidad de la recuperación han causado dolor y sufrimiento a muchos, y todos han sido innecesarios además de decepcionantes. Todos fueron causados por malas políticas basadas en teorías económicas inadecuadas.”
Es prueba de esta visión que casi nadie analice los incentivos que generan las estructuras de bonificación de las empresas para las recompras de acciones y el cortoplacismo en las decisiones empresariales, o la combinación de alto apalancamiento y recompras de acciones. Por supuesto, los directivos de empresas desestimarán comprensiblemente la idea de que su remuneración sea una causa clave de la debilidad de la recuperación, pero los economistas y los responsables de las políticas también han guardado silencio al respecto. Es sin duda plausible que esto se deba a que queda fuera de su modelo mental de cómo funciona la economía, y de los raíles que los modelos económicos trazan para las decisiones políticas.
Por tanto, los altos ejecutivos que se beneficien de un plan de incentivos, que presumen de estar abiertos a la evidencia y a nuevas ideas, o de ser un espíritu independiente en lugar de uno más del rebaño, no deberían descartar The Road to Recovery, sino recoger el guante que lanza Smithers y leer lo que tiene que decir.
Autora: Diane Coyle dirige la consultora Enlightenment Economics. Es vicepresidenta de BBC Trust y fue miembro del Comité Asesor sobre Migración de 2007 a 2012, así como miembro de la Comisión de la Competencia de 2001 a 2009.
Imagen: Un trabajador lleva una pala mientras camina por una carretera cerca de una fábrica de acero en Pekín, el 1 de abril de 2013. REUTERS/Kim Kyung-Hoon




