Michael Liebreich, miembro del Global Agenda Council for New Energy Architecture, del Foro Económico Mundial, explica cómo los sistemas financieros están sesgados contra la energía limpia y la infraestructura limpia.
Entre 2004 y 2010, la inversión anual mundial en energías renovables, eficiencia energética y tecnologías asociadas se disparó de algo más de US$ 50.000 millones a unos US$ 250.000 millones. Las tecnologías de energía limpia también se abarataron, sobre todo la energía solar fotovoltaica, pero también las turbinas eólicas, los LED, las baterías y todas las tecnologías de control asociadas, de modo que cada dólar invertido empezó a comprar mucho más equipamiento.
Recientemente, no obstante, el progreso se ha estancado, y 2012 fue el primer año en que la inversión mundial cayó, un 11 %. Sin embargo, tendría que aumentar a entre US$ 750.000 millones y US$ 1 billón al año si se quiere que las emisiones de carbono relacionadas con la energía alcancen su máximo en 2020.
Durante la última década he asistido a cientos de sesiones de conferencias sobre cómo impulsar la inversión en energía limpia. Los debates se centran siempre en la política energética: la necesidad de un marco regulatorio que garantice a los inversores rendimientos sobre su capital acordes con los riesgos que asumen. La política y la regulación relativas al sector financiero, en lugar del sector energético, han estado prácticamente ausentes de los debates.
Cuando se les cuestiona, los propietarios de activos afirman ser neutrales en cuanto al valor, que invierten allí donde el equilibrio entre riesgo y rentabilidad tiene sentido, y trasladan la responsabilidad a los ministros de energía y a los reguladores para crear tales oportunidades. Un examen más detallado, sin embargo, sugiere una serie de sesgos en el sistema financiero contra la inversión en infraestructura limpia. Por sesgo me refiero a cualquier factor que tienda a restringir la inversión a una cifra inferior a la que cabría esperar en un análisis puramente económico.
Las leyes aprobadas para evitar que se repita la crisis financiera impiden a los bancos realizar cualquier inversión a largo plazo, lo que perjudica especialmente a las energías renovables. La normativa que pone el énfasis en la liquidez hace lo mismo con las compañías de seguros. A los administradores de fondos de pensiones se les dice que no pueden tener en cuenta más que los riesgos a corto plazo calculados por las agencias de calificación. Las estructuras fiscales disponibles para los inversores en combustibles fósiles no pueden utilizarse para la energía limpia. Las normas sobre ayudas de Estado amparan las subvenciones históricas, pero impiden el apoyo a las tecnologías emergentes. Los reguladores aceptan el valor íntegro de los activos de combustibles fósiles en los balances, incluso cuando los compromisos derivados de tratados podrían impedir que esos activos llegaran a utilizarse nunca. Y así sucesivamente.
Creo que una auditoría del sistema financiero mundial lo calificaría de «institucionalmente fosilista»: sesgado de forma generalizada contra la inversión en energía limpia e infraestructura limpia en favor de las tecnologías establecidas.
El informe del Foro Económico Mundial, Financial Regulation – Biased against Clean Energy and Green Infrastructure?, junto con el libro blanco de Bloomberg New Energy Finance, pretende ayudar a eliminar las barreras entre el sistema financiero mundial y el tipo de infraestructura que necesita financiar.
Autor: Michael Liebreich es director ejecutivo de Bloomberg New Energy Finance y miembro del Global Agenda Council for New Energy Architecture del Foro Económico Mundial.
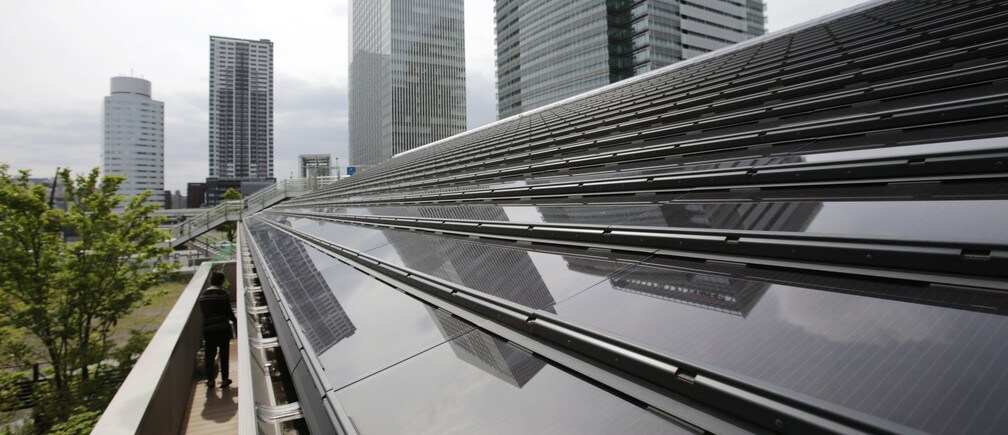
Imagen: Paneles solares sobre una casa cerca de Tokio, Japón. REUTERS/Toru Hanai




