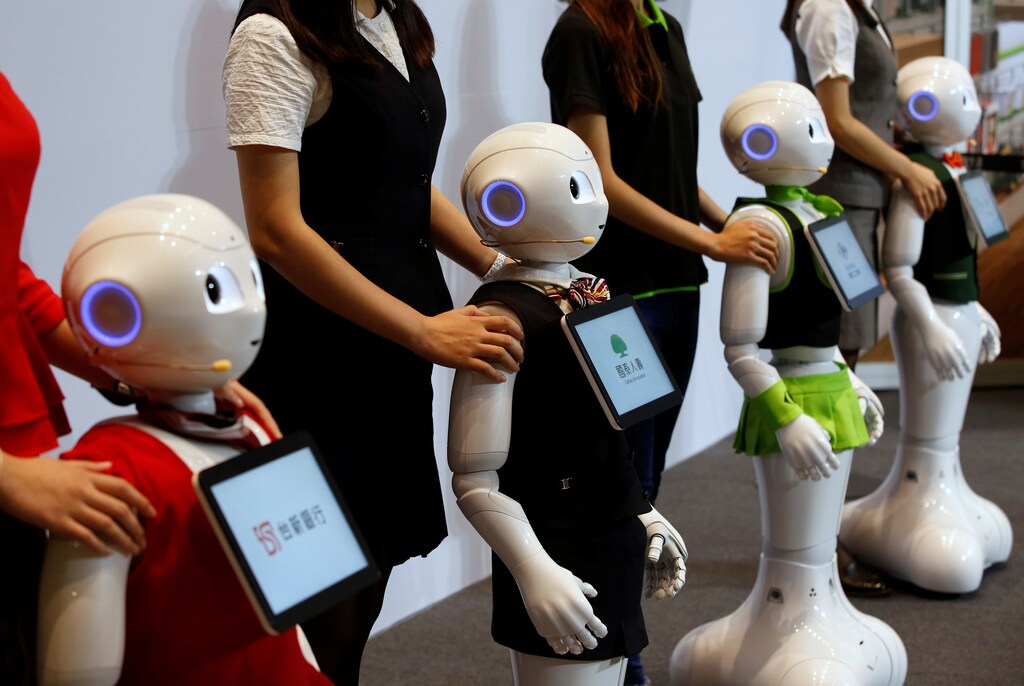
Los bancos están implementando aplicaciones de aprendizaje automático para realizar todo tipo de tareas antes reservadas a las personas, desde la atención al cliente hasta la selección automatizada de inversiones. Pero ¿están preparados para reparar los daños si los robots se descontrolan?
Aunque las empresas de servicios financieros cuentan con estructuras sólidas para vigilar la conducta indebida de las personas —y las han ampliado en los últimos años para abarcar las redes sociales y otras tecnologías nuevas—, la conducta indebida de las máquinas es otra cuestión. Situada en la intersección del cumplimiento normativo, la gestión de riesgos, los recursos humanos y la tecnología, la gestión de la conducta de las máquinas no tiene un lugar natural en las estructuras organizativas de la mayoría de los bancos.
Esto debe cambiar si los bancos esperan aprovechar el enorme potencial de las aplicaciones de aprendizaje automático. Cuando se utilizan correctamente, estas tecnologías pueden aportar importantes beneficios tanto a los bancos como a sus clientes. Las aplicaciones de aprendizaje automático pueden ofrecer mejores conocimientos sobre los clientes y soluciones más adecuadas, además de aumentar la eficiencia en toda la empresa, desde la interacción con los clientes hasta las funciones administrativas.
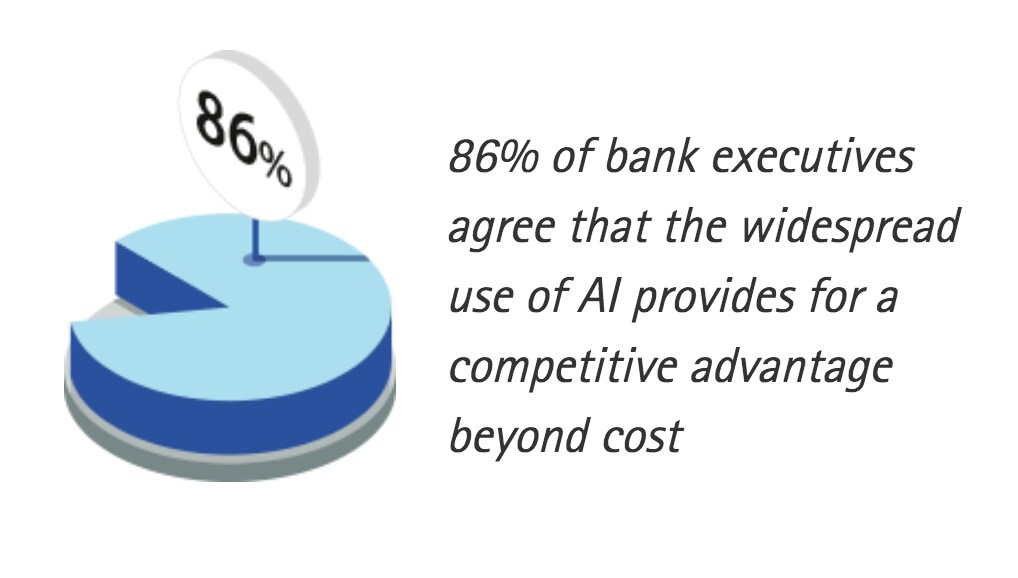
Pero los bancos también deben examinar las consecuencias éticas de las aplicaciones de aprendizaje automático con el mismo rigor con que evalúan los antecedentes, la ética y la idoneidad de quienes solicitan empleo. Un bot problemático puede dañar la reputación de un banco y reducir sus ingresos. Como la conducta indebida de las máquinas es un fenómeno exclusivamente digital, los problemas suelen propagarse al instante y provocar reacciones en cadena que pueden afectar a las organizaciones y a los clientes a gran escala.
Hasta los gigantes tecnológicos han tropezado en el ámbito del aprendizaje automático. Hace poco, la herramienta de búsqueda Siri de Appledefinió la palabra «madre» de manera inapropiada, mientras que la aplicación de fotos de Google cometió un error racista.
¿Cómo pueden entonces los bancos reforzar la gestión de los riesgos de las máquinas y, al mismo tiempo, impulsar la innovación y aprovechar el inmenso potencial del aprendizaje automático?
En primer lugar, deben crear normas sólidas para el desarrollo de máquinas y la gobernanza de datos en sus iniciativas de aprendizaje automático. Para ello, hay que empezar por hacer un inventario de todas esas aplicaciones que funcionan en la empresa. En muchos bancos, los equipos desarrollan e implementan aplicaciones nuevas de forma aislada. Necesitan una visión de toda la empresa.
A continuación, los bancos deben examinar a fondo los datos. Ya conocen bien los datos del mercado y otros datos que circulan a diario, pero las aplicaciones de aprendizaje automático están incorporando grandes cantidades de nuevos tipos de datos procedentes de las redes sociales y de la interacción con los clientes, que deben catalogarse y supervisarse. Estas nuevas formas de datos requieren el mismo nivel de gobernanza que los datos de negociación y otros datos financieros. Las personas o los equipos deben filtrar sin descanso todo aquello que pueda sesgar los resultados de una aplicación de aprendizaje automático.
Antes de introducir una aplicación nueva, esta debe pasar por un proceso de revisión y aprobación que equilibre la necesidad de gestionar adecuadamente los riesgos en toda la empresa con la de promover la innovación. Cada aplicación puede introducir nuevos datos y decisiones en el ecosistema, lo que podría perjudicar a otras funciones.
Los bancos también deben establecer quién rinde cuentas por los fallos de las máquinas. Ya cuentan con procedimientos consolidados para sus empleados: el área de recursos humanos rige la conducta y otras cuestiones éticas; cumplimiento se asegura de que se respeten las normas de la empresa y las regulaciones; los equipos de conducta supervisan las interacciones con los clientes; y los equipos de riesgos velan por que los productos que se venden no pongan en peligro a la empresa.
Del mismo modo, los bancos necesitan una taxonomía de las aplicaciones de aprendizaje automático que defina las funciones, responsabilidades y procedimientos para gobernar y gestionar el riesgo asociado a cada tipo de máquina, que podría descontrolarse si, por ejemplo, una máquina nueva empezara a hacer recomendaciones de inversión inadecuadas a los clientes. Se señalaría al equipo de tecnología, que a su vez podría desviar la culpa hacia el equipo de ventas o el equipo de gestión del riesgo de modelos. Es posible que el área de cumplimiento y las demás ni siquiera intervengan.
Para garantizar que los bancos puedan responder adecuadamente, deben elevar el nivel de conocimientos tecnológicos en cada función de gobernanza, desde la gestión de riesgos hasta cumplimiento y recursos humanos. Los bancos deben incorporar científicos de datos y otros especialistas en tecnología a estas áreas, para que se planteen las preguntas adecuadas y la supervisión se base en conocimientos sólidos.
Por último, el uso del aprendizaje automático para tomar decisiones plantea cuestiones éticas, y la alta dirección debe participar activamente en el desarrollo de ese marco.
Las aplicaciones de aprendizaje automático pueden permitir que los bancos creen valor de nuevas maneras para sus clientes, empleados, accionistas y la sociedad. Pero los bancos deben conocer los riesgos del aprendizaje automático y abordarlos con rapidez y de forma sistemática. Sin una gobernanza adecuada, no tardará en producirse un desastre relacionado con el aprendizaje automático, con importantes consecuencias éticas, jurídicas y financieras.




