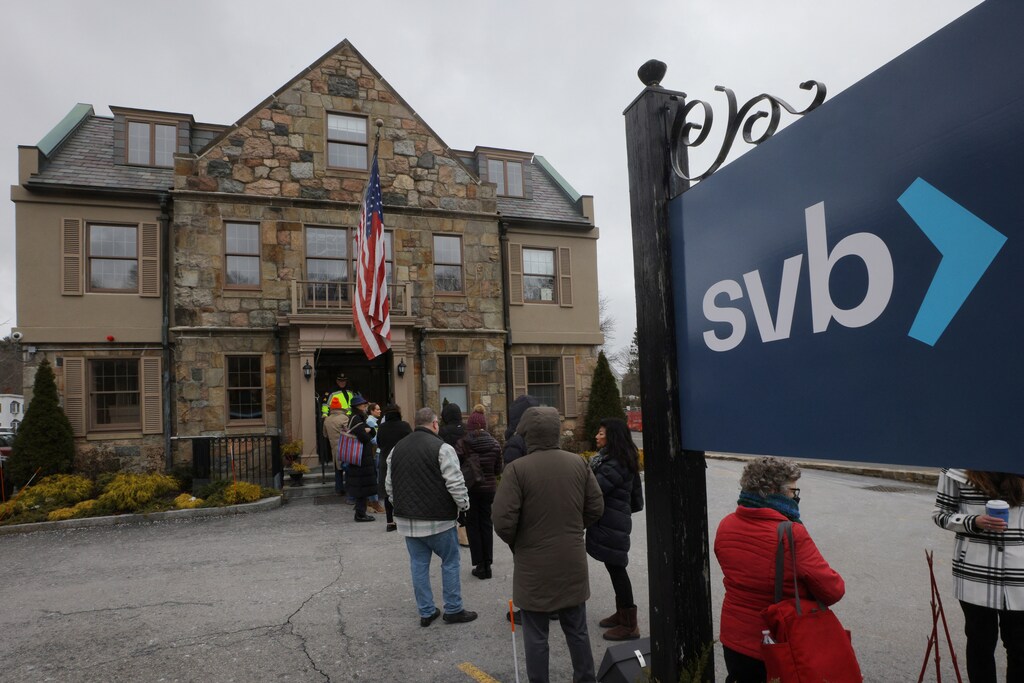
Silicon Valley Bank, el decimosexto banco más grande de Estados Unidos, quebró este mes.
La quiebra generó una preocupación generalizada en todo el sector bancario estadounidense.
Comprender la jerga financiera puede ayudar a explicar la crisis bancaria.
En marzo de 2023, Silicon Valley Bank (SVB), en Estados Unidos, quebró de forma repentina.
La quiebra de esta entidad crediticia con sede en California marcó la mayor quiebra bancaria desde la crisis financiera de 2008 y provocó ondas de choque en los mercados financieros mundiales. Los bancos regionales estadounidenses sufrieron una presión especialmente intensa, a medida que crecía la preocupación entre clientes e inversores por la salud financiera de otras instituciones.
Aquí tiene algunos términos financieros útiles que ayudan a explicar la crisis.
Corrida bancaria
Una corrida bancaria implica que demasiados clientes de un banco intentan retirar su dinero al mismo tiempo. Esto suele ocurrir cuando los clientes creen que su banco está a punto de quebrar.
Una corrida bancaria puede convertir el temor a la insolvencia en una insolvencia real, ya que los bancos normalmente no mantienen suficiente efectivo para cubrir todos los depósitos de sus clientes.
Las corridas bancarias han desempeñado un papel importante en las crisis financieras. Durante la Gran Depresión, por ejemplo, quebraron miles de bancos estadounidenses, en parte debido a las corridas bancarias. «La pérdida de confianza llevó a los depositantes ansiosos a provocar “corridas” contra los bancos, al intentar retirar su dinero antes de que los bancos colapsaran», señala un archivo del gobierno estadounidense.
Más recientemente, el colapso de SVB fue provocado por una corrida bancaria.
Contagio financiero
El contagio financiero se produce cuando el fallo de una institución se extiende a todo un sector.
El contagio suele producirse en períodos de intensa inestabilidad financiera y puede darse a nivel regional, nacional e internacional. Además, dado que hoy en día los mercados económicos son muy interdependientes, el contagio financiero puede representar una amenaza especialmente significativa.
El colapso de SVB despertó temores de contagio, a medida que crecía la preocupación entre inversores y clientes por la estabilidad de sus bancos. La inquietud fue especialmente aguda en el caso de los bancos más pequeños.

Riesgo de crédito
El riesgo de crédito es el riesgo de que un prestatario incumpla el pago de su préstamo.
Los bancos intentan reducir su riesgo de crédito de muchas maneras. Las estrategias de mitigación incluyen tomar medidas para asegurarse de que los prestatarios sean fiables y de que los préstamos se estructuren de forma que limiten las posibles pérdidas.
Sin embargo, las recientes subidas de los tipos de interés han encarecido el crédito, lo que dificulta que los bancos se financien y reduce el valor de sus préstamos existentes. Las consecuencias del colapso de SVB han aumentado el riesgo de crédito en todo el mundo, ya que los inversores temían nuevas quiebras en los mercados de deuda corporativa.
Cobertura
La cobertura es una estrategia financiera que los inversores y los bancos utilizan para limitar los riesgos financieros.
La cobertura implica equilibrar las inversiones para asegurar que las posibles pérdidas se compensen con ganancias en otros ámbitos. Una operación de inversión específica destinada a reducir el riesgo suele denominarse cobertura.
Mantener una cartera de inversiones diversificada también es una forma de cobertura, ya que mitiga las pérdidas totales potenciales en caso de caída de un único sector económico.
Riesgo moral
En economía, el riesgo moral se refiere a una situación en la que un banco o un inversor tiene incentivos para aumentar los riesgos financieros porque, de alguna manera, están protegidos de las posibles consecuencias del riesgo.
Muchos economistas sostienen que los riesgos morales en los mercados financieros aumentan el riesgo de actividad económica perjudicial. Por otra parte, mantener incentivos para limitar el riesgo financiero podría ayudar a los mercados a evitar la asunción excesiva e imprudente de riesgos, according to los expertos.




