Al afectar a la capacidad de financiación de los bancos, la fragmentación del mercado interbancario puede obstaculizar la transmisión fluida de la política monetaria y, por tanto, perjudicar la concesión de crédito a la economía real. Esta columna examina la fragmentación del mercado interbancario de la zona del euro entre 2011 y 2015 y constata que el tamaño y la calidad de las exposiciones de los bancos a los países periféricos dificultaron su acceso a la financiación interbancaria y elevaron el precio que pagaban por ella. Este importante canal del riesgo de fragmentación se detuvo tras el anuncio del BCE de posibles operaciones monetarias de compraventa en los mercados secundarios de deuda pública.
La fragmentación del mercado interbancario puede acarrear importantes costes de bienestar: al afectar a la capacidad de financiación de los bancos, puede obstaculizar la transmisión fluida de la política monetaria y, por tanto, perjudicar la concesión de crédito a la economía real. En la zona del euro, la fragmentación se ha visto impulsada por el vínculo entre deuda soberana y bancos: los bancos de Grecia, Irlanda, Italia, Portugal y España (los países «GIIPS») se vieron afectados por los problemas de deuda de sus propios gobiernos, y viceversa (Fahri y Tirole, 2018). La necesidad de revertir la fragmentación financiera y salvaguardar la unicidad de la política monetaria de la zona del euro ha sido un motivo importante para las intervenciones monetarias no convencionales. Para llegar al núcleo de los factores que impulsan la fragmentación en la zona del euro, cabe plantear las siguientes preguntas:
¿Refleja el diferencial del coste de financiación entre los bancos periféricos y los no periféricos la baja calidad de los activos bancarios (riesgo de crédito clásico) o la pérdida del respaldo soberano en caso de quiebra (debido a la pérdida de la garantía explícita o implícita de un rescate soberano)? ¿Cómo interactúan las condiciones de concesión de préstamos en el mercado interbancario con la política monetaria?
Tras la crisis de deuda soberana de la zona del euro, una línea de investigación se ha centrado en la transmisión internacional del riesgo soberano a la economía real a través del canal del crédito bancario (Altavilla et al., 2018; Popov y van Horen, 2015). El mayor riesgo de las tenencias de deuda soberana puede reducir la concesión de préstamos al endurecer la financiación bancaria. En un artículo reciente (Gabrieli y Labonne, 2018), mostramos que ese endurecimiento efectivamente se produjo entre 2011 y 2015, mediante un mayor coste y una menor disponibilidad de liquidez interbancaria. Constatamos que, además de un efecto puro de dependencia soberana, también operó un efecto de riesgo de crédito (es decir, impulsado por las exposiciones). Tanto los bancos GIIPS como los no GIIPS sufrieron el riesgo de fragmentación.
Fuentes de fragmentación del mercado interbancario de la zona del euro
El mercado interbancario es un mercado informal en el que los bancos intercambian liquidez, en su mayoría sin garantías y a muy corto plazo. Permite a los bancos asegurarse mutuamente frente a perturbaciones de liquidez (como en Allen y Gale, 2000) y minimizar el coste de oportunidad de mantener reservas excedentarias. El buen funcionamiento de este mercado es crucial tanto para aplicar la política monetaria como para la estabilidad financiera: las tensiones de liquidez han demostrado ser un potente canal de transmisión de perturbaciones entre países durante las recientes crisis financieras. Esto es especialmente cierto en la zona del euro, dada la importancia de los flujos financieros transfronterizos.
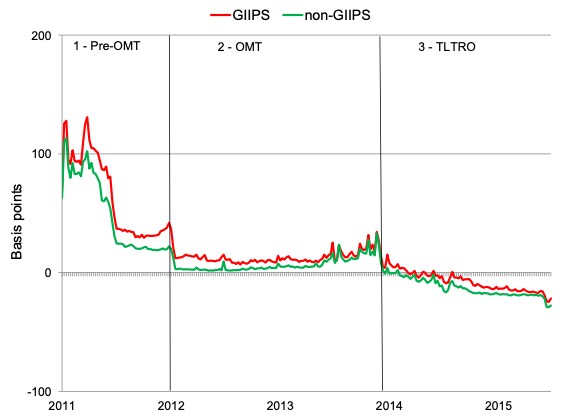
Una vez tenido en cuenta el riesgo específico de cada banco, el acceso al mercado y los tipos interbancarios no deberían diferir significativamente según la ubicación de la sede de los bancos. Es decir, un mercado interbancario que funcione bien debería estar integrado. Sin embargo, entre 2011 y 2015, los bancos con sede en países periféricos pagaron, en promedio, tipos más altos (ponderados por volumen) que los bancos no periféricos (véase la figura 1). La diferencia fue especialmente grande en diciembre de 2011, antes de la primera operación de financiación a tres años del Eurosistema y del anuncio de agosto de 2012 de que el BCE podría realizar operaciones simples de mercado abierto en los mercados secundarios de deuda pública.
Figura 1Tipo de interés medio semanal en el mercado interbancario a un día de la zona del euro para los bancos GIIPS y no GIIPS
En teoría, pueden distinguirse dos fuentes de fragmentación en la zona del euro:
En primer lugar, los Estados soberanos nacionales son los principales responsables de rescatar a los bancos en caso de quiebra. Por tanto, la financiación bancaria podría verse afectada negativamente por el riesgo soberano del propio país, debido a la pérdida de la garantía de respaldo soberano. Esta es la fuente de fragmentación basada en la deuda soberana.basada en la deuda soberana En segundo lugar, los bancos están excesivamente expuestos a su economía nacional, tanto a través del sector privado como de los activos soberanos. El tamaño y la calidad de sus exposiciones pueden aumentar la preocupación por el riesgo de contraparte y la rentabilidad y, por consiguiente, afectar a la capacidad de financiación de los bancos. Esta es la de balance (riesgo de crédito) fuente de fragmentación. De hecho, cuando el contagio es muy probable, como ocurrió entre 2011 y 2015, los prestamistas del mercado interbancario pueden reaccionar al riesgo del país, en lugar de al riesgo de contraparte idiosincrásico.
Desentrañar las fuentes de fragmentación en el contexto de la política monetaria no convencional
Para desentrañar las dos fuentes de fragmentación, combinamosdatos de préstamos entre prestamistas y prestatarios sin garantía (entre bancos), estimados a partir de los pagos de TARGET2¹ entre 2011 y 2015, con información de supervisión detallada que la Autoridad Bancaria Europea (ABE) divulga desde 2011 sobre las posiciones de capital y las exposiciones de 115 bancos europeos.² Para cada préstamo, observamos el banco prestamista y el prestatario, la fecha, el volumen y el tipo de interés. A través de los datos de la ABE, observamos la composición transfronteriza e intersectorial (soberana, empresarial y minorista) de las exposiciones de los bancos. Utilizamos esta información para elaborar varias medidas del riesgo de crédito de cada banco relacionado con los países GIIPS. Gracias a este conjunto de datos único, podemos estudiar el efecto del riesgo soberano y de balance, medido por el tamaño y la calidad de las exposiciones a los países GIIPS, en la probabilidad de encontrar un prestamista en el mercado interbancario y en los tipos de interés de los préstamos.
Ponemos a prueba las predicciones de un modelo sencillo de participación en el mercado interbancario que tiene en cuenta la interacción entre los préstamos interbancarios y la provisión de liquidez del banco central. Esperamos que los tipos interbancarios (el acceso) aumenten (disminuya) con la probabilidad de impago individual de un banco y la probabilidad de impago de su Estado soberano. Antes del anuncio del BCE sobre las operaciones monetarias de compraventa (OMC) de títulos de deuda soberana, esperamos que los tipos interbancarios (el acceso al mercado) aumenten (disminuya) cuanto mayores y más arriesgadas sean las exposiciones del banco a activos de los países GIIPS. Tras las OMC, esperamos que los prestamistas reevalúen el riesgo de los activos de los países GIIPS. Esto podría aliviar tanto la fragmentación basada en el balance como la basada en la deuda soberana.
Empíricamente, desentrañamos los dos posibles canales de fragmentación comparando las condiciones de endeudamiento de los bancos GIIPS y no GIIPS (por ejemplo, finlandeses, alemanes o franceses). Analizamos el efecto del tamaño y la calidad de sus exposiciones a los países GIIPS sobre las condiciones de los préstamos interbancarios, teniendo en cuenta otras características de riesgo específicas de cada banco (tamaño, calificación y ratio de capital) y factores de riesgo específicos de cada país (por ejemplo, los CDS soberanos). Nos aseguramos de que los efectos no se deban a cambios en la demanda de los prestatarios ni a otras perturbaciones de los balances bancarios. Además, estimamos nuestro modelo únicamente con la muestra de bancos no GIIPS (64 de un total de 115 bancos europeos representados en la muestra de la ABE) para separar con mayor claridad el efecto de las grandes exposiciones a activos de países GIIPS del efecto de la dependencia de un Estado soberano arriesgado. Durante todo el periodo analizado, entre el 80 % y el 90 % de los bancos no GIIPS estaban expuestos a los países GIIPS, principalmente mediante tenencias de activos soberanos.
Las OMC redujeron ambas fuentes de fragmentación interbancaria
Nuestro análisis muestra que los bancos con sede en países GIIPS no son los únicos que sufren la fragmentación interbancaria. Los bancos no GIIPS expuestos a los países GIIPS también la padecen, y cuanto mayores y más arriesgadas son sus exposiciones a esos países, más sufren. Estos efectos varían con el tiempo.
Destacamos tres hallazgos.
En primer lugar, constatamos que, en igualdad de condiciones, las elevadas ratios de préstamos dudosos (NPL, por sus siglas en inglés) vinculados a activos de países GIIPS dificultaron el acceso de los bancos no periféricos al mercado interbancario durante todo el periodo de la muestra. Unas ratios más elevadas de NPL vinculados a activos de países GIIPS redujeron la probabilidad de encontrar un prestamista. En segundo lugar, desde mediados de 2011 hasta las OMC, cuanto mayores eran las exposiciones de un banco no periférico a deuda soberana de países GIIPS, más pagaba por los préstamos interbancarios. En concreto, un aumento de 1 punto porcentual en la proporción de exposiciones soberanas a países GIIPS elevó los diferenciales de tipos de interés en 1,3 puntos básicos. Esto representa el 13 % del diferencial medio que pagaron los prestatarios no GIIPS en ese periodo. En tercer lugar, las OMC lograron cerrar este canal de transmisión del riesgo soberano. Es decir, tras el anuncio de las OMC, no encontramos diferencias significativas en los tipos interbancarios según las exposiciones de los bancos a los países GIIPS. Además, el efecto de selección debido a los elevados NPL vinculados a activos de países GIIPS, aunque sigue siendo significativo, se debilita mucho. En cuanto al riesgo de dependencia soberana, antes de las OMC medimos primas de riesgo positivas del país de origen en los diferenciales interbancarios (por ejemplo, para los bancos españoles, italianos y franceses); después, estas primas disminuyen e incluso se convierten en descuentos (véase la figura 2). Tras las OMC, cuando observamos fragmentación, esta se debe principalmente al riesgo idiosincrásico de balance.
Figura 2 Primas de riesgo del país de origen para los bancos españoles, italianos y franceses
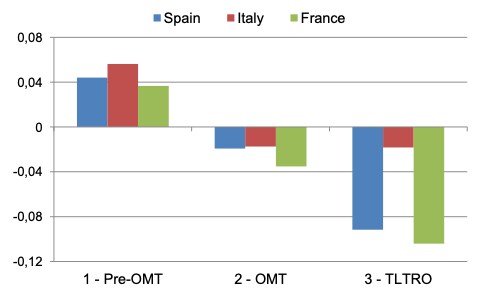
En conjunto, las OMC afectaron a ambas fuentes de fragmentación: redujeron las primas de riesgo país que pagaban los prestatarios GIIPS, pero también afectaron a la valoración del riesgo de crédito de contraparte por parte de los prestamistas.
Nota de los autores: Las opiniones expresadas en esta columna son exclusivamente las de los autores y no reflejan necesariamente las opiniones del Eurosistema, el Banque de France, el Banco de la Reserva Federal de Boston ni otras partes del Sistema de la Reserva Federal.




