Argentina y sus banqueros tienen prohibido realizar pagos para cumplir los acuerdos de reestructuración de deuda alcanzados con los acreedores del país, a menos que se pague íntegramente al 7 % de acreedores que rechazaron los acuerdos: un fallo que probablemente se mantendrá, ahora que el Tribunal Supremo de EE. UU. lo ha confirmado. Aunque es difícil compadecerse de Argentina, el fallo a favor de los holdouts es una mala noticia para el sistema financiero mundial y retrocede la evolución del régimen internacional de reestructuración de la deuda soberana.
¿Por qué resulta tan difícil sentir simpatía por un país en desarrollo que no puede pagar sus deudas? Para empezar, en 2001 Argentina incumplió unilateralmente la totalidad de su deuda de 100 000 millones de dólares, un paso inusual, en lugar de negociar nuevas condiciones con sus acreedores. Cuando, en 2005, el gobierno comenzó a negociar un canje de deuda, prácticamente pudo imponer las condiciones: una «quita» del 70 %.
En la década siguiente, la presidenta Cristina Fernández de Kirchner y su difunto esposo y predecesor, Néstor Kirchner, aplicaron diversas políticas económicas fallidas. La independencia del banco central y de la agencia de estadística se ha visto gravemente comprometida, y Fernández impuso, por ejemplo, la adopción de un índice de precios al consumidor que subestima notablemente la tasa de inflación. Se han vulnerado contratos y se han nacionalizado empresas de capital extranjero. Y cuando los precios mundiales de las principales materias primas agrícolas de Argentina se dispararon, ofreciendo una oportunidad excepcional para impulsar la producción y aumentar unos ingresos en divisas crónicamente insuficientes, Fernández impuso fuertes aranceles y cupos a la exportación de soja, trigo y carne vacuna.
Algunos podrían objetar que los fondos especulativos holdout que demandaron a Argentina tampoco merecen compasión. Muchos son conocidos como «fondos buitre» porque compraron la deuda con un descuento considerable a los acreedores originales, con la esperanza de obtener después beneficios mediante decisiones judiciales.
Pero el problema del caso de la deuda argentina tiene poco que ver con fallos morales. El problema es el precedente que este caso sienta para resolver futuras crisis internacionales de deuda.
La reacción más común ante los recientes fallos es favorable a los holdouts. Al fin y al cabo, el juez solo está haciendo cumplir el contrato legal incorporado en los bonos originales, ¿no es así? Como supuestamente dijo el presidente Calvin Coolidge sobre los préstamos estadounidenses a los aliados de la Primera Guerra Mundial: «Ellos contrataron el dinero, ¿no es cierto?»
Si tan solo el mundo fuera tan simple. Si tan solo un régimen de cumplimiento coherente de todas las condiciones explícitas de los contratos de préstamo fuera lo bastante práctico como para merecer la pena. Pero hace tiempo que reconocemos la necesidad de procedimientos para reescribir las condiciones de los contratos de deuda en circunstancias extremas.
La British Joint Stock Companies Act de 1856, por ejemplo, estableció el principio de responsabilidad limitada para las sociedades. La servidumbre por deudas y las cárceles para deudores también son ilegales desde el siglo XIX. Además, los particulares y las empresas pueden declararse en quiebra. Siempre habrá momentos en que un deudor sea incapaz de pagar.
En cuanto a la quiebra empresarial, se reconoce que un sistema jurídico deficiente es aquel que mantiene cerradas fábricas por lo demás viables mientras los activos se malgastan en costosos litigios, dejando a todos —directivos, trabajadores, accionistas— en peor situación. Un buen sistema jurídico permite que el empleo y la producción continúen cuando la actividad económica sigue siendo viable; reparte los activos restantes de manera ordenada y generalmente aceptada; y adopta estas decisiones de la manera más eficiente y rápida posible, al tiempo que desalienta futuras negligencias imponiendo costes a los directivos, accionistas y, si es necesario, acreedores.
No existe un cuerpo normativo de este tipo a nivel internacional. Este vacío es la principal dificultad del sistema internacional de deuda, según algunos. Las propuestas ambiciosas para corregirlo, como un Mecanismo de Reestructuración de la Deuda Soberana (SDRM) alojado en el Fondo Monetario Internacional, han topado con obstáculos políticos.
Pero desde la década de 1980 los pasos graduales habían ido encaminando lentamente el sistema en la dirección correcta. En la crisis de deuda internacional que comenzó en 1982, los programas de ajuste del FMI fueron de la mano del «rescate interno» (bailing in) de los bancos acreedores mediante refinanciaciones coordinadas «voluntarias» de préstamos. Con el tiempo se reconoció que un exceso de deuda estaba inhibiendo la inversión y el crecimiento en América Latina, en perjuicio de deudores y acreedores por igual.
Los programas posteriores para hacer frente a las crisis de los mercados emergentes incluyeron una combinación análoga de ajuste nacional y de «participación del sector privado». Los canjes voluntarios de deuda funcionaron, en líneas generales, con inversores que aceptaban quitas.
Tras el incumplimiento unilateral de Argentina en 2001, muchos inversores vieron con más claridad la necesidad de prever explícitamente alternativas menos drásticas con antelación, e incorporaron en los contratos de deuda las llamadas «cláusulas de acción colectiva». Si el prestatario tiene problemas, las cláusulas de acción colectiva permiten reestructurar la deuda con el acuerdo de una mayoría sustancial de acreedores (generalmente en torno al 70 %). La minoría queda entonces vinculada por el acuerdo.
Estos pasos graduales dieron lugar a un sistema laxo de reestructuración de deuda. Es cierto que aún tenía muchas deficiencias. La reestructuración llegaba a menudo demasiado tarde y ofrecía un alivio demasiado escaso para restaurar la sostenibilidad de la deuda. Pero funcionaba, más o menos. En cambio, la indulgencia de los tribunales estadounidenses ante un instinto provinciano de hacer cumplir los contratos escritos socavará la posibilidad de una reestructuración negociada en futuras crisis de deuda.
El plazo para Argentina se agotará a finales de julio. Incapaz de pagar todas sus deudas, quizá se vea obligada a incumplirlas. Lo más probable es que logre llegar a algún acuerdo que los holdouts encuentren más atractivo que el alcanzado con los demás acreedores. En cualquier caso, los futuros acuerdos voluntarios de reestructuración de deuda acaban de volverse más difíciles de alcanzar, lo que dejará a deudores y acreedores por igual en peor situación.
Lecturas recomendadas
Qué significa Elliott v Argentina para la deuda mundial
Más blogs sobre Argentina
Publicado en colaboración con Project Syndicate.
Autor: Jeffrey Frankel, profesor de la Escuela Kennedy de Gobierno de la Universidad de Harvard, fue miembro del Consejo de Asesores Económicos del presidente Bill Clinton.
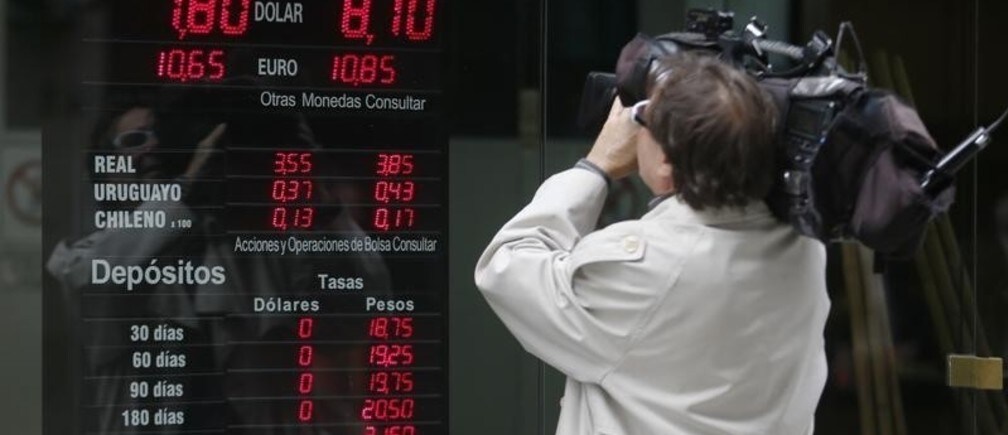
Imagen: Un camarógrafo filma una valla publicitaria con tipos de cambio de divisas, en Buenos Aires, el 24 de enero de 2014. REUTERS/Enrique Marcarian




