Este artículo se publica en colaboración con Prime Economics.
Mi respuesta a la perspectiva histórica del Consejo de Asesores Económicos de EE. UU. sobre los tipos de interés acaba de ser publicada en The Real-World Economics Review. [1]
Mi principal objeción es la afirmación, cada vez más extendida, de que la tendencia destacable ha sido un descenso de los tipos de interés durante 30 años. Por el contrario, sostengo que la característica más importante ha sido una prolongada elevación de los tipos desde la liberalización financiera.
Los tipos fueron aproximadamente el doble entre 1980 y 2000 en comparación con el cuarto de siglo transcurrido desde el final de la Segunda Guerra Mundial. Desde una perspectiva teórica, el CEA recurre a las explicaciones convencionales habituales, que consideran los tipos de interés como una consecuencia pasiva de diversos comportamientos o de «factores reales» (por ejemplo, el exceso de ahorro o la baja productividad). En cambio, sostengo (siguiendo a Keynes) que el tipo de interés es una variable de política y que los tipos subieron por las acciones de las autoridades.
La liberalización financiera fue un fracaso desastroso desde el punto de vista del supuesto objetivo de reducir los tipos de interés. Los resultados reales son consecuencia de estos tipos más elevados: desde entonces, la norma ha sido un desempleo muy alto, una desigualdad extrema y una inestabilidad severa.
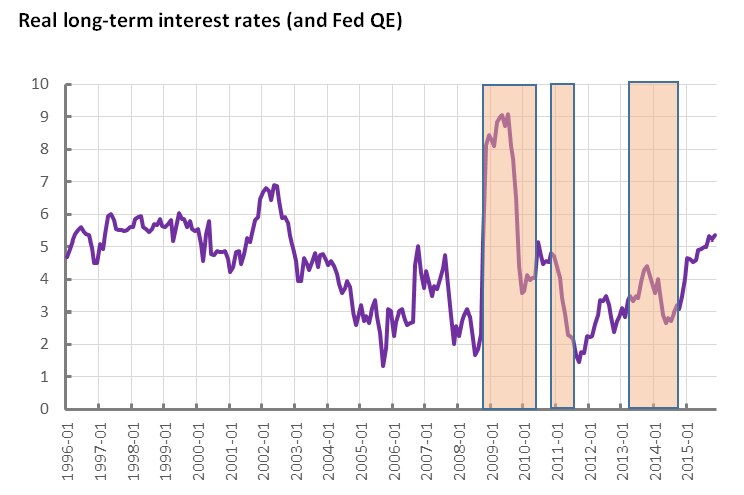
En la medida en que los tipos han sido más bajos recientemente, ello se debe a las medidas excepcionales de los responsables de política tras la crisis financiera de 2007-08 (y, antes de eso, a la liberalización extrema tras la crisis empresarial de finales del siglo XX).
Rechazo la idea de que los tipos de interés seguirán bajos indefinidamente en el futuro. Estas previsiones se basan en especulaciones sobre el comportamiento de los «factores reales» en el futuro, y necesariamente deben estar equivocadas. Advertí de que ya había indicios de que los tipos de interés del crédito empresarial estaban subiendo, agravados por las recientes tendencias desinflacionistas.
El análisis de mi artículo se basa en datos correspondientes al momento en que se realizó el trabajo, en agosto y septiembre. Desde entonces, estas tendencias observadas se han intensificado. El tipo a largo plazo de la deuda corporativa estadounidense de la BBA ha subido ya un punto porcentual a lo largo de 2015. Teniendo en cuenta la inflación (utilizando el IPC, que se elabora con periodicidad mensual, y proyectándolo sin cambios hasta noviembre), los tipos de los últimos tres meses son ahora los más altos en ocho años y (al margen del aumento extremo posterior a la crisis financiera) están regresando a niveles que eran habituales en las últimas décadas del siglo XX.
Aunque aparentemente es muy probable que la Reserva Federal suba los tipos de interés más adelante este mes, la realidad es que los tipos ya están subiendo bruscamente (véase el gráfico al inicio de este artículo).
Como señaló Ann Pettifor a comienzos de esta semana en el FT, los bancos centrales han perdido el control de los tipos de interés. El sistema financiero sigue siendo disfuncional y propenso a crisis de confianza, que son el legado de las enormes deudas privadas surgidas, en primera instancia, del endeudamiento excesivo a tipos de interés altos, no bajos.
Esto ha propiciado una dependencia absoluta de la flexibilización cuantitativa. Parece muy improbable que la economía real esté mejor preparada para tolerar estas condiciones que en cualquier otro momento desde la crisis financiera. Por tanto, cualquier endurecimiento monetario será de corta duración.
Las respuestas a esta incesante incapacidad de avanzar se encuentran en las acciones de Estados Unidos y el Reino Unido en la década de 1930.
Nota al pie:
[1] Publicado por primera vez en dos partes en Prime: El Consejo de Asesores Económicos de EE. UU. no comprende la dinámica de los tipos de interés a largo plazo y El tipo de interés a largo plazo: contraste entre el Consejo de Asesores Económicos y Keynes
La publicación no implica el respaldo de los puntos de vista por parte del Foro Económico Mundial.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Geoff Tily es redactor en Prime Economics.
Imagen: El edificio de la Junta de la Reserva Federal de Estados Unidos se muestra tras barreras de seguridad en Washington. REUTERS/Gary Cameron.




