Jean Pisani-Ferry es director de Bruegel, un centro de análisis internacional en economía, catedrático de Economía en la Université Paris-Dauphine y miembro del Consejo de Análisis Económico del primer ministro francés.
FráncfortEl panorama parece una ofensiva coordinada: el 6 de septiembre, el Banco Central Europeo presentó un nuevo programa de compra de bonos y dejó claro a los mercados que no existían límites preestablecidos para sus compras. El 13 de septiembre, la Reserva Federal de Estados Unidos anunció que, en los próximos meses, compraría unos 85.000 millones de dólares en valores a largo plazo al mes, con el objetivo de presionar a la baja los tipos de interés a largo plazo y respaldar el crecimiento. Por último, el 19 de septiembre, el Banco de Japón declaró que añadiría otros 10 billones de yenes (128.000 millones de dólares) a su programa de compra de valores públicos, y que esperaba que sus tenencias totales de este tipo de papel alcanzaran unos 1 billón de dólares a finales de 2013.
Efectivamente, existe margen para una acción concertada de este tipo, dado que las perspectivas de las tres economías se han deteriorado notablemente. En la eurozona, el PIB sin duda caerá en 2012, y las previsiones para el próximo año son, en el mejor de los casos, mediocres. En Estados Unidos, la producción sigue creciendo, pero a un ritmo moderado del 2 %; y, incluso dejando de lado el precipicio fiscal que se cierne a final de año, cuando el Congreso se verá obligado a imponer recortes del gasto y a permitir que expiren las rebajas fiscales aprobadas en 2001, la recuperación sigue en riesgo. En Japón, la desaceleración mundial y un yen más fuerte están golpeando al sector exportador, el crecimiento se debilita y la inflación vuelve a situarse cerca de cero.
Sin embargo, la realidad es que no existe una postura común, y mucho menos un plan común. En la más fuerte de las tres economías, la Fed asume de forma deliberada el riesgo de inflación al anunciar por adelantado su intención de mantener el tipo de interés de los fondos federales en niveles excepcionalmente bajos «al menos hasta mediados de 2015». En cambio, en la más débil de las tres, el BCE no tiene intención de impulsar el crecimiento mediante la flexibilización cuantitativa ni compromisos previos sobre los tipos de interés. Al contrario, el BCE insiste en que el único objetivo de sus «operaciones monetarias de compraventa» (OMT, por sus siglas en inglés), que comprarán deuda pública de los miembros de la eurozona en dificultades, condicionadas a reformas acordadas, es contener el riesgo de redenominación monetaria que contribuye al encarecimiento de los tipos de interés en las economías del sur de Europa. El objetivo es restablecer un grado de homogeneidad dentro del área del euro en cuanto a la transmisión de la política monetaria. Todas sus compras de activos serán esterilizadas, lo que significa que sus efectos sobre la política monetaria se compensarán.
Además, dada la polémica que ha suscitado en Alemania el anuncio del programa OMT, en particular con el Bundesbank, el BCE se vería sin duda disuadido de emprender cualquier esfuerzo similar al de la Fed para impulsar a la baja los tipos de interés a lo largo de la curva de rendimientos. Para frenar una ofensiva de los halcones monetarios alemanes (y de otros países), que sostienen que el BCE ha abierto la puerta a la monetización de la deuda, el banco se verá obligado a pecar de ortodoxia en los próximos meses. Cuanto más se cuestionen sus iniciativas no convencionales para reparar el euro, más ortodoxa será la conducción de la política monetaria por parte del BCE.
Esta discrepancia entre Estados Unidos y Europa no es una buena noticia. Para la eurozona, implica un tipo de cambio fuerte frente al dólar (y, por extensión, frente al yen, ya que el Banco de Japón vigila de cerca el tipo de cambio entre el yen y el dólar). Pero los países del sur de Europa, en especial España, necesitan el apoyo de una moneda débil para reequilibrar su posición exterior y recuperar los superávits por cuenta corriente. Sin esta ayuda del tipo de cambio, todo el reequilibrio del sur de Europa tendrá que producirse internamente mediante la deflación interna, lo que a su vez pone en riesgo su retorno a la sostenibilidad de la deuda pública. Así, la salida del laberinto europeo –la depreciación de la moneda– corre el riesgo de quedar bloqueada por la percepción de los mercados de que el BCE y la Fed están enfrentados en materia de política monetaria.
Es cierto que las crisis en los países con problemas y las dudas sobre la viabilidad del euro podrían pesar sobre el valor de la moneda común. Pero resulta preocupante que la solución a los desequilibrios internos de Europa dependa de la persistencia de una percepción desfavorable de la capacidad de la eurozona para afrontar sus problemas.
Visto desde el resto del mundo, las cosas no son mucho mejores. Guido Mantega, ministro de Hacienda de Brasil, se apresuró a desestimar la postura de la Fed, advirtiendo de nuevo sobre las «guerras de divisas». Esta lectura pasa por alto el hecho de que las monedas de todo el mundo emergente deberían apreciarse frente a las de las economías avanzadas, simplemente porque los países emergentes no se enfrentan a los mismos desafíos económicos. Estados Unidos, Europa y Japón soportan elevados niveles de deuda pública y privada, y están atrapados en largos, dolorosos y arriesgados ciclos de desapalancamiento que hacen que las recuperaciones sean débiles y vulnerables. En cambio, las economías emergentes sufren una desaceleración, pero su situación es fundamentalmente más sólida, lo que debería reflejarse en el valor de sus monedas.
Por desgracia, la combinación de una flexibilización agresiva en Estados Unidos y una actitud mucho más prudente en Europa enturbia el mensaje. Sugiere que el problema de la economía mundial es que Estados Unidos intenta diluir sus problemas mediante la inflación. Puede que eso sea cierto, pero no debería permitirse que oscurezca el problema estructural de fondo al que se enfrenta la economía mundial.
Las recientes medidas del BCE, la Fed y el BoJ parecen una acción concertada. Lamentablemente, es justo lo contrario.
Las opiniones expresadas aquí son las del autor y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
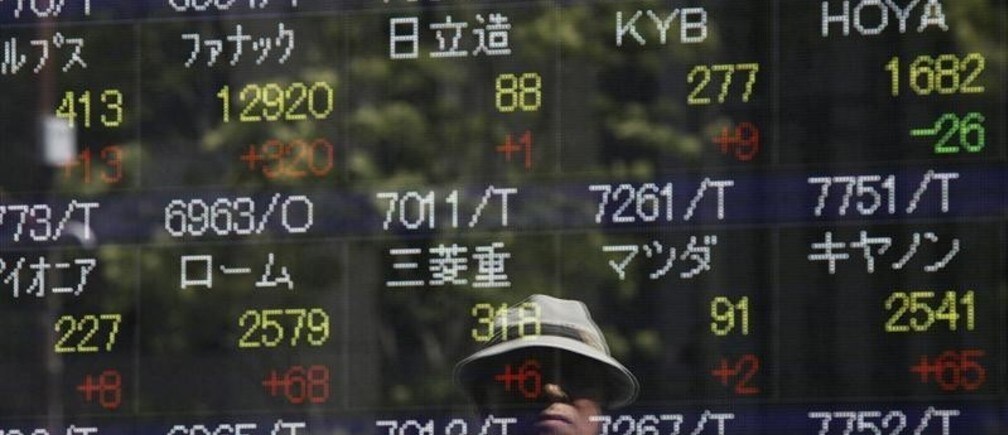
En la imagen: un hombre se refleja en un monitor electrónico que muestra los precios de las acciones frente a una correduría en Tokio, el 7 de septiembre de 2012. El índice Nikkei de Japón subió un 1,8 % el viernes por la mañana, después de que el Banco Central Europeo presentara su plan de compra de bonos para reducir los costes de financiación de los países de la eurozona muy endeudados. REUTERS/Issei Kato




