La década anterior a la crisis financiera de 2008 estuvo marcada por enormes desequilibrios comerciales mundiales, ya que Estados Unidos registró grandes déficits bilaterales, especialmente con China. Desde que la crisis tocó fondo, estos desequilibrios se han revertido en parte, ya que el déficit comercial de Estados Unidos, como porcentaje del PIB, descendió desde su máximo de 5,5 % en 2006 hasta 3,4 % en 2012, y el superávit de China se redujo del 7,7 % al 2,8 % en el mismo periodo. ¿Pero se trata de un ajuste temporal o se está produciendo un reequilibrio a largo plazo?
Muchos han citado como prueba de un reequilibrio más duradero la «relocalización» (onshoring) de la manufactura estadounidense que anteriormente se había trasladado a mercados emergentes. Apple, por ejemplo, ha establecido nuevas plantas en Texas y Arizona, y General Electric planea trasladar la producción de sus lavadoras y frigoríficos a Kentucky.
Varios indicadores sugieren que, tras décadas de declive, la competitividad manufacturera de Estados Unidos está, efectivamente, en alza. Aunque los costes laborales han aumentado en los países en desarrollo, se han mantenido relativamente estables en Estados Unidos. De hecho, el tipo de cambio real efectivo (REER), ajustado por los costes laborales unitarios del sector manufacturero estadounidense, se ha depreciado un 30 % desde 2001 y un 17 % desde 2005, lo que sugiere una rápida erosión de la ventaja de bajo coste de los mercados emergentes y da un impulso sustancial a la competitividad de Estados Unidos.
Además, la revolución del gas de esquisto en Estados Unidos, que despegó en 2007-2008, promete reducir considerablemente los costes energéticos. Y la cuota de las exportaciones manufactureras mundiales, que disminuyó 4,5 puntos porcentuales entre 2000 y 2008, se ha estabilizado e incluso aumentó 0,35 puntos porcentuales en 2012.
Sin embargo, un análisis más detallado de los datos de 1999-2012 revela pocas pruebas de una relocalización significativa de la manufactura estadounidense. En primer lugar, la proporción de la demanda interna estadounidense de manufacturas que se cubre con importaciones no muestra signos de reversión. De hecho, la deslocalización de la manufactura aumentó un 9 %.

Esta tendencia se mantiene incluso en los sectores dominados por importaciones procedentes de China, donde los costes laborales están aumentando. De hecho, en los sectores en los que las importaciones chinas representaban al menos el 40 % de la demanda en 2011, la cuota de importaciones ha crecido a un ritmo más rápido que en la manufactura en su conjunto.
Además, si los costes laborales relativos son un factor importante de los términos de intercambio de Estados Unidos (el precio relativo de las exportaciones en términos de importaciones), los sectores más intensivos en mano de obra deberían haber experimentado un descenso mayor. Sin embargo, los datos aportan pocas pruebas de ello.
La única prueba sólida de un aumento de la competitividad estadounidense procede del fuerte incremento de la producción de gas de esquisto. Las industrias con grandes necesidades energéticas, como la industria química, han experimentado un aumento de la cuota de importaciones mucho menor que las industrias menos intensivas en energía, como la de ordenadores y productos electrónicos. Esto sugiere que los sectores intensivos en energía tienen más probabilidades de experimentar relocalización.
En términos más generales, los datos sobre la producción nacional estadounidense parecen ser incompatibles con el comportamiento del REER y con su indicación de un aumento significativo de la competitividad. En gran medida, esta discrepancia refleja un traspaso bajo y retardado del tipo de cambio a los precios de importación estadounidenses, vinculado a la ventaja única de Estados Unidos: más del 90 % de sus bienes importados se facturan en su propia moneda, y los precios en dólares permanecen inalterados durante diez meses seguidos. Incluso cuando los precios se renegocian, el traspaso es bastante bajo: una depreciación del dólar del 10 % se traduce en un aumento acumulado del 3 % de los precios de importación al cabo de dos años. La desconexión entre los términos de intercambio de Estados Unidos y el REER, mucho más volátil, también es coherente con un traspaso bajo y retardado del tipo de cambio.

La evidencia es clara: las afirmaciones de que la manufactura está regresando a Estados Unidos simplemente no se sostienen. Por supuesto, dado que el aumento de los costes laborales en las economías emergentes y el descenso de los precios de la energía en Estados Unidos son acontecimientos recientes, las cuotas de importación podrían empezar a disminuir dentro de unos años. Pero, como ese resultado está lejos de ser seguro, Estados Unidos no puede confiar en un rápido aumento de la competitividad manufacturera para sustentar su recuperación económica.
Publicado en colaboración con Project Syndicate.
Autores: Federico Díez, economista del Banco de la Reserva Federal de Boston, y Gita Gopinath, catedrática de Economía en la Universidad de Harvard. Es investigadora visitante en el Banco de la Reserva Federal de Boston, investigadora asociada de la National Bureau of Economic Research y Líder Joven Global del Foro Económico Mundial.
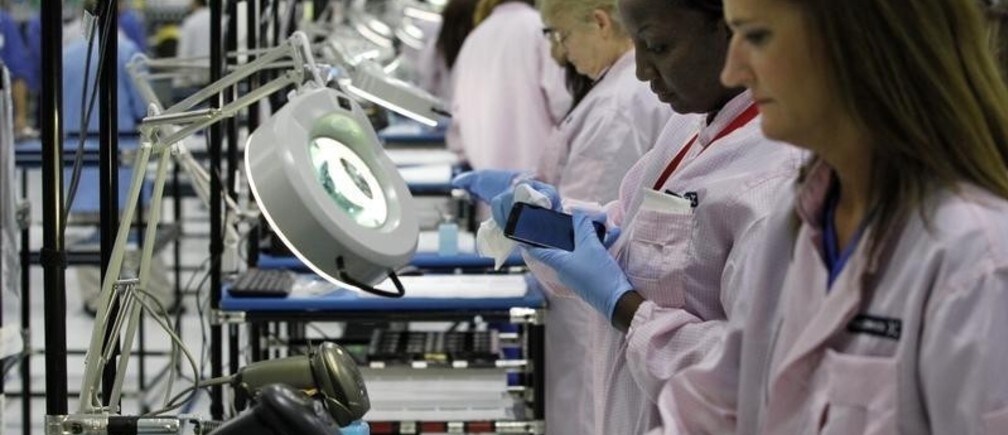
Imagen: Trabajadores ensamblan teléfonos Motorola en la planta de Flextronics que fabricará el nuevo teléfono inteligente «MotoX» de Motorola en Fort Worth, Texas. REUTERS/Mike Stone




