El techo de deuda de Estados Unidos ha mantenido una tendencia ascendente constante a lo largo de los años y se ha elevado 78 veces desde 1960.
En 2021, el techo de deuda alcanzaba la asombrosa cifra de 28,4 billones de dólares, por lo que es crucial elevar periódicamente el límite para dar cabida al creciente endeudamiento nacional.
No elevar el techo de deuda puede provocar el cierre del Gobierno, reducir la confianza de los inversores, aumentar los costes de financiación y generar posibles impagos de obligaciones financieras.
Encontrar una solución sostenible para gestionar la deuda nacional es crucial para garantizar la estabilidad económica y evitar posibles crisis financieras.
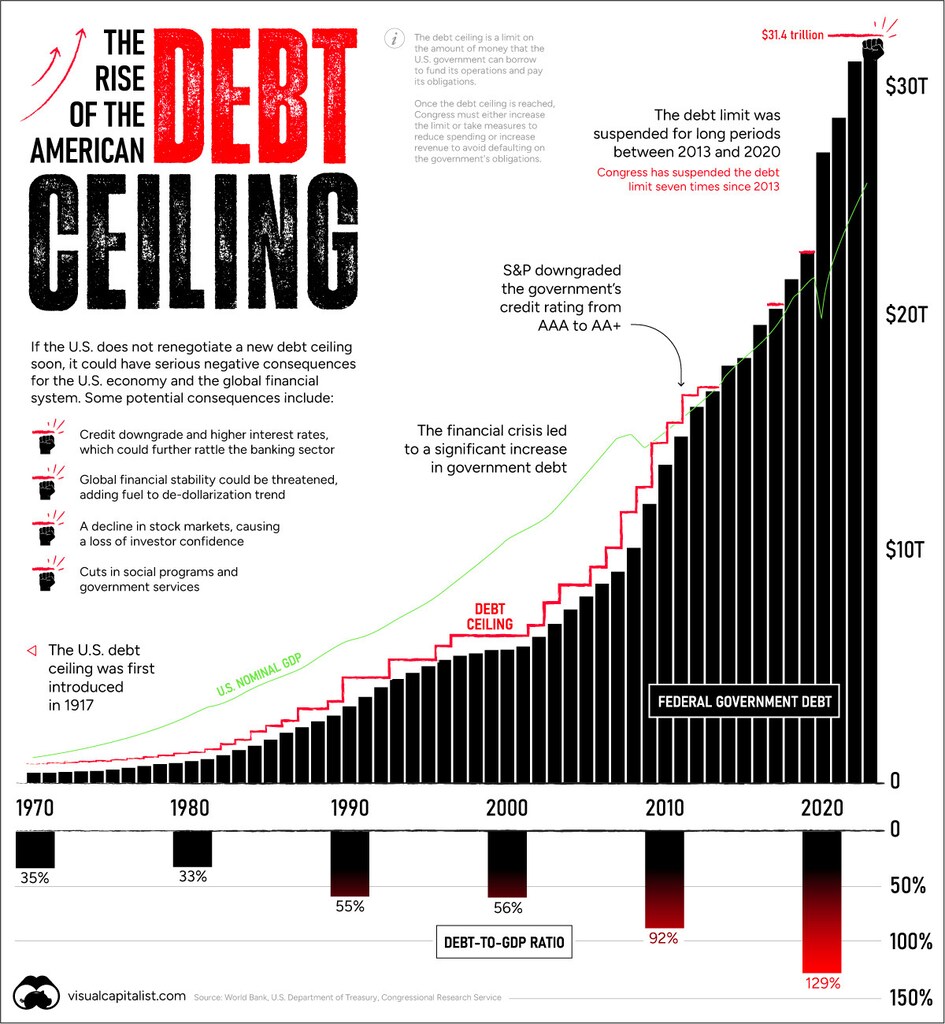
Cada pocos años, el estancamiento en torno al techo de deuda pone en riesgo la solvencia de Estados Unidos.
En enero, se alcanzó el límite de deuda de 31,4 billones de dólares—la cantidad de deuda que puede tener el Gobierno de EE. UU.—. Según la secretaria del Tesoro, Janet Yellen, eso significa que las reservas de efectivo de EE. UU. podrían agotarse el 1 de junio. Si republicanos y demócratas no actúan, EE. UU. podría impagar su deuda, lo que tendría efectos perjudiciales en todo el sistema financiero.
El gráfico anterior muestra el pronunciado aumento del techo de deuda en los últimos años y se basa en datos de diversas fuentes, como el Banco Mundial, el Departamento del Tesoro de EE. UU. y el Servicio de Investigación del Congreso.
Terreno conocido
Elevar el techo de deuda no es nada nuevo. Desde 1960, se ha elevado 78 veces.
En la versión de 2023 del debate, el líder de la mayoría republicana en la Cámara de Representantes, Kevin McCarthy, pide recortes del gasto público. Sin embargo, el presidente Joe Biden sostiene que el techo de deuda debería elevarse sin condiciones. A esto se suma el fuerte repunte de los tipos de interés, un claro recordatorio de que el aumento de los niveles de deuda puede entrañar riesgos.
Históricamente, los pagos de intereses de la deuda de EE. UU. equivalían aproximadamente a la mitad del gasto en defensa. Sin embargo, más recientemente, el coste del servicio de la deuda ha aumentado y ahora casi iguala al presupuesto total de defensa.
Momentos clave de la historia reciente
A lo largo de la historia, elevar el techo de deuda ha sido a menudo un trámite habitual para el Congreso.
A diferencia de hoy, los acuerdos para elevar el techo de deuda solían negociarse más rápido. El aumento de la polarización política en los últimos años ha contribuido a los estancamientos, con consecuencias perjudiciales.
Por ejemplo, en 2011 se alcanzó un acuerdo apenas unos días antes de la fecha límite. Como consecuencia, S&P rebajó por primera vez la calificación crediticia de EE. UU., de AAA a AA+. Se estima que ese retraso costó al Gobierno 1.300 millones de dólares en gastos adicionales ese año.
Antes de eso, el Gobierno cerró dos veces entre 1995 y 1996, durante el enfrentamiento entre el presidente Bill Clinton y el presidente republicano de la Cámara de Representantes, Newt Gingrich. Más de un millón de empleados públicos fueron suspendidos temporalmente durante una semana a finales de noviembre de 1995, antes de que se elevara el límite de deuda.
¿Qué ocurre ahora?
Hoy, republicanos y demócratas tienen menos de dos semanas para llegar a un acuerdo.
Si el Congreso no llega a un acuerdo, el Gobierno no podrá pagar sus facturas endeudándose más. Se suspenderían los pagos a los empleados federales, se retrasarían determinados pagos de pensiones y se aplazarían los pagos de intereses de los bonos del Tesoro. En esas circunstancias, EE. UU. incurriría en impago.
Tres posibles consecuencias
Estas son algunas de las posibles repercusiones si no se eleva el techo de deuda antes del 1 de junio de 2023:
1. Tipos de interés más altos
Por lo general, los inversores exigen pagos de intereses más altos cuando aumenta el riesgo de los títulos de deuda que poseen.
Si EE. UU. no paga los intereses de su deuda y su calificación crediticia se rebaja, es probable que esos pagos de intereses aumenten aún más. Esto afectaría a los pagos de intereses del Gobierno de EE. UU. y al coste de financiación para las empresas y los hogares.
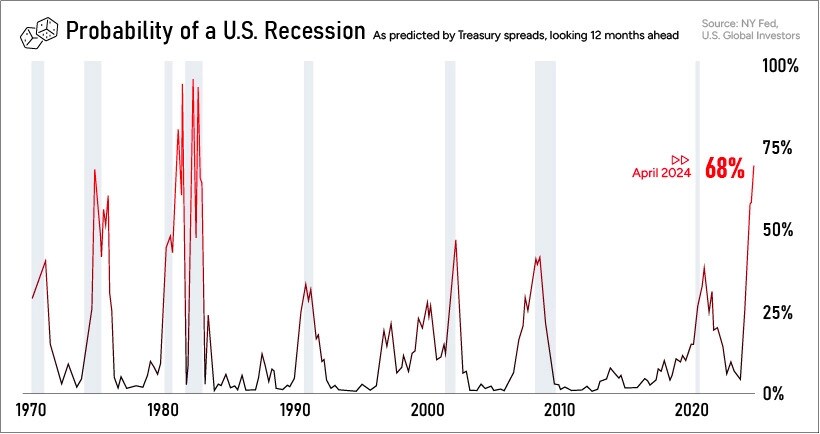
Los tipos de interés elevados pueden ralentizar el crecimiento económico, ya que desincentivan el gasto y la adquisición de nueva deuda. El gráfico siguiente muestra que ya se anticipa un panorama económico más sombrío, con la mayor probabilidad desde 1983.
Históricamente, las recesiones han aumentado el gasto deficitario de EE. UU., ya que caen los ingresos fiscales y hay menos recursos para financiar las actividades del Gobierno. El gasto adicional en estímulos fiscales también puede agravar cualquier desequilibrio presupuestario.
Por último, los tipos de interés más altos podrían agravar los problemas del sector bancario, que ya está en vilo tras la quiebra de Silicon Valley Bank y Signature Bank.
Un aumento de los tipos de interés reduciría el valor de los bonos en circulación que los bancos mantienen como reservas de capital. Esto dificultaría aún más la cobertura de los depósitos y podría aumentar la incertidumbre en el sector bancario.
2. Erosión de la credibilidad internacional
Como moneda de reserva mundial, cualquier impago de los bonos del Tesoro de EE. UU. sacudiría los mercados globales.
Si se socavara su papel como activo de máxima seguridad, una reacción en cadena de consecuencias negativas podría propagarse por todo el sistema financiero mundial. A menudo, los bonos del Tesoro se utilizan como garantía. Si no se pagaran a los inversores, los precios se desplomarían, la demanda podría hundirse y los inversores globales podrían trasladar sus inversiones a otros lugares.
Los inversores están teniendo en cuenta el riesgo de que EE. UU. no pague a los tenedores de sus bonos.
Como muestra el gráfico siguiente, los diferenciales de los swaps de incumplimiento crediticio (CDS) a un año de EE. UU. son mucho más altos que los de otros países. Estos instrumentos CDS, cotizados en diferenciales, ofrecen cobertura en caso de que EE. UU. incurra en impago. Cuanto mayor es el diferencial, mayor es el riesgo previsto de que no se pague al tenedor del bono.
Además, un impago podría alimentar la percepción de una desdolarización global. Desde 2001, la proporción del dólar estadounidense en las reservas mundiales ha caído del 73 % al 58 % .
Desde que la invasión rusa de Ucrania dio lugar a severas sanciones financieras, China y la India utilizan cada vez más sus monedas para liquidar operaciones comerciales. El presidente de Rusia, Vladímir Putin, afirma que dos tercios del comercio se liquidan en yuanes o rublos. Recientemente, China también ha firmado acuerdos que no utilizan el dólar con Brasil y Kazajistán.
3. Turbulencias en el sector financiero
En el ámbito nacional, un impago de la deuda perjudicaría la confianza de los inversores en la economía estadounidense. Sumado al impacto de los tipos de interés ya elevados en los costes, los mercados financieros podrían sufrir una presión adicional. La menor demanda de los inversores podría hacer caer los precios de las acciones.
¿Es defectuoso el concepto del techo de deuda?
Hoy, la deuda pública de EE. UU. representa el 129 % del PIB.
Se estima que el coste anualizado del servicio de esta deuda ha aumentado un 90 % respecto a 2011, impulsado por el aumento de la deuda y unos tipos de interés más altos.
Algunos economistas sostienen que el techo de deuda ayuda a que el Gobierno mantenga una mayor responsabilidad fiscal. Otros sugieren que está mal estructurado y que, si el Gobierno aprueba un nivel de gasto en su presupuesto, los aumentos del techo de deuda deberían producirse de forma más automática.
De hecho, cabe señalar que EE. UU. es uno de los pocos países del mundo que tienen un techo de deuda.




