Para 2034, se prevé que los adultos mayores superen en número a los niños en EE. UU., lo que marcará un cambio demográfico significativo.
Las desigualdades sistémicas afectan de forma desproporcionada a las mujeres, a las personas de color y a las personas LGBTQ+ en el envejecimiento, lo que repercute en la seguridad financiera y en los resultados de salud.
Los Principios de Longevidad, recién publicados por el Foro Económico Mundial, ofrecen un marco de futuro para que todas las personas, no solo unos pocos privilegiados, puedan envejecer bien.
Lo único que le ocurrirá a cada uno de nosotros al nacer en este mundo es que envejeceremos.
Cómo envejecemos, sin embargo, depende de cómo nos apoyamos mutuamente —como individuos y como sociedad— en los eventos clave de la vida y de cómo cultivamos los recursos que necesitamos para envejecer bien. Y eso empieza desde temprano.
La Oficina del Censo de EE. UU. prevé que para 2034 los adultos mayores superarán en número a los niños por primera vez en la historia de EE. UU. Una vida más larga es uno de los mayores logros de la humanidad. Sin embargo, no todas las personas tendrán calidad de años junto con cantidad de años.
¿Qué afecta nuestra capacidad para envejecer bien?
Las desigualdades sistémicas desempeñan un papel negativo desproporcionado para demasiadas personas. Las mujeres, las personas de color, las personas LBGTQ+, y las personas mayores de bajos ingresos y de zonas rurales tienen más probabilidades que otras de sufrir mala salud y dificultades económicas a medida que envejecen, principalmente porque han enfrentado disparidades a lo largo de toda su vida.
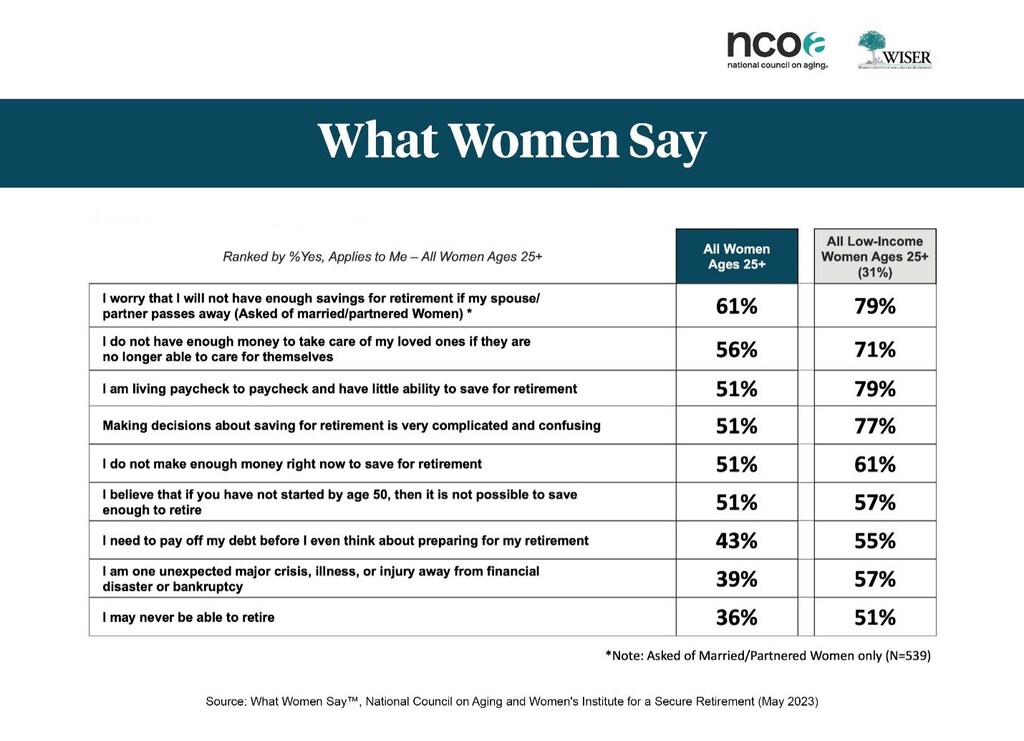
Lo que dicen las mujeres™, una encuesta bipartidista de 2023 realizada por el National Council on Aging (NCOA) y Women’s Institute for a Secure Retirement (WISER) lo puso de manifiesto de forma contundente. Más de la mitad de las mujeres de 25 años o más encuestadas afirmaron que no se consideran financieramente seguras en la actualidad, y el 77 % de las mujeres de bajos ingresos dijo lo mismo.
Las principales preocupaciones financieras de las mujeres son el costo de la vivienda, el recorte de la Seguridad Social y de Medicare, no tener ahorros suficientes para jubilarse y quedarse sin ahorros durante la jubilación. Casi la mitad de las mujeres declaró no tener un plan de jubilación patrocinado por el empleador, y tres de cada cuatro mujeres de bajos ingresos, según su origen étnico, declararon no tener ahorros de emergencia.
Si las mujeres de todas las edades se sienten financieramente inseguras hoy, ¿qué significa eso para su capacidad de costear una vida más larga?
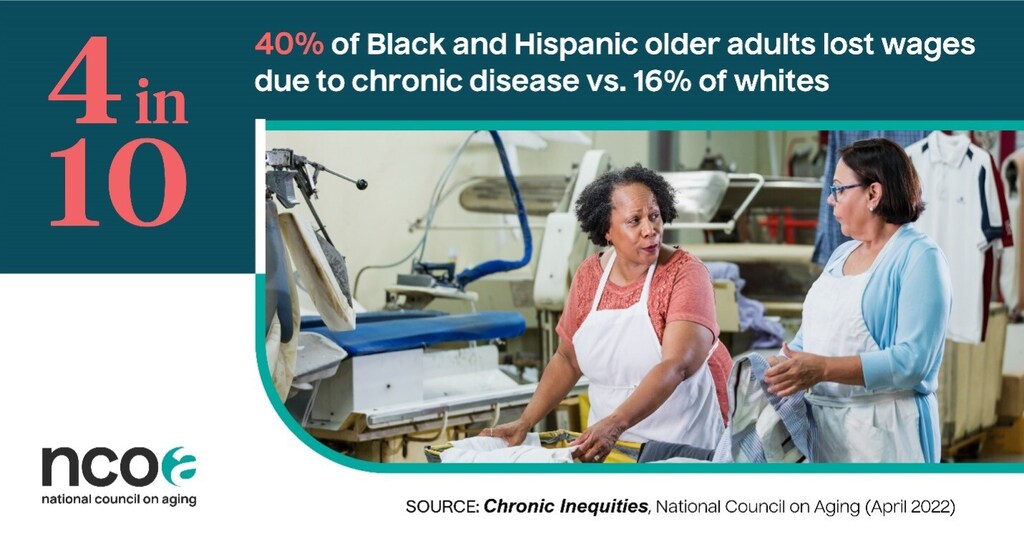
Las enfermedades crónicas son otro ejemplo de disparidades en acción. Desigualdades crónicas, un análisis de NCOA y del LeadingAge LTSS Center @ UMass Boston, reveló que las personas negras e hispanas/latinas de 60 años o más tienen $4,000 más en costos anuales promedio por enfermedades crónicas que las personas blancas, y sufren $3,000 más en salarios perdidos anuales promedio debido a sus afecciones.
Esta doble carga significa que quienes tienen los costos de atención médica más altos son los que tienen menos recursos para pagarlos.
Los eventos clave de la vida también influyen en nuestra capacidad para envejecer bien. Los despidos, las responsabilidades de cuidado, la mala salud, el divorcio, la muerte de un ser querido, la jubilación y la necesidad de atención a largo plazo tienen un impacto considerable en la capacidad de una persona para mantenerse sana y financieramente resiliente.
El 80 % (otro análisis de NCOA y del LeadingAge LTSS Center) reveló que el 80 % de los adultos mayores estadounidenses, es decir, 47 millones de personas, no puede soportar un shock financiero, como tener que pagar atención a largo plazo o la pérdida de ingresos por divorcio o viudez. Un 20 % no tiene activos a los que recurrir a medida que envejece. Sin embargo, las estadísticas muestran que uno de cada siete adultos mayores necesitará atención durante más de cinco años a medida que envejece.
Ante estas realidades, ¿cómo desarrollamos resiliencia para todas las personas en esta nueva era de la longevidad?
En primer lugar, debemos pensar de manera diferente sobre los activos que nos permiten envejecer bien. Necesitamos construir nuestro «portafolio de longevidad», es decir, aquellos factores que pueden marcar la diferencia entre nuestro bienestar y su deterioro.
En nuestro portafolio tenemos nuestra salud; nuestra educación, habilidades y opciones laborales; nuestras relaciones y conexiones sociales; nuestros recursos comunitarios; y nuestras finanzas. Cultivar todos estos activos a lo largo de la vida de una persona determinará si todos podrán aprovechar los beneficios de la longevidad.
En segundo lugar, debemos hacer de esto un esfuerzo de equipo. No podemos cargar la responsabilidad solo sobre las personas. Como sociedad, debemos crear y financiar los recursos que apoyen a todos en este camino. Debemos fortalecer y ampliar nuestros sistemas de desarrollo de la fuerza laboral, de jubilación y de atención sanitaria para garantizar que todos puedan aprovechar al máximo sus activos en cada momento clave de la vida.
En tercer lugar, debemos recordar que esto no es un juego de suma cero. Construir resiliencia para todos nos beneficia a todos. Cuando cada persona tiene acceso al apoyo que necesita a lo largo de la vida, cada persona puede experimentar la dignidad que merece.

Los nuevos Principios de Longevidad del Foro Económico Mundial: un camino a seguir
El Foro Económico Mundial acaba de publicar los Principios de Longevidad que constituyen un marco perfecto y un lenguaje común para guiarnos. Nos ofrecen una hoja de ruta para desarrollar nuevas prácticas y programas del sector público y privado que permitan envejecer bien para todos.
Los principios exigen garantizar la resiliencia financiera a lo largo de los eventos clave de la vida; ofrecer acceso universal a la educación financiera; priorizar el envejecimiento saludable como base de la economía de la longevidad; transformar los empleos y fomentar el desarrollo de habilidades a lo largo de la vida para una fuerza laboral multigeneracional; diseñar sistemas y entornos que favorezcan la conexión social y el propósito; y abordar de forma deliberada las desigualdades de longevidad por motivos de género, raza y clase.
Estas son las iniciativas a las que debemos comprometernos y trabajar juntos. La demografía lo exige.
Nuestro contrato social se diseñó en la era de los teléfonos de disco, cuando la esperanza de vida promedio era 20 años inferior a la actual. En nuestro nuevo mundo de teléfonos inteligentes, donde la longevidad es la norma, es hora de reimaginar ese contrato.
Solo entonces envejecer bien será un derecho para todos, en lugar de un privilegio para unos pocos.




