Las empresas de tecnología financiera de todo el mundo registraron un crecimiento superior al previsto durante la COVID-19.
El crecimiento fue más rápido en las jurisdicciones que aplicaron medidas de confinamiento más estrictas.
Durante la pandemia, las empresas de tecnología financiera pudieron atender a mujeres, hogares de bajos ingresos y pymes, grupos que tradicionalmente han tenido dificultades para acceder a los servicios financieros.
Cuando el Estudio de evaluación rápida del mercado mundial de tecnología financiera durante la COVID-19 ofreció una instantánea del desempeño del mercado de tecnología financiera durante los primeros seis meses de la pandemia mundial, los indicios apuntaban a que había resistido bastante bien.
Todos los segmentos de la tecnología financiera, salvo uno, registraron un crecimiento en el primer semestre de 2020 en comparación con el mismo período de 2019; algunos sectores incluso registraron un crecimiento interanual del 21% en el volumen de transacciones.
Pero, tras dos años de confinamientos, programas de vacunación y distintos niveles de intervención gubernamental, ¿qué impacto ha tenido esto en el sector de la tecnología financiera? ¿Y por qué es importante?
Como seguimiento del estudio inicial, el Cambridge Centre for Alternative Finance de la Cambridge Judge Business School de la Universidad de Cambridge, el Grupo Banco Mundial y el Foro Económico Mundial han publicado conjuntamente el Estudio del impacto en el mercado mundial de tecnología financiera durante la COVID-19 y de la resiliencia del sector.
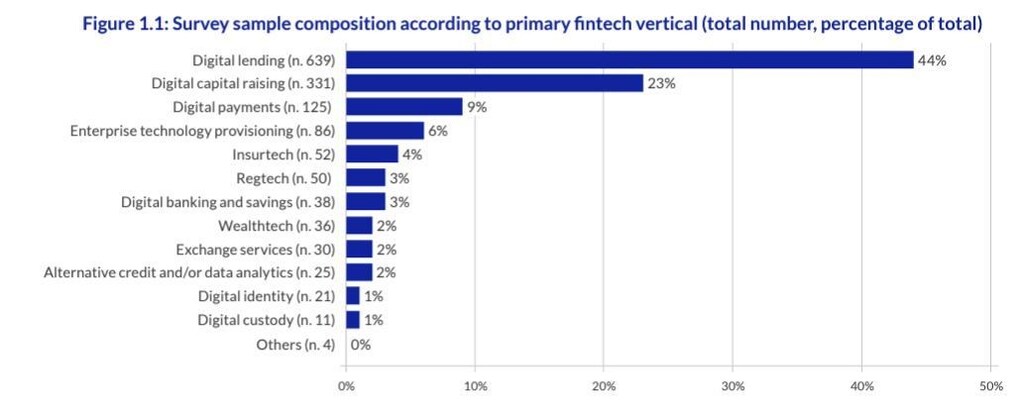
Según las respuestas de 1.448 empresas de tecnología financiera que operan en 192 jurisdicciones, los datos más recientes muestran que el sector ha sido más resiliente de lo que indicaba el estudio inicial, aunque su desempeño fue desigual entre regiones y segmentos.
Factores que influyen en el crecimiento de la tecnología financiera
En última instancia, todos los segmentos salvo uno crecieron a un ritmo más rápido que el indicado inicialmente en el Estudio de evaluación rápida, y las empresas de tecnología financiera orientadas al comercio minorista encuestadas informaron de un aumento medio del 47% en los valores brutos de las transacciones. Entonces, ¿qué impulsó este crecimiento en uno de los entornos empresariales más difíciles de la memoria reciente?
En primer lugar, es importante reconocer que el nivel de desarrollo de los países sigue siendo un factor clave para explicar el crecimiento. Se observó que las empresas que operan en economías avanzadas (EA) seguían dominando en cuanto al volumen y el crecimiento de las transacciones frente a las de mercados emergentes y economías en desarrollo (MEED). La única excepción son los pagos digitales (el mayor segmento por volumen mundial de transacciones), donde las tasas de crecimiento fueron superiores para las empresas de las MEED.
Además, los datos sugieren que cuanto más estrictas fueron las medidas de confinamiento relacionadas con la COVID-19, más rápido fue el crecimiento de las empresas de tecnología financiera; en general, los encuestados informaron de mayores aumentos en los valores de las transacciones. También sugieren que, para las empresas orientadas al comercio minorista, participar como socios de distribución de los programas gubernamentales de ayuda fue un factor importante para impulsar la actividad.
Esto da fe de la capacidad de las empresas de tecnología financiera para utilizar canales e instrumentos digitales en la prestación de servicios financieros, así como de su agilidad y flexibilidad para reorientar rápidamente sus modelos de negocio y lanzar nuevos productos y servicios.
Un catalizador para aumentar la inclusión financiera
Una de las observaciones más destacadas de las respuestas al estudio se refiere al potencial de la tecnología financiera para contribuir a una mayor inclusión financiera, una ventaja muy proclamada que hasta ahora había sido difícil de cuantificar.
Aunque hace falta más para comprender el impacto total de la tecnología financiera en la inclusión financiera, el estudio da un primer paso al recopilar datos empíricos y revela que una gran proporción de los clientes de las empresas de tecnología financiera son nuevos y pertenecen a grupos que tradicionalmente han tenido dificultades para acceder a los servicios financieros. Estos grupos incluyen a mujeres, hogares de bajos ingresos y pequeñas y medianas empresas (pymes).
A escala mundial, en la mayoría de los segmentos orientados al comercio minorista analizados en el estudio, la proporción de clientes de hogares de bajos ingresos y mujeres atendidos fue mayor en las MEED que en las EA. De hecho, en muchos segmentos de la tecnología financiera, la proporción de hogares de bajos ingresos y mujeres supera el 50% del total de clientes atendidos. Por ejemplo, las empresas de pagos digitales informan que la proporción de clientes de bajos ingresos fue del 55% a escala mundial y del 73% en las MEED.

Esta mayor capacidad para atender a estos grupos durante una pandemia mundial se relaciona con la naturaleza digital del modelo de prestación de servicios de la tecnología financiera: por ejemplo, el uso de teléfonos móviles para llegar a personas y empresas sin acceso o con acceso limitado a servicios bancarios, y ofrecerles productos o servicios más asequibles.
El impacto de la regulación en la tecnología financiera
Otro aspecto que pudo haber contribuido al desempeño observado fue la disponibilidad de apoyo regulatorio. En general, las empresas de tecnología financiera consideraron adecuadas las respuestas regulatorias durante la pandemia en sus respectivas jurisdicciones, particularmente en lo relativo a medidas relacionadas con la captación de clientes, como el apoyo a la incorporación remota de clientes, la estandarización de las medidas de ciberseguridad y la simplificación de la diligencia debida sobre los clientes.
Sin embargo, las empresas de tecnología financiera consideraron que había muchas áreas en las que se necesitaba más apoyo. Por ejemplo, citaron los procesos más rápidos de autorización o concesión de licencias y unos requisitos de supervisión menos gravosos como los aspectos que requerían más apoyo y procesos más ágiles.
También hubo diferencias en la satisfacción con el apoyo regulatorio recibido según el nivel de desarrollo económico: las empresas de las MEED informaron de un nivel general de satisfacción más bajo con el apoyo regulatorio disponible que sus homólogas de las EA.
Esto podría indicar que las autoridades reguladoras de las MEED deben seguir trabajando para crear un entorno regulatorio propicio y encontrar un equilibrio entre la necesidad de apoyar la innovación financiera y la de abordar los posibles riesgos que estas actividades pueden entrañar para los consumidores o la estabilidad financiera.
La COVID-19 y la salud operativa de la tecnología financiera
Desde la perspectiva de la resiliencia operativa y la salud financiera, las empresas de tecnología financiera consideran que su sector se ha adaptado bien a los desafíos planteados por la COVID-19, y las empresas informan de aumentos de los ingresos y la facturación en todos los segmentos.
Aunque el estudio no evalúa si estos aumentos de facturación e ingresos compensaron los aumentos notificados en todos los costes (salvo los costes fijos), sí registra que las empresas informaron de valoraciones más altas y de una mayor captación de capital que la prevista en el Estudio de evaluación rápida sobre la COVID-19.
Al igual que en las conclusiones destacadas del estudio anterior, las empresas de tecnología financiera han seguido dando prioridad a mejorar la seguridad de sus plataformas; más de un tercio señaló la mejora de las funciones de ciberseguridad y la prevención del fraude como los principales cambios realizados en sus servicios en 2020.
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Estos cambios parecen responder a las evaluaciones de riesgos, ya que estos fueron los dos riesgos más mencionados en 2019. Los cambios parecen haber sido eficaces, pues las empresas informaron de niveles más bajos de estos riesgos percibidos.
Está claro que el sector de la tecnología financiera aún afronta desafíos, entre ellos estrechar las relaciones entre las empresas y las autoridades reguladoras, particularmente en las MEED; aun así, este estudio destaca la resiliencia del sector durante la pandemia de COVID-19.
El estudio no solo muestra cómo las empresas de tecnología financiera han afrontado desafíos operativos sin precedentes, sino también cómo pueden desempeñar un papel importante en la prestación de servicios financieros a grupos clave de clientes que tradicionalmente han tenido dificultades para acceder a ellos. Esta resiliencia será esencial para hacer frente a nuevas presiones mientras persistan las actuales incertidumbres económicas y geopolíticas.




