¿Langostas codiciosas o reformadores corporativos? ¿Depredadores despiadados o estrategas de mirada lúcida? Los inversores activistas están transformando el panorama empresarial, pero su impacto más amplio sigue siendo muy incierto. Su estrategia ya está bien documentada: compran una participación, movilizan a otros inversores influyentes para su campaña y luego imponen sus propios objetivos a la empresa, a menudo instalando un nuevo equipo directivo, recortando costes, presionando para obtener márgenes de beneficio más altos y vendiendo las unidades de negocio con bajo rendimiento.
Este fenómeno alcanzó un nuevo récord en 2017, cuando los inversores activistas invirtieron más de 60 000 millones de dólares en casi 200 empresas cotizadas, el doble que en 2016. Se dirigieron a un abanico sin precedentes de empresas antiguas y consolidadas, entre ellas General Motors, Nestlé, Tiffany y P&G.
Ninguna empresa está a salvo de la presión de los inversores, por lo que la cuestión es qué significa esto no solo para las empresas y sus nerviosos directivos, sino también para la economía en su conjunto.
Estas son cinco cosas a tener en cuenta mientras los accionistas más agresivos se hacen con el mundo empresarial.
1. Batallas entre accionistas en todas partes
Las campañas de accionistas activistas comenzaron en Estados Unidos, pero ahora están encontrando terreno fértil en Europa gracias a una serie de reformas de gobernanza corporativa. Por ejemplo, los reguladores alemanes están permitiendo a los inversores un mayor acceso a los consejos de administración. Los inversores con una agenda propia han aprovechado con entusiasmo esta oportunidad. En 2017, sus campañas en Europa habían aumentado un 100 % en comparación con hace cinco años.
No solo se extienden estos ataques directos, sino que sus efectos se propagan por el resto del mundo empresarial. En Siemens, por ejemplo, la dirección intentó, en la práctica, anticiparse a una campaña de accionistas adelantándose. Ellos recortaron costes, racionalizaron el negocio y aumentaron los pagos a los inversores, lo que en la práctica es lo que habrían hecho los activistas accionariales. Los inversores han tomado nota. Los accionistas que presionan para introducir cambios estructurales en ThyssenKrupp, otro emblemático conglomerado industrial alemán, han citado a Siemens como ejemplo de una "centrada, emprendedora y ágil" empresa y han instado a ThyssenKrupp a parecerse más a ella.
2. Grandes, lentas y vulnerables
Los inversores activistas tienden a dirigirse a conglomerados que, a su juicio, se han vuelto lentos e ineficientes. El inversor que tenía como objetivo Whole Foods, la cadena estadounidense de supermercados de productos ecológicos, impulsó su adquisición por parte de Amazon, presentándola como una oportunidad para reducir los costes internos de transacción. Los costes de Amazon eran mucho más bajos gracias a su uso de la inteligencia artificial y los macrodatos. Tras un período de fuerte resistencia, Whole Foods cedió y accedió a ser vendida a Amazon por 13 700 millones de dólares. El inversor activista obtuvo un beneficio estimado de más del 40 %, por una participación accionarial de cuatro meses.
En ThyssenKrupp, los principales accionistas se han resistido a lo que consideran una presión de los inversores activistas para dividir la empresa. El enfrentamiento cada vez más hostil es típico de estas batallas, con los accionistas consolidados acusando a los recién llegados de codicia y de pensar solo en el corto plazo, y los nuevos inversores insistiendo en que intentan dar la vuelta a una empresa en apuros.
3. ¿Cuál es el historial de los inversores activistas a lo largo del tiempo?
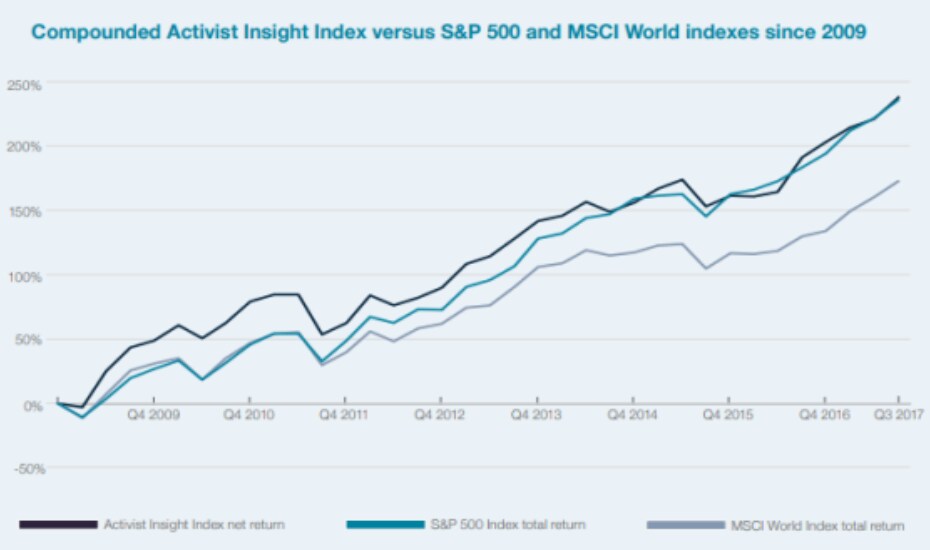
En cuanto al rendimiento financiero a largo plazo, el panorama es algo desigual. El rendimiento medio anualizado del año pasado de una acción en poder de activistas fue del 13,2 %, frente al 21,8 % de rentabilidad del índice S&P 500, según Activist Insight. Sin embargo, en la última década, el Índice de Activistas y el S&P 500 han evolucionado de forma muy similar y, de hecho, cada vez se comportan de manera más idéntica.
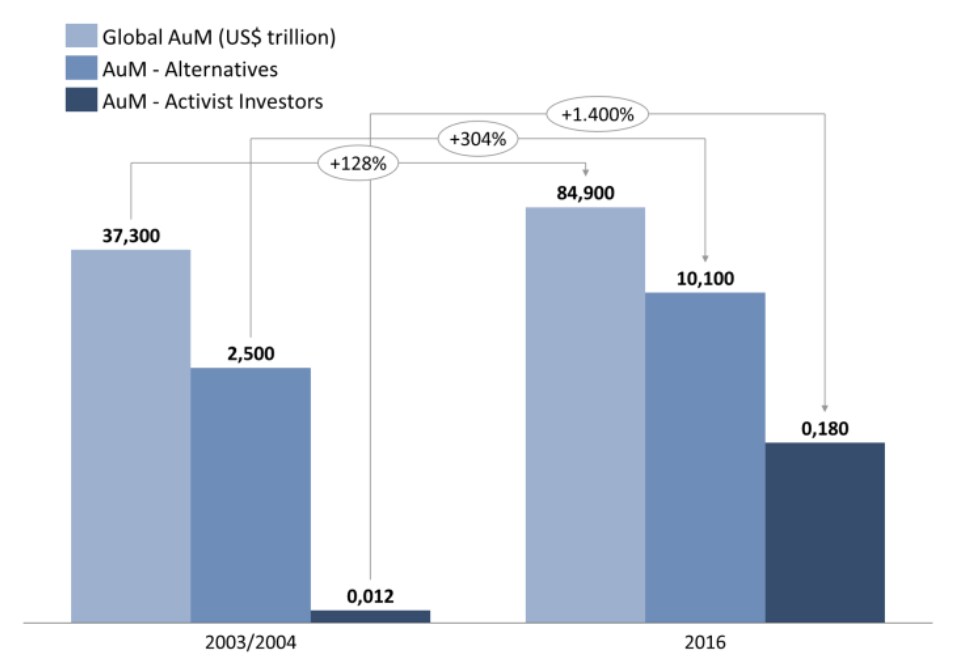
Aun así, los inversores activistas han protagonizado una historia de éxito extraordinaria en lo que respecta a los activos bajo gestión, un indicador de las expectativas de rendimiento futuro y de la confianza de los inversores. Han incrementado su capital un 1.400 % en el periodo 2003/2004 - 2016. Esto destaca en comparación con el crecimiento de los activos globales, del 128 %, y con el crecimiento de los activos de las inversiones alternativas (principalmente fondos de cobertura y capital privado), del 304 %, en el mismo período.
4. ¿Cuál es el impacto en las empresas?
Con un enorme volumen de capital fluyendo hacia los inversores activistas, esta práctica se extiende, como cabría esperar. Pero ¿qué ocurre con las propias empresas? Algunas evaluaciones muestran que la presión de los accionistas no es necesariamente algo malo. Los inversores activistas pueden obligar a las empresas mal gestionadas a mejorar su rendimiento, reformar consejos disfuncionales y utilizar sus activos con mayor eficiencia.
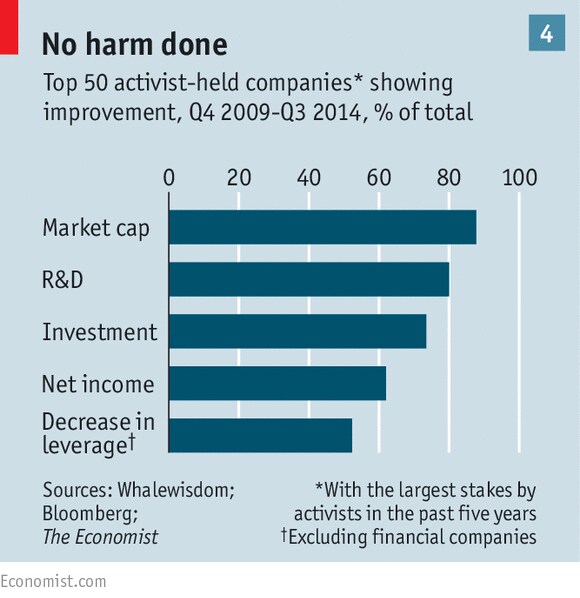
Los críticos suelen acusar a estos inversores de cargar a sus objetivos con deuda, recortar presupuestos vitales de investigación y desarrollo, bloquear nuevas inversiones y luego salir rápidamente, cuando las consecuencias de sus decisiones estallan después. Pero un estudio de 50 empresas con participación de activistas entre 2009 y 2014 sugiere que este puede ser un mito, y que los inversores activistas no tienen un impacto negativo en el gasto en I+D de una empresa, en sus inversiones ni en su deuda.
Incluso con pocas pruebas, los inversores activistas tienden a tener un impacto negativo en dos áreas cruciales de la vida empresarial moderna: la sostenibilidad y la diversidad. Se ha observado un descenso de la diversidad en los consejos de administración tras las campañas de los inversores activistas. Algunos consejeros delegados afirman que tuvieron que reducir o cancelar iniciativas medioambientales y objetivos de sostenibilidad bajo la presión de los inversores activistas. Esto plantea la cuestión de si estos inversores están creando valor empresarial sostenible a lo largo del tiempo o simplemente exprimiendo valor a corto plazo mediante programas de recompra de acciones, pagos extraordinarios de dividendos o tipos similares de ingeniería financiera
5. ¿Qué viene después para los inversores? Tres grandes tendencias
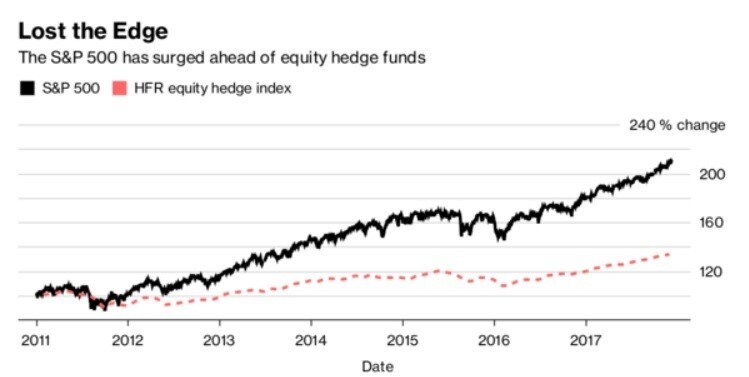
El mundo financiero atraviesa un período de cambio fundamental, y parte de ello beneficia a los inversores activistas, mientras que su matriz, la industria de los fondos de cobertura, pierde terreno. Su masa global de activos parece estancarse en torno a los 3 billones de dólares, y los fondos de cobertura han obtenido rentabilidades inferiores a las del S&P 500 en la última década.
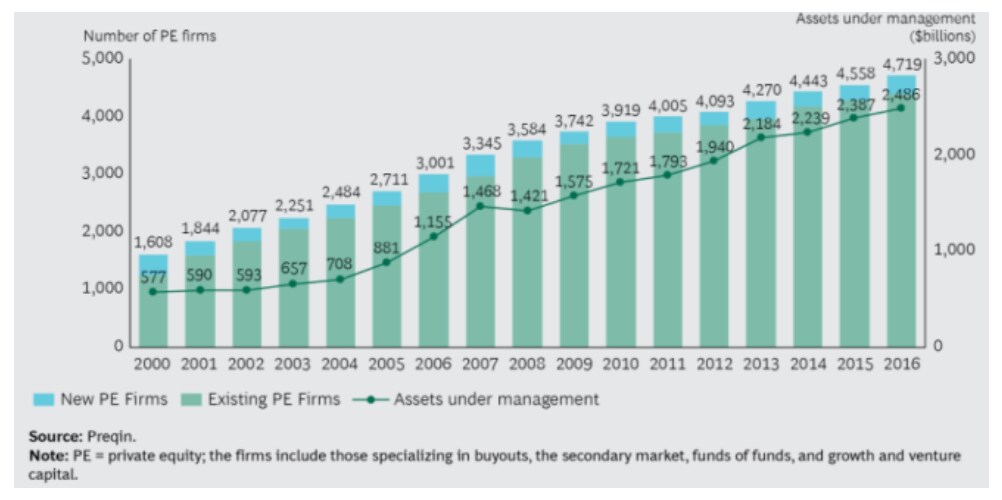
Parte de ese capital liberado se está absorbiendo en los mercados de capital privado. En 2016, el capital privado gestionaba más de 2,5 billones de dólares en activos, y algunos prevén que superen los 4000 millones de dólares este año. El capital privado ofreció rendimientos superiores en Estados Unidos (6 % frente al 4 % del índice de referencia S&P 500), con diferencias de rentabilidad aún mayores en Asia-Pacífico y Europa.
Al mismo tiempo, una cantidad sustancial de capital accionarial público se está canalizando hacia inversiones pasivas, especialmente hacia los fondos cotizados (ETF). Estos fondos replican índices bursátiles, por ejemplo, y están disponibles para un abanico más amplio de inversores. Podrían contrarrestar la influencia de los inversores activistas: después de todo, los ETF son por naturaleza inversiones pasivas y podrían impedir que un solo inversor acumule poder adquiriendo una participación significativa. Hace dos años, los activos gestionados por ETF ya superaron a los fondos de cobertura y al capital privado. Es probable que alcancen los 5 billones de dólares en activos bajo gestión este año. Los ETF podrían permitir a las empresas resistir a un inversor activista en el futuro.
Invertir en el futuro
¿Es este el fin de la empresa pública, en particular de los conglomerados, y el comienzo de una nueva edad de oro para una minoría de inversores de nicho poderosos? Las empresas públicas, en efecto, están desapareciendo, según nuevos estudios. En Estados Unidos, las cotizaciones de empresas públicas disminuyeron un 50 % entre 1996 y 2016. Hoy hay menos sociedades cotizadas que hace 40 años.
El capital privado y los inversores activistas se están consolidando como grandes artífices de la estrategia empresarial. Esto hace aún más importante que comprendamos su enfoque de inversión, las implicaciones para la gobernanza corporativa y el impacto más amplio a largo plazo.
En última instancia, lo más importante no es el tipo de inversor, sino su disposición a mirar más allá de las ganancias financieras inmediatas. Las empresas necesitan tiempo suficiente para crecer, evolucionar y prosperar, y para hacer una contribución significativa a la economía en su conjunto.