En Kenia, cuna del dinero móvil y de la banca a través de agentes, todos sabemos bien lo útiles que pueden ser las herramientas financieras en la vida de las personas de bajos ingresos. Los proveedores de servicios financieros han ofrecido a millones de personas opciones seguras para ahorrar y pagar, han aprovechado las redes sociales para facilitar remesas que ayudan a las familias vulnerables a afrontar emergencias y han introducido formas innovadoras de financiar activos en zonas rurales remotas.
Pero también sabemos que las familias de bajos ingresos siguen afrontando muchos problemas económicos graves. Por ejemplo, en 2015, el 42% de las familias de Kenia declaró haberse quedado sin alimentos en algún momento del año, el 35% dijo haberse quedado sin medicamentos o sin tratamiento médico cuando lo necesitaba y el 60% de las familias con hijos afirmó que habían enviado a un niño a casa desde la escuela por no poder pagar las tasas escolares. Como muchos en el ámbito de la inclusión financiera, hemos intentado imaginar cómo podría el sistema financiero ir aún más lejos para reducir las dificultades evitables y aportar un valor real a las personas de bajos ingresos.
El estudio Kenya Financial Diaries 2012-2013 fue una herramienta excelente para ayudarnos a pensar cómo enfocar nuestros esfuerzos y nos mostró cómo una amplia variedad de instrumentos formales e informales encaja en la vida cotidiana de la gente. A finales de 2015, FSD Kenya y BFA (Bankable Frontier Associates) volvieron a asociarse para realizar un estudio de seguimiento y comprender cómo los servicios financieros estaban (o no estaban) cambiando la vida de las personas y dando forma a su futuro económico. Analizamos los datos y las historias de este trabajo en una nueva serie de tres informes: Goteo hacia abajo y ascenso, Pequeña «b» biashara y Finanzas y fortuna.
A pesar de los reveses, la economía de Kenia ha crecido y los servicios de infraestructura se han expandido. En 2014, el PIB creció un 5,3% y las conexiones a la red eléctrica nacional aumentaron un 33%, de 3 millones a más de 4 millones. Aunque solo un análisis cuidadoso de las encuestas nacionales de hogares nos permitirá saber con certeza si el crecimiento reciente ha sido inclusivo, cerca de la mitad de las familias del estudio Diaries consideró que su situación económica había mejorado entre 2013 y 2015, y el 53% aumentó sus ingresos reales per cápita en más de un 20%. Las mejoras se produjeron de distintas maneras, pero el principal factor señalado por los encuestados fue el aumento de los ingresos tras iniciar o ampliar un negocio.
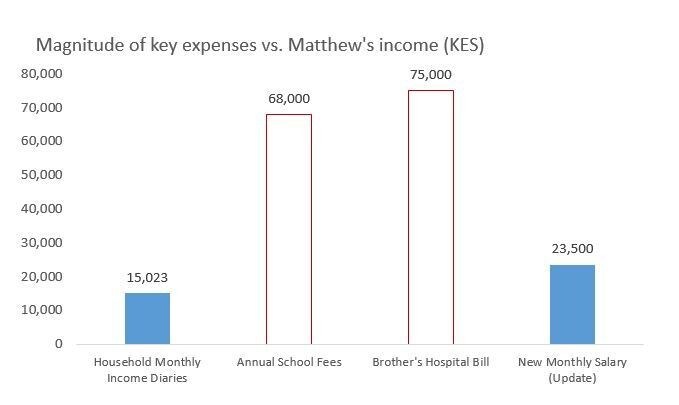
En el caso de Matthew, fue una gran inversión en educación la que dio sus frutos. La última vez que lo vimos, en 2013, Matthew —un joven de 24 años de la región central de Kenia con grandes sueños de terminar sus estudios universitarios de turismo— atravesaba dificultades económicas. Las tasas universitarias ya eran una carga enorme. Además, su hermano fue hospitalizado con la pelvis fracturada y una factura de 75.000 KES (equivalente a cinco meses de ingresos del hogar). No estaban seguros de cómo pagarían la factura, pero esperaban que les ayudara el grupo de apoyo mutuo de su pueblo (un conjunto de 200 familiares y amigos que se comprometían a contribuir cuando algún miembro sufriera una muerte en la familia o fuera hospitalizado).
Matthew siempre se retrasaba en el pago de las tasas universitarias, pero se las arreglaba para colarse en clase con la esperanza de conseguir dinero antes de los exámenes. Pagaba lo que podía cuando podía. A veces recibía un cheque de un programa gubernamental, pero sobre todo utilizaba los ingresos que obtenía escribiendo ensayos en línea para otros estudiantes o diseñando carteles y tarjetas de felicitación para imprentas locales. Solo poseía unos pocos bienes materiales —unas cuantas sillas de plástico y un teléfono móvil—, pero los perdió a manos de prestamistas y del tendero de su zona cuando no pudo pagar sus deudas. La situación era realmente muy difícil, pero esperaba que terminar la universidad cambiara su suerte.
Y así fue. Dos años más tarde, como camarero en una cafetería de categoría, Matthew ganaba un sueldo regular que reactivó una cuenta bancaria inactiva, permitió domiciliaciones automáticas para las primas del seguro médico y le dio un margen financiero adicional que le permitió enviar dinero a su familia a través de M-PESA. Con un flujo de efectivo regular, Matthew adquirió la confianza necesaria para empezar a pedir préstamos con M-Shwari (un producto de banca móvil de CBA y Safaricom que ofrece una cuenta de ahorro remunerada y préstamos a 30 días), aliviado porque sus bienes ya no corrían peligro.
Los servicios financieros no fueron el factor más importante en la salida de Matthew de la pobreza, pero le fueron útiles en el camino, como también lo fueron para otras personas. En Mombasa, Henry nos contó que su madre solicitó un préstamo de microfinanzas para pagar las tasas escolares de uno de sus hermanos. Henry y su hermano la ayudan a pagar el préstamo mediante M-PESA. Otras personas utilizaron los desembolsos de grupos de ahorro para financiar nuevas conexiones eléctricas de menor costo. Otras más encontraron nuevas formas útiles de ahorrar y gestionar el flujo de efectivo a corto plazo con M-Shwari.
A pesar del aumento de los ingresos, salir de la pobreza fue un desafío. Los hogares que vivían en condiciones de pobreza en 2012 (con ingresos inferiores a 2 dólares por persona al día) tenían tres veces más probabilidades de seguir en la pobreza dos años después que de salir de ella. Muchos encuestados afrontan desafíos graves, sobre todo para pagar la educación secundaria y terciaria, hacer frente a crisis de salud dentro de sus redes sociales y realizar inversiones empresariales que generen rendimientos positivos y ayuden a los hogares a aprovechar oportunidades para aumentar sus ingresos de forma duradera.
Los servicios financieros pueden desempeñar aquí un papel más importante, sobre todo en Kenia, donde los teléfonos móviles, las redes de agentes y el dinero móvil han reducido considerablemente las barreras geográficas y de costos para los servicios tradicionales y los nuevos. Ahora que más de tres cuartas partes de la población adulta utiliza dinero móvil o servicios bancarios, el sector financiero de Kenia obtiene una puntuación alta en cuanto a alcance.
Creemos que ahora es el momento de mejorar la puntuación del país en cuanto a relevancia, ayudando a que las herramientas existentes sean más útiles y posibilitando nuevos modelos de negocio que aprovechen la amplia infraestructura de banca minorista, pagos y comunicaciones para ofrecer soluciones a problemas de distintos ámbitos de la vida real, como la agricultura, la salud y la educación: áreas que los hogares participantes en Diaries siguen mostrándonos que son fundamentales para mejorar el bienestar económico. Este será el foco de FSD Kenya durante los próximos cinco años, junto con los esfuerzos para abordar los problemas de confianza y asequibilidad dentro del sistema financiero. La investigación como Financial Diaries ofrece un valioso punto de partida en esta labor, pero los conocimientos sobre los consumidores por sí solos no bastarán. También es necesario alinear los incentivos y la capacidad de los proveedores de servicios financieros con el objetivo de encontrar mejores formas de diseñar y ofrecer propuestas de valor que beneficien a los segmentos más pobres del mercado.
El 82% de los hogares participantes en el estudio de seguimiento de Diaries nos dijo que espera que su situación económica mejore en los próximos cinco años. A la vista de todos los avances que ya hemos observado en el mercado keniano, también confiamos en que dentro de cinco años veremos un papel aún más significativo de las finanzas en Kenia.




