Estudios recientes de economía del desarrollo han subrayado los resultados decepcionantes de los programas de microcrédito.1 Ahora la atención se ha desplazado hacia otros productos financieros, como el ahorro. La considerable demanda de productos de ahorro entre las personas pobres se ha reflejado en su disposición a invertir en activos de riesgo, como joyas, animales, dinero guardado bajo el colchón y distintas formas de acuerdos informales de ahorro. Por tanto, es importante proporcionar a los hogares pobres acceso a productos de mayor calidad, como las cuentas bancarias.
La inclusión financiera, una prioridad política
Varios gobiernos establecieron la inclusión financiera como prioridad política, lo que condujo a un rápido aumento de la penetración de las cuentas bancarias en los países en desarrollo. Entre otros, el Gobierno de Sudáfrica puso en marcha la iniciativa Mzansi en 2004, el Gobierno colombiano creó Banca de las Oportunidades en 2006 y el Gobierno de India anunció Pradhan mantri Mantri Jan-Dhan Yojana en 2014.2,3 Gracias a este último programa, se abrieron casi 137 millones de cuentas en los últimos 8 meses. Ahora se estima que el 99% de los hogares de India tiene acceso a una cuenta bancaria. Sin embargo, el 67,3% de esas cuentas están inactivas.4 Estas cifras concuerdan con lo observado por investigadores que estudiaron el impacto de proporcionar cuentas bancarias formales a las personas pobres (Ashraf et al. 2006, 2010, Dupas y Robinson 2013a, b). Estos trabajos muestran tasas elevadas de adopción, pero un uso más bien bajo. Por ejemplo, Dupas y Robinson (2013a) ofrecieron cuentas bancarias a microempresarios kenianos. Aunque el 87% aceptó la cuenta, solo el 41% realizó al menos una transacción durante los primeros seis meses. En un experimento similar, Dupas et al. (2012) hallaron una tasa de adopción del 62%, pero una tasa de uso de solo el 18%, incluso al definir de manera indulgente el uso activo como realizar al menos dos depósitos al año. Karlan et al. (2014) destacan que aún queda por explicar la brecha entre la adopción y el uso de las cuentas bancarias formales.
¿Cómo aumentar el uso de las cuentas?
Al igual que ocurre con otros productos de ahorro, el uso de una cuenta bancaria requiere una decisión activa de ahorrar (depositar) y, por tanto, cierto autocontrol. Esto podría ser una barrera importante. En los países de ingresos altos se han diseñado productos como las transferencias automáticas, que eliminan la necesidad de tomar una decisión activa de ahorro. Por ejemplo, cuando a los empleados de Estados Unidos se les ofreció la opción de inscripción automática en planes de ahorro 401(k), aumentaron tanto la participación como las tasas de ahorro (Madrian y Shea 2001). En las economías en desarrollo, donde la mayoría de las transacciones económicas se liquidan en efectivo, las transferencias directas a una cuenta bancaria podrían producir resultados similares. Cuando el dinero se ingresa en la cuenta, se ahorra por defecto; en cambio, mientras los pagos se hagan en efectivo, el dinero está disponible para gastarlo. Pusimos a prueba esta hipótesis en la India rural, estimando cómo los cambios en el método de pago afectan al consumo y al ahorro (Somville y Vandewalle 2015).
Pasar del efectivo a los pagos en cuenta impulsa el ahorro
Colaboramos con Basix Sub-K, una ONG que presta servicios bancarios en nombre de un banco. Seleccionan y capacitan a un comerciante por aldea para que se convierta en el banquero local. Los habitantes pueden acudir a él para abrir una cuenta bancaria, depositar, retirar, hacer transferencias o consultar su saldo.
Tomamos una muestra de 442 habitantes de 17 aldeas de Chhattisgarh. Todos tenían una cuenta o recibieron ayuda para abrir una. Tras una encuesta de referencia, organizamos sesiones informativas prácticas para todos los participantes. Les mostramos cómo depositar y retirar dinero, y les explicamos la importancia de una herramienta de reconocimiento de huellas dactilares que protege su cuenta. De febrero a mayo de 2014, alquilamos una sala céntrica en cada aldea, donde entrevistamos semanalmente a los participantes durante un total de 7 a 13 semanas. Recopilamos información detallada sobre la evolución de los distintos ingresos y gastos de los miembros del hogar durante los 7 días anteriores. Se pagaron 150 rupias a los encuestados por cada entrevista, y se les asignó aleatoriamente a recibir el pago en la cuenta (grupo de tratamiento) o en efectivo (grupo de control). Podían depositar o retirar la cantidad que quisieran; los costos de transacción eran insignificantes y el banco estaba a la vuelta de la esquina. El único costo era el par de minutos que se tarda en realizar una transacción.
Este sencillo cambio en el método de pago produjo una diferencia enorme en los patrones de ahorro y consumo. Nuestros resultados pueden resumirse así.
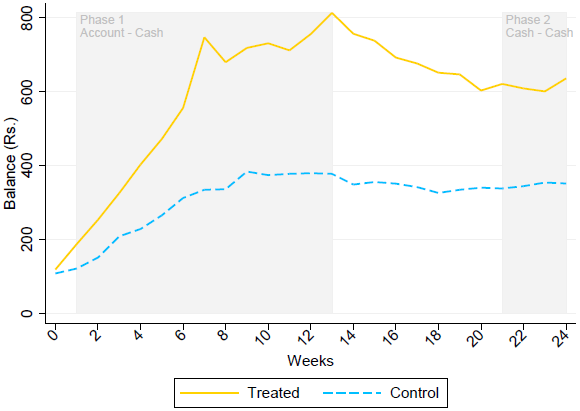
En primer lugar, observamos que recibir el pago en la cuenta, en vez de en efectivo, aumenta el saldo de la cuenta alrededor de un 110% (o casi 420 rupias) durante los tres meses de pagos semanales.
En segundo lugar, los efectos son duraderos: cinco meses después del último pago semanal, el saldo del grupo de tratamiento sigue siendo el doble que el del grupo de control.
En tercer lugar, los habitantes a quienes se pagó en efectivo no ahorran más en otros activos, como el efectivo guardado en casa. Como resultado, el tratamiento tuvo un efecto neto positivo en el ahorro total de los encuestados.
En cuarto lugar, los habitantes a quienes se pagó en efectivo aumentan en unas 402 rupias sus gastos en consumo habitual, como arroz, verduras, combustibles y jabón; el aumento es notablemente similar al incremento del ahorro de los habitantes a quienes se pagó en la cuenta.
Por último, los efectos son uniformes en las distintas submuestras. El tratamiento tiene efectos similares en hombres y mujeres, y en titulares de cuentas antiguos y nuevos, dos características según las cuales habíamos estratificado nuestra muestra.
Volver a los pagos en efectivo acaba con el ahorro
Nuestros resultados aportan pruebas de que el uso de cuentas y el ahorro pueden fomentarse fácilmente en un amplio segmento de la población pasando de los pagos en efectivo a los pagos en cuenta. Una pregunta importante que sigue pendiente es si las personas a quienes se paga en la cuenta adquieren el hábito de ahorrar en ella. Lo comprobamos modificando el diseño original. Tras una pausa de siete semanas, realizamos entrevistas durante cuatro semanas más, pero compensamos a todos en efectivo. No se anunció estas semanas adicionales y los encuestados no podían haberlas previsto. Les dijimos explícitamente que el uso de las cuentas seguía siendo el mismo, pero que, si querían ahorrar en la cuenta, debían hacer los depósitos por su cuenta. Durante estas semanas, la variación del saldo de la cuenta fue la misma en ambos grupos. Además, los grupos de tratamiento y de control dejaron de diferir en sus patrones de consumo.
Representamos gráficamente la evolución del saldo de la cuenta en la Figura 1, a continuación. A los habitantes del grupo de control siempre se les paga en efectivo, mientras que a los encuestados del grupo de tratamiento se les pagó en la cuenta durante la fase 1 y en efectivo durante la fase 2. El saldo de quienes recibieron el pago en la cuenta aumenta mucho más rápido que el de los encuestados que recibieron el pago en efectivo durante las primeras 13 semanas. De las semanas 14 a 21, no recibieron pagos y los saldos disminuyeron en ambos grupos. El descenso es más pronunciado en el grupo de tratamiento y concuerda con la estabilización del consumo. Durante la fase 2, el saldo de la cuenta del grupo de tratamiento sigue siendo el doble que el de las personas del grupo de control, pero, aunque los encuestados reciben exactamente los mismos ingresos durante la fase 2 que durante la fase 1, ya no observamos un aumento diferencial en el ahorro del grupo de tratamiento. La diferencia observada se creó durante las semanas en que al grupo de tratamiento se le pagó en la cuenta.
Figura 1.
Estos hallazgos son relevantes para el diseño de políticas de inclusión financiera. Los estudios existentes muestran que la demanda de cuentas bancarias es alta, pero no basta para impulsar un uso activo. Llamamos la atención sobre el siguiente paso. Cuando las transferencias privadas o públicas se ingresan en la cuenta, en vez de pagarse en efectivo, la cuenta pasa a estar realmente activa y se fomenta el ahorro.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Vincent Somville es investigador sénior en Chr. Michelsen Institute. Lore Vandewalle es profesora adjunta de Economía en Graduate Institute of International and Development Studies.
Imagen: Un cliente retira 500 coronas estonias (40 $) de un cajero automático en Tallin. REUTERS/Ints Kalnins




