Desde la expansión económica mundial sincronizada de 2017, las condiciones económicas se han ido debilitando gradualmente y producirán una desaceleración generalizada en los próximos meses. Más allá de eso, las perspectivas para los mercados y las economías nacionales dependerán de una amplia gama de factores, algunos de los cuales no auguran nada bueno.
Tras la expansión económica mundial sincronizada de 2017 llegó el crecimiento asincrónico de 2018, cuando la mayoría de los países, excepto Estados Unidos, empezaron a experimentar desaceleraciones. Las preocupaciones por la inflación en EE. UU., la trayectoria de la política de la Reserva Federal de EE. UU., las guerras comerciales en curso, los problemas presupuestarios y de deuda de Italia, la desaceleración de China y las fragilidades de los mercados emergentes provocaron una fuerte caída de los mercados bursátiles mundiales hacia finales de año.
La buena noticia al inicio de 2019 es que el riesgo de una recesión mundial declarada es bajo. La mala noticia es que nos adentramos en un año de desaceleración mundial sincronizada; el crecimiento caerá hacia —y, en algunos casos, por debajo de— el potencial en la mayoría de las regiones.
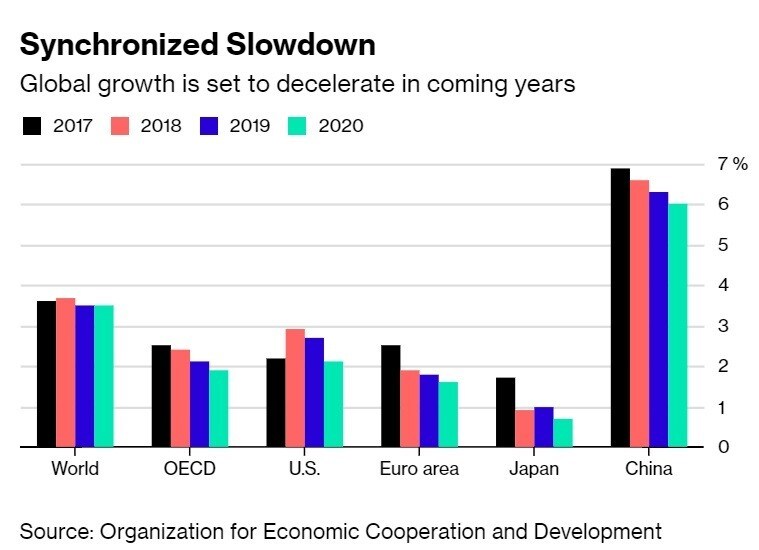
Cabe reconocer que el año comenzó con un repunte de los activos de riesgo (acciones de EE. UU. y mundiales) tras la masacre del último trimestre de 2018, cuando las preocupaciones por las subidas de los tipos de interés de la Fed y por el crecimiento de China y EE. UU. hicieron caer a muchos mercados. Desde entonces, la Fed ha girado hacia una renovada moderación, EE. UU. ha mantenido un crecimiento sólido y la flexibilización macroeconómica de China ha mostrado cierta promesa de contener la desaceleración allí.
Que estas condiciones relativamente positivas se mantengan dependerá de muchos factores. Lo primero que hay que considerar es la Fed. Los mercados ya descuentan que la Fed mantendrá su pausa en la política monetaria durante todo el año, pero el mercado laboral estadounidense sigue siendo sólido. Si los salarios se aceleraran y produjeran una inflación moderada por encima del 2 %, volverían los temores a al menos dos subidas de tipos más este año, lo que podría sacudir a los mercados y conducir a un endurecimiento de las condiciones financieras. Esto, a su vez, reavivará las preocupaciones sobre el crecimiento de EE. UU.
En segundo lugar, a medida que continúa la desaceleración en China, la actual combinación de estímulos monetarios, crediticios y fiscales moderados del Gobierno podría resultar insuficiente, dada la falta de confianza del sector privado y los altos niveles de sobrecapacidad y apalancamiento. Si resurgen las preocupaciones por una desaceleración china, los mercados podrían verse gravemente afectados. Por otro lado, una estabilización del crecimiento renovaría debidamente la confianza del mercado.
Un factor relacionado es el comercio. Si bien una escalada del conflicto sino-estadounidenseobstaculizaría el crecimiento mundial; una continuación de la tregua actual mediante un acuerdo comercial tranquilizaría a los mercados, aunque la rivalidad geopolítica y tecnológica entre ambos países siga creciendo con el tiempo.
En cuarto lugar, la eurozona se está desacelerando, y aún está por ver si se dirige hacia un menor crecimiento potencial o hacia algo peor. El resultado estará determinado tanto por variables de ámbito nacional —como los acontecimientos políticos en Francia, Italia y Alemania— como por factores regionales y mundiales más amplios.
Evidentemente, un Brexit “duro” afectaría negativamente a la confianza de las empresas y los inversores tanto en el Reino Unido como en la Unión Europea. Que el presidente de EE. UU., Donald Trump, extienda su guerra comercial al sector automovilístico europeo socavaría gravemente el crecimiento en toda la UE, no solo en Alemania. Por último, mucho dependerá de los resultados que obtengan los partidos euroescépticos en las elecciones al Parlamento Europeo de este mayo. Y eso, a su vez, aumentará las incertidumbres en torno a quién sucederá a Mario Draghi al frente del Banco Central Europeo y al futuro de la política monetaria de la eurozona.
En quinto lugar, la disfuncional política interna de Estados Unidos podría aumentar las incertidumbres a nivel mundial. El reciente cierre del Gobiernosugiere que cada negociación presupuestaria y sobre el techo de deuda que se avecine se convertirá en una guerra partidista de desgaste. Un informe esperado del fiscal especial, Robert Mueller, puede o no conducir a un procedimiento de destitución contra Trump. Y para finales de año, el estímulo fiscal de las rebajas de impuestos republicanas se convertirá en un lastre fiscal, lo que posiblemente debilite el crecimiento.
En sexto lugar, los mercados de renta variable de EE. UU. y de otros países siguen sobrevalorados, incluso después de la reciente corrección. A medida que suben los costes salariales, una caída de los beneficios y de los márgenes de las empresas estadounidenses en los próximos meses podría ser una sorpresa no bienvenida. Con empresas muy endeudadas que se enfrentan a la posibilidad de un aumento de los costes de endeudamiento a corto y largo plazo, y con muchas acciones tecnológicas que necesitan nuevas correcciones, no puede descartarse el peligro de otro episodio de aversión al riesgo y de corrección del mercado.
En séptimo lugar, los precios del petróleo podrían bajar debido a un próximo exceso de oferta, a causa de la producción de esquisto en EE. UU., un posible cambio de régimen en Venezuela (que generaría expectativas de mayor producción con el tiempo) y los fracasos de los países de la OPEP para cooperar entre sí y limitar la producción. Aunque los precios bajos del petróleo son buenos para los consumidores, tienden a debilitar las bolsas de EE. UU. y los mercados de las economías exportadoras de petróleo, lo que suscita preocupaciones por impagos corporativos en el sector energético y en sectores afines (como ocurrió a principios de 2016).
Por último, las perspectivas de muchas economías de mercados emergentes dependerán de las incertidumbres mundiales antes mencionadas. Los principales riesgos incluyen desaceleraciones en EE. UU. o China, una mayor inflación en EE. UU. y el consiguiente endurecimiento por parte de la Fed, guerras comerciales, un dólar más fuerte y la caída de los precios del petróleo y de las materias primas.
Aunque hay nubarrones sobre la economía mundial, el lado positivo es que ha hecho que los principales bancos centrales sean más moderados, empezando por la Fed y el Banco Popular de China, y seguidos rápidamente por el Banco Central Europeo, el Banco de Inglaterra, el Banco de Japón y otros. Aun así, el hecho de que la mayoría de los bancos centrales se encuentren en una posición muy acomodaticia significa que hay poco margen para una flexibilización monetaria adicional. E incluso si la política fiscal no estuviera limitada en la mayoría de las regiones del mundo, los estímulos tienden a llegar solo cuando un estancamiento del crecimiento ya está en marcha, y normalmente con un retraso considerable.
Puede que haya suficientes factores positivos para que este sea un año relativamente aceptable, aunque mediocre, para la economía mundial. Pero si se materializan algunos de los escenarios negativos descritos anteriormente, la desaceleración sincronizada de 2019 podría conducir a un estancamiento del crecimiento mundial y una fuerte caída del mercado en 2020.




