El proceso de integración europea ha dado lugar al mercado común más grande y abierto del mundo, al euro y a la unión bancaria. Mientras se debaten nuevos pasos —especialmente tras el Informe de los Cuatro Presidentes de diciembre de 2012 (Van Rompuy 2012)—, resulta útil adoptar una perspectiva histórica amplia.
Nuestro trabajo reciente aporta una perspectiva histórica al actualizar el índice europeo de integración institucional regional (Dorrucci et al. 2015). El índice refleja la evolución de la integración europea desde 1958 hasta comienzos de 2015, sobre la base de un nuevo conjunto de datos mensuales. Muestra dónde se avanzó, pero también señala dónde los esfuerzos siguen siendo indispensables.
La narrativa de la integración económica europea
Desde los Tratados de Roma (enero de 1958) hasta el Tratado de Maastricht (noviembre de 1993), Europa avanzó gradualmente, pero sin ambigüedad, hacia una integración económica más estrecha, es decir, un «mercado interior». La búsqueda del mercado interior llevaba implícita la necesidad de estabilidad de los tipos de cambio dentro del área. Cuando se desmoronó el sistema de tipos de cambio de Bretton Woods, organizado externamente, fue reemplazado por acuerdos europeos (la «serpiente» y, después, el SME). Ante las dificultades, se abandonó la idea de una moneda única, explorada por primera vez en el Informe Werner de 1970.
Sin embargo, a finales de los años ochenta y comienzos de los noventa, cuando la integración regional dio pasos importantes, la idea resurgió. Se consideró que la política monetaria única era un complemento lógico a la necesidad de tipos de cambio estables y al nuevo régimen de libre circulación de capitales que implicaba el mercado interior. El impulso político favorable llegó con la reunificación alemana.
A juicio de muchos, desde una perspectiva económica, el lanzamiento del euro y de la Eurozona fue simplemente —y de manera muy reduccionista— una especie de «cereza sobre el pastel del mercado interior». También por ese motivo, las diversas recomendaciones para una unión económica y fiscal más sólida, contenidas en el Informe Delors de 1989, se diluyeron en el compromiso menos ambicioso firmado en Maastricht en 1992.
En la misma línea, la versión de 1997 del Pacto de Estabilidad y Crecimiento resultó demasiado débil e incluso se diluyó aún más entre 2003 y 2005. En conjunto, se produjo un fracaso colectivo en los años anteriores al estallido de la crisis de la Eurozona en 2010. No se había comprendido suficientemente que el euro implicaba una discontinuidad importante en el proceso de integración económica europea; los objetivos finales de la integración europea habían cambiado, implícita pero decisivamente, y se habían vuelto mucho más ambiciosos que completar el mercado interior con una moneda y una política monetaria únicas.
Aunque este malentendido fundamental puede interpretarse como uno de los muchos factores que estuvieron en el origen de la crisis de la Eurozona, esta, a su vez, actuó como catalizador de facto de la dramática aceleración que hemos presenciado en el ritmo de la reforma de la gobernanza europea. Se alcanzó un hito con el Informe de los Cuatro Presidentes de diciembre de 2012 (Rompuy et al. 2012), que reconoció por primera vez que, junto a la unión monetaria, la gobernanza de la Eurozona exigía perseguir cuatro objetivos importantes y complementarios: una unión económica más eficaz, una unión fiscal, una unión financiera y una unión política acorde con ellas. Sin embargo, persisten distintas opiniones sobre los componentes de estas uniones y su alcance.
Medición de la integración europea
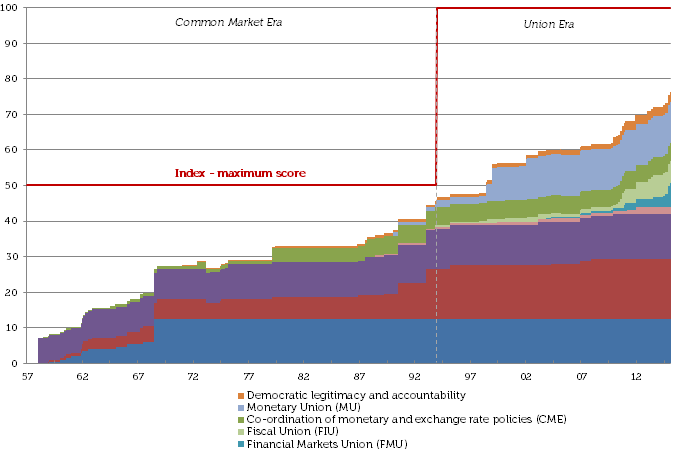
La narrativa esbozada arriba queda plasmada en la Figura 1, que presenta un índice cuantitativo del recorrido de la integración institucional relevante para la UEM en Europa desde finales de los años cincuenta (véase Dorrucci et al. 2015, también por la metodología).1 Nuestro nuevo conjunto de datos mensuales se estructura en torno a dos grandes períodos de integración institucional:
La «era del mercado común», desde 1958 hasta 1993; y
La «era de la Unión», a partir de entonces.
A cada uno de estos períodos se le asigna una puntuación máxima de 50; el índice parte de 0 el 1 de enero de 1958 (cuando entró en vigor el Tratado de Roma) y avanza hasta el valor acumulado actual, ligeramente superior a 76, a 1 de enero de 2015. La diferencia entre 100 —es decir, la puntuación total máxima que se asignaría en el índice si se cumplieran plenamente todos los objetivos de las eras del mercado común y de la Unión— y la puntuación total actual indica la distancia que aún queda por recorrer hasta alcanzar un «nuevo estado estacionario percibido» en el proceso de integración.2
Figura 1. Índice europeo de integración institucional regional (EL ÍNDICE). En cuanto a la era del mercado común, el índice se basa en la clasificación tradicional de la integración económica regional y reconoce cinco «etapas» de integración (Balassa 1961), como se muestra en la Figura 1:
Una zona de libre comercio y una unión aduanera (etapas 1 y 2);
La formación gradual del mercado interior europeo (etapa 3);
Cierto grado de coordinación de, por ejemplo, las políticas cambiarias (etapa 4); y
Una serie de instituciones, leyes y procesos de toma de decisiones que pueden definirse —aunque en distinto grado— como de carácter supranacional (etapa 5).
Dado que el objetivo final era un mercado común plenamente desarrollado, este proceso estaba cerca de completarse a comienzos de los años noventa, aunque aún era necesario —y sigue siéndolo— trabajar más para completar el mercado interior.
La Figura 1 también ilustra la importante discontinuidad en el proceso de integración que implicó el comienzo de la segunda etapa de la UEM en 1994. No fue hasta finales de 2012, con el Informe de los Cuatro Presidentes, que se expresó claramente la necesidad de complementar la unión monetaria con las otras cuatro uniones. Al mismo tiempo, cuando se firmó el Tratado de Maastricht, muy pocos habrían previsto el salto cuántico institucional impulsado por la crisis que tuvo lugar entre 2010 y 2014, y que representa 12 puntos de nuestro índice, o el 16 % del progreso total logrado desde 1958.
La Figura 2 se centra en dos fechas concretas de la era de la Unión: mayo de 2010 (inicio del programa griego) y enero de 2015. Ilustra el progreso institucional logrado durante la crisis de la Eurozona en cada componente de la era de la Unión, expresado como porcentaje de los objetivos finales establecidos tanto en el marco legislativo vigente de la UE como en el Informe de los Cuatro Presidentes. Es evidente que las mayores mejoras se han observado en las uniones fiscal y bancaria, mientras que aún queda más por hacer en lo que respecta a la unión económica.
Figura 2. Era de la Unión: progreso en las uniones económica, fiscal, monetaria y financiera, y en la legitimidad democrática y la rendición de cuentas correspondientes (como porcentaje del máximo alcanzable conforme a la legislación actual de la UE y al Informe de los Cuatro Presidentes)

La Figura 3 completa el panorama al mostrar la situación de todos los componentes del índice a 1 de enero de 2015, incluidos en rojo algunos elementos que ya se han decidido, pero aún no se han aplicado. Pueden extraerse algunas conclusiones interesantes:
En primer lugar, aún queda por avanzar en el mercado interior (véase la barra «IM»), tanto en lo relativo al mercado único de servicios como a la movilidad laboral.
Desde la perspectiva de la teoría de las áreas monetarias óptimas (AMO), no se puede subestimar la importancia de esto también para la moneda única.
En segundo lugar, en la era de la Unión, aunque la unión monetaria como tal está prácticamente completada (barra «MU»), aún queda mucho por avanzar en las demás dimensiones.3
No obstante, la reciente unión bancaria ha supuesto un paso gigantesco, y se espera que el grado de avance de la unión de los mercados financieros (barra «FMU») aumente del 55 % actual al 72 % una vez que se apliquen todas las medidas ya previstas (por ejemplo, los procedimientos de recapitalización interna conforme a la BRRD, la creación del Fondo Único de Resolución, etc.).
En tercer lugar, aparte de un acuerdo inicial sobre una cooperación reforzada en la tributación del sector financiero (FTT), no se han acordado otros pasos de cara al futuro en lo que respecta a la unión fiscal.
Sin embargo, el Informe de los Cuatro Presidentes menciona —o, según nuestra interpretación, implica— otros posibles objetivos, como desarrollar una capacidad fiscal para la Eurozona; instituir un ministerio de Finanzas de la UE que asumiera, por ejemplo, la vigilancia fiscal para internalizar las externalidades negativas de este proceso; e incluso, si se cumplen varias condiciones previas, emitir deuda conjuntamente (barra «FIU»). Está por ver si se avanzará hacia esos objetivos y de qué manera.
En cuarto lugar, la unión económica está claramente rezagada, especialmente en el ámbito de las políticas estructurales (por ejemplo, mediante contratos nacionales de reforma, un mayor peso de las recomendaciones específicas por país y un ministerio de Finanzas de la UE que supervise la competitividad de forma más eficaz; véase Wolff y Sapir 2015).
Además, se necesita urgentemente una vigilancia económica más rigurosa que la actual, mientras sigue abierto el debate sobre un mecanismo de estabilización macroeconómica para toda la Eurozona. Es poco probable que se aplique cualquiera de estas medidas por el momento (barra «EUN»).
En quinto lugar, la unión política se considera actualmente solo el complemento necesario para lograr la rendición de cuentas y la legitimidad de la gobernanza económica desarrollada en las otras uniones, y no un proceso en sí mismo.
Esto explica la puntuación relativamente baja que asignamos en nuestro índice al elemento «legitimidad democrática y rendición de cuentas» (barra «DL&A»). Sin embargo, incluso conforme a la definición restringida vigente, todavía es necesario avanzar considerablemente para que los futuros progresos en las otras tres uniones vayan acompañados de una rendición de cuentas democrática adecuada.
Figura 3. Grado de culminación de las distintas etapas de la integración institucional regional europea en el ámbito económico

Conclusiones
El proceso de integración económica en Europa siempre ha sido de carácter gradual y, a menudo, «forjado en las crisis» (Monnet 1978). En esta columna hemos mostrado que puede considerarse la «condición natural» de la integración europea, siempre que los objetivos finales de la integración estén bien identificados y se comprendan desde el inicio del proceso.
Se tardaron 35 años en establecer el mercado interior y, sin embargo, durante ese período no hubo dudas sobre el camino que debía seguirse para la integración económica. Por el contrario, el problema de la era de la Unión reside en la incertidumbre y la ambigüedad de algunos de sus objetivos finales. Esto, a su vez, es un subproducto del altísimo grado de puesta en común de la soberanía nacional que implica esta etapa, lo que exige abordar debidamente la cuestión última de la democracia en Europa. En este contexto, el enfoque gradual tradicional se vuelve mucho más precario y el desenlace de las crisis, mucho menos predecible. Esto no significa negar que desde 2010 se han logrado avances enormes. Esperemos que 2015 marque otro hito hacia una mejor gobernanza europea bajo las cuatro uniones.
Aviso legal: Las opiniones expresadas en esta columna son las de los autores y no reflejan necesariamente las del Banco Central Europeo.
Referencias
Balassa, B (1961), La teoría de la integración económica, Richard Irwin, Homewood.
Delors, J et al. (1989): «Informe sobre la unión monetaria y económica en la Comunidad Europea», Comité para el Estudio de la Unión Económica y Monetaria, 17 de abril.
Dorrucci, E, D Ioannou, F P Mongelli y A Terzi (2015), «Las “CUATRO UNIONES” como “CEREZA” de la unión monetaria: un nuevo índice de integración institucional europea», Documento ocasional del BCE n.º 160 (febrero).
Juncker, J-C et al. (2015), «Preparativos para los próximos pasos hacia una mejor gobernanza económica de la Eurozona, por los cuatro presidentes del Consejo Europeo, la Comisión Europea, el Eurogrupo y el BCE» (12 de febrero).
Mongelli, F P (2013), «La crisis mutante de la Eurozona: ¿está cambiando el equilibrio entre “escépticos” y “partidarios”?», Serie de documentos ocasionales del BCE, n.º 144.
Monnet, J (1978), Memorias, Londres.
Van Rompuy, H (2012), «Hacia una auténtica unión económica y monetaria», en estrecha cooperación con los cuatro presidentes del Consejo Europeo, la Comisión Europea, el Eurogrupo y el BCE (diciembre).
Wolff y Sapir (2015), «Gobernanza de la Eurozona: qué reformar y cómo hacerlo», informe de políticas de Bruegel (27 de febrero).
Notas al pie
1 Se recuerda que la metodología para construir el índice EURII puede considerarse objetiva en cuanto a la medición de las distintas etapas que conducen a completar la zona de libre comercio y la unión aduanera, ya que la eliminación de aranceles y cuotas y la introducción de aranceles externos comunes son fácilmente cuantificables. Por otro lado, aunque nuestra metodología procura ser lo más imparcial posible, presenta algunos elementos subjetivos inevitables en lo que respecta a los demás componentes del índice y a su agregación. No obstante, como nuestra base de datos es pública, cualquiera puede cambiar la calibración de las etapas y los componentes del índice con los que no esté de acuerdo. Sospechamos que nuestras principales conclusiones seguirían siendo, en términos generales, las mismas.
2 Por supuesto, en la versión actual del índice, los objetivos identificados para la era de la Unión siguen basándose en la versión de diciembre de 2012 del Informe de los Cuatro Presidentes.
3 Esto se logrará en junio de 2015 con el inicio del sistema unificado de liquidación de valores (T2S).
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Ettore Dorrucci es jefe de la División de Convergencia y Competitividad de la Dirección General de Economía del BCE. Demosthenes Ioannou es economista principal de la División de Instituciones y Foros de la UE del BCE. Francesco Paolo Mongelli es asesor sénior de la Dirección General de Estudios del BCE y profesor honorario de la Universidad Johann Wolfgang Goethe de Fráncfort. Alessio Terzi es investigador asociado de Bruegel.
Imagen: Un trabajador ajusta una bandera europea de 150 metros cuadrados durante una celebración en el parque del Cincuentenario de Bruselas para conmemorar la ampliación de la Unión Europea de 15 a 25 Estados, el 30 de abril de 2004. REUTERS/Francois Lenoir




