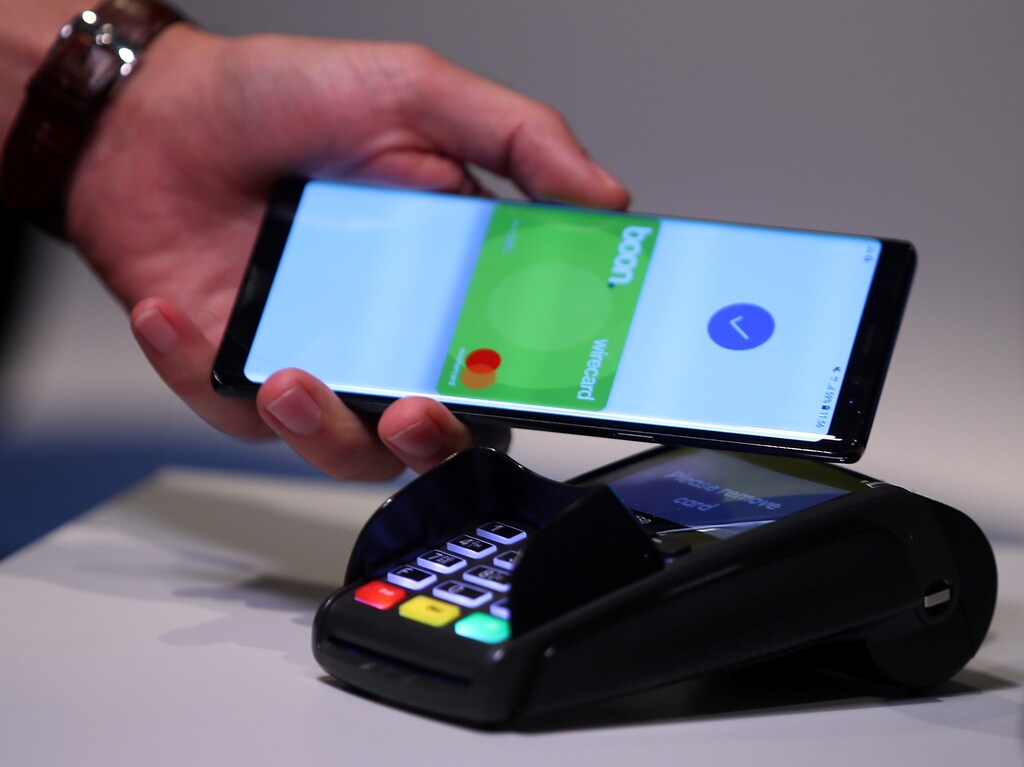
Millones de personas en el mundo desarrollado ya viven, de facto, en una sociedad sin efectivo. Desde el reloj inteligente que llevas en la muñeca hasta la tarjeta sin contacto que guardas en la cartera, pagar artículos pequeños y cotidianos sin recurrir al efectivo es rápido, fácil y cada vez más habitual.
La sociedad sin efectivo no es una idea particularmente nueva. Por lo general, se ha presentado como un ejemplo del avance positivo del progreso, y algunas de las figuras más influyentes de la economía mundial han señalado sus posibles ventajas. Pero también puede tener inconvenientes, y un estudio del Reino Unido ha advertido que avanzar «como sonámbulos» hacia una sociedad sin efectivo podría dejar a millones de personas excluidas del sistema financiero.
Entre las muchas ventajas de avanzar hacia una sociedad sin efectivo, la seguridad es quizá una de las más evidentes. El efectivo es cómodo, pero también está expuesto a pérdidas y robos. Desde los delitos contra las personas (atracos, asaltos y similares) hasta los allanamientos y robos con fuerza, el efectivo puede atraer mucha atención indeseada. Y, en la mayoría de los casos, una vez que desaparece, desaparece para siempre.
Suecia es uno de los defensores más destacados de abandonar el uso del efectivo. Esta tendencia también se observa en otras partes del mundo desarrollado. En el Reino Unido, se retiraron del servicio 4.735 cajeros automáticos entre julio de 2017 y junio de 2018: eso equivale a casi 400 al mes.
Muchas localidades pequeñas, pueblos y zonas suburbanas han visto una oleada de cierres de sucursales bancarias: alrededor de 60 al mes desde 2015. En Estados Unidos ocurre algo parecido. Para los propietarios de pequeños negocios, esto significa que ya quedaron atrás las visitas breves y periódicas al banco para depositar efectivo. Como consecuencia, pueden terminar guardando en el local cantidades mayores de efectivo durante la noche. Un pub londinense, el Crown & Anchor de Brixton, dejó de aceptar efectivo por completo y pasó a operar sin efectivo tras una serie de robos con fuerza cuyo objetivo era el efectivo.
Para el economista Kenneth Rogoff, que defiende una «sociedad con menos efectivo» en lugar de una sociedad sin efectivo, hay ventajas sistémicas que conviene considerar. El papel moneda facilita la evasión fiscal, el crimen organizado y otras actividades fraudulentas, sostiene.
Del mismo modo que el efectivo es intrínsecamente vulnerable cuando está en manos de particulares, desde el punto de vista de los gobiernos y sus organismos es difícil de rastrear por naturaleza. Es demasiado fácil ocultarlo y hacerlo circular sin plena rendición de cuentas. Esto puede ser un problema especialmente grave en algunas zonas del mundo en desarrollo, donde la corrupción y el fraude siguen obstaculizando los esfuerzos por lograr el empoderamiento económico y la inclusión financiera.
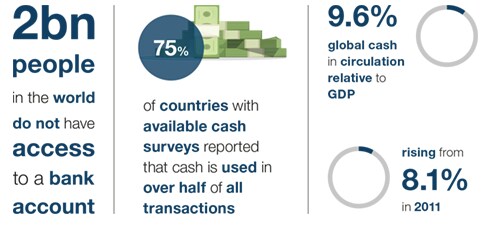
Es evidente que cualquier medida capaz de reducir el alcance de esa corrupción —y de dar así más confianza a los inversores en las regiones del mundo donde los grandes proyectos de infraestructura pueden producir los mejores resultados— solo puede ser positiva. Pero solo el 2 % de la población mundial vive en países donde predominan las transacciones digitales. Cualquier avance a gran escala hacia un futuro sin efectivo deberá garantizar que el resto de la población no quede atrás.
En 2016, el Gobierno de la India retiró de la circulación los billetes de 500 y 1000 rupias para combatir la corrupción y avanzar hacia una economía sin efectivo. Aunque la medida de desmonetización pretendía ayudar a los pobres, golpeó con más fuerza a los sectores más marginados de la sociedad.
Aunque en Suecia el uso del efectivo quizá esté disminuyendo hasta casi desaparecer, no ocurre necesariamente lo mismo en otros lugares, y no hay una división clara entre el mundo desarrollado, tecnológicamente avanzado, y los mercados emergentes. En Alemania, la economía más grande e influyente de Europa, se utiliza efectivo en alrededor del 80 % de todas las transacciones minoristas en puntos de venta. Además, el valor de los billetes y monedas en circulación está aumentando en algunas de las economías más grandes del mundo, entre ellas Estados Unidos y Japón.
Desde las donaciones benéficas puntuales hasta los pequeños pagos a amigos y familiares, el efectivo sigue siendo muy importante en general, pese a su retroceso en algunas partes del mundo. Además, en cualquier sociedad habrá grupos para quienes la transición a los pagos exclusivamente digitales planteará enormes desafíos.
Entre ellos podría haber, por ejemplo, personas con problemas de salud mental, discapacidades físicas o dificultades cognitivas relacionadas con la edad. Llevar la cuenta de qué método de pago, dispositivo o tarjeta hay que usar podría resultar estresante o incluso angustiante. Las personas que viven situaciones de maltrato en el hogar podrían perder aún más libertad financiera —una libertad que quizá les ofrecía el efectivo— si su pareja vigila y examina constantemente sus gastos.
También existe el riesgo de abrir otra brecha, si las empresas adoptan estructuras de precios diferenciadas que cobran más por pagar en efectivo que por pagar digitalmente.
«El Reino Unido debe prepararse desde ahora para un mundo con menos transacciones en efectivo, para que podamos apoyar a quienes dependen de él e incluir a todas las personas en nuestra futura economía digital», afirma Natalie Ceeney CBE, presidenta de Acceso al Efectivo, cuya investigación advierte de los peligros de precipitarse hacia un futuro sin efectivo.
La investigación de la organización concluyó que 1,3 millones de personas en el Reino Unido no tienen acceso a servicios bancarios y que, aunque solo 2,2 millones de ciudadanos británicos usan efectivo para todos sus pagos cotidianos, «para el 47 % —o 25 millones de personas—, el efectivo no es una opción, sino una necesidad».




