Cuando observo el dinero digital, veo una tecnología revolucionaria que permite a personas o instituciones transferir fondos al instante, de forma segura y sin intermediarios. El dinero digital podría ampliar el comercio internacional, favorecer la inclusión financiera y transformar la manera en que compramos, ahorramos y hacemos negocios de formas que probablemente aún no alcanzamos a comprender del todo. Desde el dinero programable hasta nuevas formas de comercio electrónico, estas son cinco maneras en que la nueva tecnología cambiará el mundo:
Transferencias bancarias más rápidas y baratas
La forma en que los bancos mueven dinero hoy es arcaica. Las transferencias bancarias internacionales pueden tardar hasta una semana, con bancos corresponsales y cámaras de compensación específicas de cada país en ambos extremos. Incluso el intercambio transfronterizo de datos de pago afronta dificultades y fricciones. Mediante una moneda digital como bitcoin, las transferencias bancarias podrían realizarse al instante, de forma barata y segura. De hecho, tales transferencias podrían incluso efectuarse sin usar monedas nuevas. Ripple Labs, para la que soy asesora, respalda un protocolo que permite a los clientes transferir fondos de una moneda a otra (por ejemplo, de dólares a euros) mediante un libro mayor digital seguro. Su tecnología mueve dinero por todo el mundo en segundos: primero encuentra la ruta más eficiente entre los socios comerciales, que podría consistir en una serie de transacciones entre operadores de divisas con cuentas en diversos bancos, y luego confirma simultáneamente todas las transacciones necesarias.
Un impulso a las remesas mundiales
Cada año, los migrantes de países en desarrollo envían a sus hogares más de 500.000 millones de dólares en remesas, una suma que supera la inversión extranjera directa. Dado que las comisiones totales por transferencias internacionales promedian entre el 6 y el 10 % al enviar 200 dólares, la carga para algunas de las personas más vulnerables del mundo es considerable. La tecnología puede ayudar a que estas transferencias sean rápidas y baratas. Con una moneda virtual, los particulares podrían incluso enviar dinero directamente a sus familias por teléfono móvil, y las únicas comisiones restantes serían las que cobran las casas de cambio de divisas. Mientras que las empresas tradicionales de transferencia de dinero deben disponer de capital para compensar las demoras en el movimiento internacional de fondos, los requisitos de capital son mucho menores para las empresas que usan monedas digitales. Por supuesto, los costes de mantener capital y de mover dinero representan solo una parte del coste de los negocios de remesas. Aun así, reducir estos costes podría facilitar la entrada de operadores más pequeños y el establecimiento de nuevos corredores de remesas, o permitir que los operadores existentes atiendan localidades más pequeñas o nuevos países.
Dinero seguro para las personas pobres
La expansión de la tecnología móvil en África ya ha demostrado que los países en desarrollo pueden liderar en tecnología sofisticada. Las estimaciones indican que el 60 % o más del comercio en Kenia se realiza mediante créditos de telefonía móvil como medio de intercambio. Cualquiera que tenga un teléfono móvil puede guardar dinero allí y enviar créditos a otro usuario. El problema es que las comisiones son elevadas: históricamente, retirar el dinero ha costado hasta un 20 %, aunque la amplia aceptación de los créditos permite a muchos consumidores gastarlos directamente sin incurrir en grandes comisiones. Las monedas digitales podrían convertirse en otra forma de pago práctica y segura en países donde la mayoría de los ciudadanos no tiene cuentas bancarias. Aunque usar bitcoin como segunda moneda en un país expondría a sus ciudadanos a cierto riesgo cambiario, podría ser mejor que las opciones existentes, particularmente en países con alta inflación. Por ejemplo, sería físicamente más seguro que guardar efectivo en casa o comprar joyas de oro. Además, quien tuviera bitcoin podría cambiarlo por una moneda más estable en una de las bolsas mundiales de bitcoin. De este modo, podría ampliar el acceso a los mercados financieros internacionales y ofrecer incluso a quienes no tienen cuenta bancaria una forma de ahorrar y protegerse contra la inflación. Una consecuencia podría ser que resulte más difícil aplicar controles de capital.
Liberar el potencial del comercio electrónico
Hoy, la preocupación por el fraude con tarjetas de crédito está obligando a muchos comerciantes en línea a rechazar negocios legítimos. Este tipo de fraude es más común en las transacciones internacionales, por lo que muchas empresas no aceptan pagos internacionales. Con una moneda digital como bitcoin, la transferencia no se puede anular una vez realizada. Esto elimina el riesgo de fraude para los comerciantes y, por tanto, les permite vender en todo el mundo. Y, como las monedas virtuales permiten a los clientes enviar fondos con la misma facilidad que un correo electrónico, las compras en línea serían mucho más fluidas. La moneda digital también podría permitir que pequeñas empresas de países en desarrollo participaran más en el comercio electrónico mundial. Los vendedores latinoamericanos podrían vender artículos artesanales en todo el mundo, los adolescentes chinos podrían ofrecer clases de mandarín por Skype y las empresas africanas que quisieran promocionar sus productos a través de plataformas de publicidad en línea tendrían una opción de pago que hoy no está disponible. Las transacciones de pequeño valor son un caso de uso especialmente relevante, ya que las bajas comisiones por transacción podrían hacer posibles las compras de bajo importe dentro de las aplicaciones o los micropagos para leer artículos de noticias en línea de medios de todo el mundo.
Dinero programable y contratos inteligentes
Una vez que un activo es puramente digital, puede transferirse de forma automatizada. Esto abre el camino al «dinero programable» y a los «contratos inteligentes». Un ejemplo práctico serían las cuentas de depósito en garantía. Estas cuentas ya se utilizan en transacciones de gran valor, como las operaciones inmobiliarias. El comprador deposita dinero en garantía, que solo se entrega al vendedor cuando este transfiere la titularidad de la propiedad. En la era digital, en la que la confianza puede ser un obstáculo clave para las personas que desean realizar transacciones a distancia, este sistema podría emplearse para sumas mucho menores. Otro ejemplo es la firma múltiple, en la que el dinero solo puede desembolsarse de una cuenta cuando varias personas se autentican. Esto podría usarse para evitar el robo de fondos digitales, pero también podría ayudar a las empresas a asegurarse de que el dinero no se «pierda» ni sea robado al cruzar fronteras, pasar de una división a otra de una empresa o circular entre organizaciones benéficas y contratistas en países en desarrollo.
El dinero programable también podría desempeñar un papel en contratos mucho más complejos, como los contratos financieros en los que intervienen varias partes y derivados complejos. Se podría depositar dinero en un contrato financiero que pagara según la evolución de determinados precios de acciones. Un programa informático podría vincularse a los precios de las acciones del flujo de datos de la terminal Bloomberg y, según lo que ocurra con determinadas acciones o combinaciones de acciones, distintas personas recibirían fondos.
Autora: Susan Athey es titular de la cátedra de Economía de la Tecnología en la Escuela de Posgrado de Negocios de Stanford.
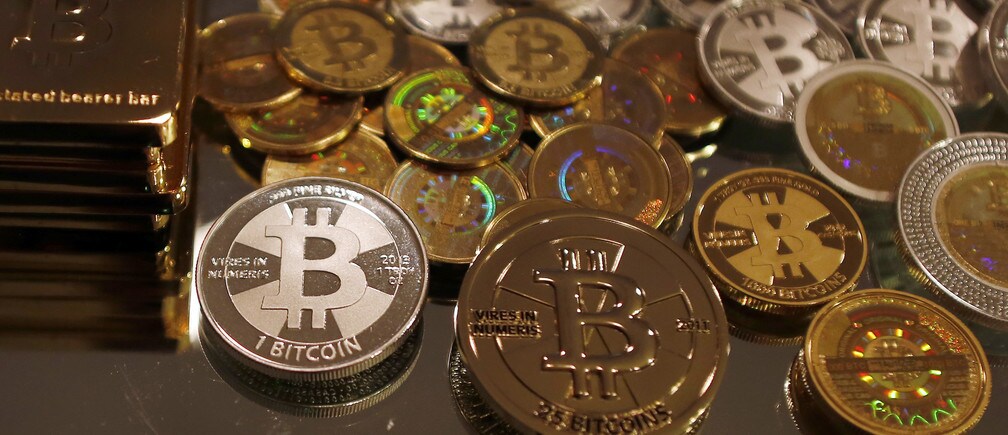
Imagen: En una foto ilustrativa tomada en su oficina de Sandy, Utah, el 17 de septiembre de 2013, se ven bitcoins creados por el entusiasta Mike Caldwell. REUTERS/Jim Urquhart




