Doscientas ochenta y seis veces al año que el británico medio realiza una compra sin efectivo. En Estados Unidos, la cifra es aún mayor, de 376 , y en Finlandia asciende a nada menos que 448. Ningún producto financiero se utiliza con tanta frecuencia ni tan extendidamente como los que facilitan el pago; pero ¿cómo se pagan exactamente estas compras? Ha quedado atrás la época en que los clientes debían llevar fajos de efectivo, lo que limitaba su poder adquisitivo en un momento dado y generaba serios riesgos de robo. Las sucesivas oleadas de innovación, desde las tarjetas emitidas por comercios hasta la tarjeta de crédito moderna y, ahora, las soluciones de pago móvil como ApplePay, han hecho que pagar sea un acto fluido y seguro para los clientes.
Hoy en día existe una revolución en marcha en la tecnología financiera, con más de 12,2 mil millones de dólares invertidos en empresas “fintech” en 2014, el triple de los 4 mil millones de dólares invertidos en 2013. Así pues, con una parte significativa de estos fondos destinada a encontrar formas nuevas y mejores de pagar, ¿qué podemos esperar del futuro? Durante el último año y medio, el Foro Económico Mundial, con el apoyo profesional de Deloitte, ha llevado a cabo un proyecto de investigación en el que han participado más de 100 expertos y directivos del sector. El objetivo ha sido comprender mejor el potencial disruptivo de las innovaciones emergentes, incluidas las relacionadas con los pagos. Sobre la base de esa investigación, he aquí cinco predicciones para el futuro de los pagos:
Un entorno de “el ganador se lo lleva todo” para los proveedores de pagos
Las aplicaciones de m-commerce como Uber y Amazon prometen a sus usuarios una experiencia sin fricciones, y parte de cumplir esa promesa consiste cada vez más en relegar el acto de pagar a un segundo plano en la mente del cliente. Aunque estas aplicaciones permiten a los clientes cambiar de método de pago sobre la marcha, la mayoría utiliza su tarjeta predeterminada en cada transacción.
Al consolidar su posición como opción predeterminada del cliente, los emisores de tarjetas disfrutarán de un mayor volumen de transacciones y obtendrán una visión más completa de los patrones de gasto de los clientes. Combinados con inversiones en analítica y en programas de fidelización innovadores, estos datos pueden ser utilizados por los proveedores de pagos para afianzar de forma más eficaz sus propuestas de valor y mejorar la retención de clientes.
¿El fin de la tarjeta de crédito?
En los últimos 50 años se ha observado una tendencia constante a sustituir el efectivo por tarjetas como medio de pago, en concreto por las tarjetas de crédito en los mercados norteamericanos. El análisis del comportamiento de los clientes en torno a las tecnologías de pago móvil, como ApplePay, sugiere que esta tendencia continuará a corto plazo, ya que los pagos de pequeño importe, por ejemplo la compra de un chicle en la tienda de conveniencia, se realizan cada vez más con tarjeta o pagos móviles en lugar de en efectivo. A largo plazo, sin embargo, podríamos presenciar una inversión de esta tendencia, a medida que el sector de los pagos móviles comience a ofrecer un número creciente de alternativas innovadoras a las tarjetas de crédito. Estas alternativas permitirán a los clientes vincular el pago de forma más fluida directamente con sus cuentas bancarias y ofrecerán a los usuarios asesoramiento e información sobre sus pautas de gasto.
Los clientes que necesiten crédito para financiar sus compras podrían recurrir cada vez más a soluciones de financiación en el punto de venta, como Affirm, una nueva empresa fundada por el fundador de PayPal. Estas soluciones permiten a los comerciantes ofrecer a sus clientes planes de pago a plazos y otras formas de crédito. Además, ayudan a los comerciantes a crecer y a acceder a nuevas fuentes de ingresos en forma de intereses, y ofrecen a los clientes una alternativa atractiva a la deuda de tarjeta de crédito con tipos de interés más elevados.
Si estas innovaciones resultan atractivas para los clientes, erosionarán el volumen de las tarjetas de crédito y pondrán directamente en riesgo los modelos de negocio que hoy se sustentan en los saldos de las cuentas y en los programas de fidelización. Ello tendría implicaciones a más largo plazo para los bancos minoristas, para los que el negocio de tarjetas es una parte clave de sus relaciones con los clientes.
Los sistemas que hacen posibles las monedas digitales modernizarán la infraestructura de pagos… y mucho más
Las monedas digitales, como el bitcoin, aspiran a hacer aún más sencilla la transferencia de valor, mediante un proceso revolucionario de validación basado en el consenso, por el que un token digital de valor (el bitcoin u otra moneda digital) se desplaza dentro de un libro de contabilidad distribuido que se mantiene en miles de ordenadores de todo el mundo. Estos sistemas tienen el potencial de sustituir la infraestructura informática heredada que hoy permite los pagos, reduciendo el número de intermediarios entre el cliente y el comerciante. De hecho, estos sistemas podrían utilizarse para mucho más que para posibilitar los pagos: tienen el potencial de revolucionar la transferencia de valor en el conjunto de los servicios financieros.
Al mejorar tanto la eficiencia como la trazabilidad en la compensación y liquidación de transacciones, estos sistemas podrían tener implicaciones profundas para todo, desde el cambio de divisas y las remesas internacionales hasta la compensación y liquidación complejas de valores (el procesamiento que tiene lugar cada vez que se negocia una acción o un bono). Organizaciones que van desde Visa y SWIFT hasta NASDAQ y UBS ya han comenzado a explorar estas posibles aplicaciones, lo que podría constituir un primer paso en la modernización de la forma en que las instituciones financieras interactúan entre sí.
Las monedas digitales no sustituirán a las tradicionales, al menos todavía
Dada la naturaleza revolucionaria de los protocolos de libro de contabilidad distribuido que hacen posibles monedas digitales como el bitcoin, puede parecer curioso que no se utilicen más ampliamente. Es cierto que, en su forma actual, esta tecnología resulta muy atractiva para los comerciantes. Los pagos aceptados en bitcoin tienen una comisión de transacción baja, los fondos se liquidan con rapidez —a veces incluso en cuestión de minutos— y ofrecen un estándar global único. Pero solo despegarán si los clientes también ven valor en utilizarlas, y hasta ahora no ha sido así. Hay algunas razones para ello.
En primer lugar, los clientes necesitan un incentivo económico para utilizar estas monedas digitales, pero hasta ahora el ahorro de costes ha beneficiado principalmente a los comerciantes. En segundo lugar, el valor de las monedas digitales puede ser volátil, lo que expone a los clientes a riesgos de tipo de cambio; en consecuencia, muchas personas dudan en mantener su dinero en esas monedas digitales. Por último, una serie de factores, entre ellos la mala prensa, los sistemas de monedero digital con experiencias de usuario engorrosas y un número relativamente reducido de formas de convertir dólares en bitcoins hacen que el primer acercamiento del cliente al mundo de las monedas digitales sea un obstáculo considerable. Todos estos retos son claramente solucionables, y muchas start-ups dinámicas trabajan actualmente con empeño para resolverlos; pero sí suponen un desafío significativo para la adopción de las monedas digitales por parte de los clientes minoristas a corto plazo.
Por supuesto, no hay garantía de que todas estas predicciones, o incluso ninguna de ellas, se cumplan. El ecosistema de pagos actual es muy complejo, con numerosas partes que tienen incentivos arraigados y en conflicto y que trabajan intensamente para construir la solución de pagos del mañana. Lo que sí parece claro es que, tanto si el cliente del mañana recurre a su cartera, a su teléfono o a cualquier otro dispositivo para pagar, la experiencia de pago será más fluida que nunca.
¿Ya ha leído?
5 formas en que la tecnología está transformando las finanzas
Por qué deberíamos confiar nuestro dinero a los robots
Autores: Jesse McWaters, responsable del proyecto, Innovación disruptiva en servicios financieros, Foro Económico Mundial; Hwan Kim es gerente en Monitor Deloitte y fue el consultor principal de la investigación del Foro Económico Mundial sobre innovación disruptiva en servicios financieros.
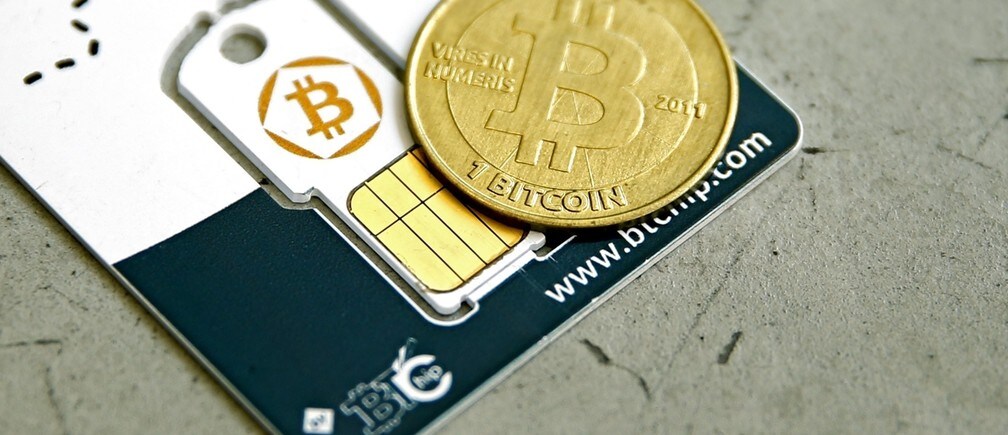
Imagen: Un monedero físico de bitcoin (moneda virtual) y una moneda se ven en una imagen ilustrativa tomada en La Maison du Bitcoin, en París (Francia), el 27 de mayo de 2015. REUTERS/Benoit Tessier




