La financiación de la vivienda —considerada uno de los villanos de la reciente crisis financiera mundial— se veía, al menos hasta hace poco, como un motor del crecimiento económico y la estabilidad social. Un acceso más amplio a la financiación de la vivienda promueve la propiedad de la vivienda, especialmente entre los hogares más jóvenes y de menores ingresos; esto, a su vez, suele vincularse con la estabilidad social y, en última instancia, con el crecimiento económico.
Los episodios de auge inmobiliario, sin embargo, a menudo han terminado en desplomes con graves consecuencias económicas, especialmente cuando el auge se financió mediante un rápido crecimiento del crédito. Varios países han experimentado estos ciclos de auge y caída durante la última década, en particular algunos de los más afectados por las crisis financieras mundiales, como Irlanda, España y Estados Unidos. Aunque tenían estructuras distintas en sus mercados hipotecarios, estos tres países registraron un asombroso aumento de los precios de la vivienda y de la construcción, impulsado por préstamos arriesgados, al que siguió un doloroso período de ajuste: un auge del crédito hipotecario que acabó mal.
¿En qué punto estamos ahora en este debate entre ampliar el acceso a la financiación de la vivienda y contener los peligros asociados al rápido crecimiento del crédito hipotecario?
Aquí sostenemos que las políticas deben basarse en una mejor comprensión del papel que desempeña la financiación de la vivienda tanto en la financiación de los hogares (y, en última instancia, del crecimiento económico) como en la generación de vulnerabilidad financiera. Por ejemplo, ¿cómo y por qué difiere la financiación de la vivienda entre países? ¿Qué efectos tienen estas diferencias en el crecimiento económico? ¿Cómo afecta la financiación de la vivienda a los auges inmobiliarios y a su relación con la probabilidad y la gravedad de las crisis financieras?
En una reciente nota de debate del personal examinamos algunas de estas cuestiones. Esto es posible gracias a un nuevo conjunto de datos sobre las características de la financiación de la vivienda, los precios de la vivienda y el crédito a los hogares en una muestra de más de 50 países. Este nuevo análisis comparativo detallado confirma algunos de los hallazgos de trabajos anteriores estudios, pero también aporta nuevas perspectivas. De él extraemos las siguientes conclusiones generales.
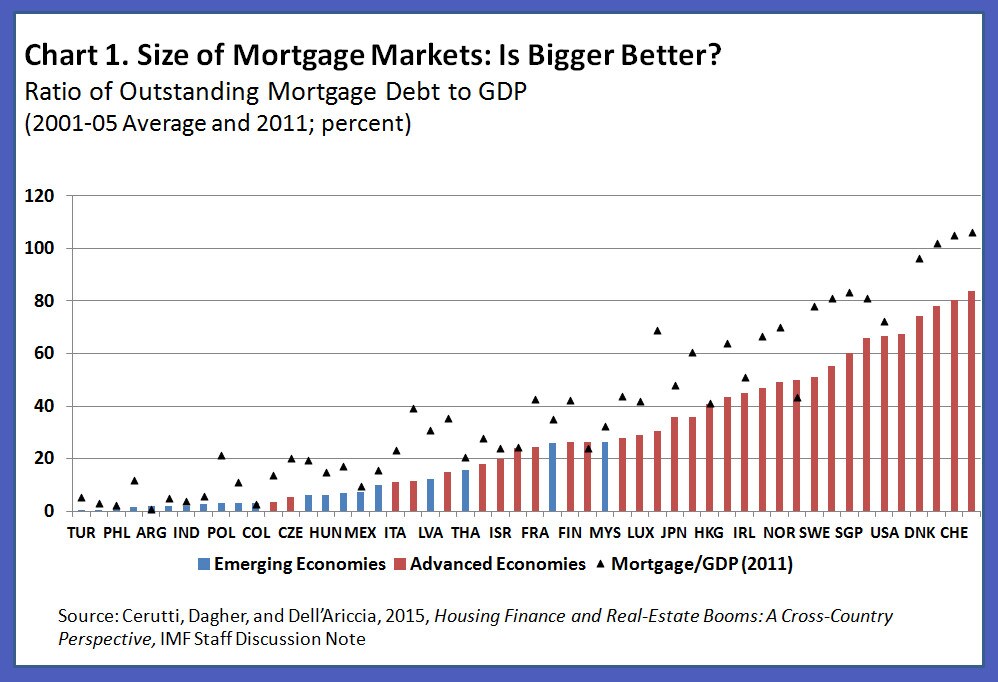
Primero, el tamaño del mercado hipotecario en relación con el PIB varía considerablemente entre países (Gráfico 1). Los mercados hipotecarios más profundos se asocian con una mayor calidad institucional y entornos de baja inflación. También van acompañados de tasas más altas de propiedad de la vivienda, que, a su vez, se relacionan con un mayor nivel educativo, más capital social y menos delincuencia.
Segundo, algunas características de la financiación de la vivienda asociadas con mercados hipotecarios más profundos también están vinculadas a un mayor riesgo de crisis. Las características del mercado hipotecario varían de un país a otro (Gráfico 2). Vale la pena examinarlas, ya que afectan a la acumulación de riesgos durante un auge. Por ejemplo, unos coeficientes préstamo-valor (LTV) más altos permiten que personas con menos recursos accedan al mercado de la vivienda, pero también se asocian con un crecimiento excesivamente rápido de los precios de la vivienda y del crédito durante los auges. Los sistemas bancarios que dependen más de la financiación mayorista (en lugar de los depósitos de clientes) tienden a ofrecer una mayor cantidad de hipotecas, pero también obtienen peores resultados tras los auges inmobiliarios.

Tercero, para lograr mercados hipotecarios más profundos como forma de ampliar el acceso a la propiedad de la vivienda, los países deberían centrarse primero en mejorar las instituciones (por ejemplo, los derechos legales) y el entorno económico (por ejemplo, estabilizar la inflación). Esta quizá sea una manera más segura de promover los mercados hipotecarios que adoptar medidas que puedan llevar, sin intención, a estándares crediticios más laxos e incentivos para un apalancamiento excesivo.
Cuarto, ante un auge inmobiliario, las herramientas macroprudenciales (en particular, los límites a los coeficientes préstamo-valor) deberían ser la primera línea de defensa contra la acumulación de vulnerabilidades excesivas. Estos instrumentos tienen una ventaja sobre la política monetaria por su enfoque específico. Permiten abordar posibles excesos en un sector de la economía sin tener un gran impacto en los demás.
No subestimen el papel de la política monetaria
Dicho esto, no siempre debería restarse importancia al papel de la política monetaria para abordar los auges del crédito vinculados a la vivienda. A pesar de la ausencia de presiones inflacionarias importantes, alrededor del 60 por ciento de los auges inmobiliarios identificados en el pasado se produjeron como resultado de, o al mismo tiempo que, un rápido crecimiento económico y un elevado crecimiento general del crédito. En esos casos, la política monetaria sería un complemento necesario de las medidas macroprudenciales. Además, si las herramientas macroprudenciales resultaran ineficaces, las autoridades monetarias deberían sopesar los beneficios y los costos de «actuar contra el viento» (adoptar una postura más restrictiva de lo necesario para mantener la estabilidad de precios) con el fin de contener desequilibrios que podrían conducir a peores resultados a mediano plazo.
Por último, abordar eficazmente los auges inmobiliarios requiere una combinación amplia de políticas. Las políticas macroprudenciales y monetarias son componentes clave, pero los incentivos fiscales y las consideraciones sobre la oferta de vivienda son elementos estructurales específicos de cada país que pueden influir considerablemente en la probabilidad de que se produzcan auges y en los posibles costos de un desplome.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Eugenio Cerutti es actualmente asistente del director del Departamento de Investigación del FMI. Jihad Dagher es economista de la División Macrofinanciera del Departamento de Investigación del FMI. Giovanni Dell’Ariccia es subdirector del Departamento de Investigación del FMI.
Imagen: Se ve un letrero de «Se vende» frente a una casa en Nueva York. REUTERS/Shannon Stapleton.




