El crecimiento de las monedas digitales podría hacer que los pagos transfronterizos sean más eficientes y ayudar a cubrir la brecha de financiamiento del comercio mundial de 1,7 billones de dólares.
Sin embargo, estas monedas emergentes podrían no resolver todos los problemas del comercio y complicar aún más la oferta y la demanda de divisas, especialmente para los países con un comercio internacional existente limitado.
Para aprovechar todo su potencial, el avance de la tecnología de pagos debe ir acompañado de la digitalización del comercio
Las monedas digitales están creciendo: su mercado se valora en más de 2 billones de dólares e incluye más de 15.000 variedades. En 2021, El Salvador incluso adoptó el bitcoin como moneda de curso legal.
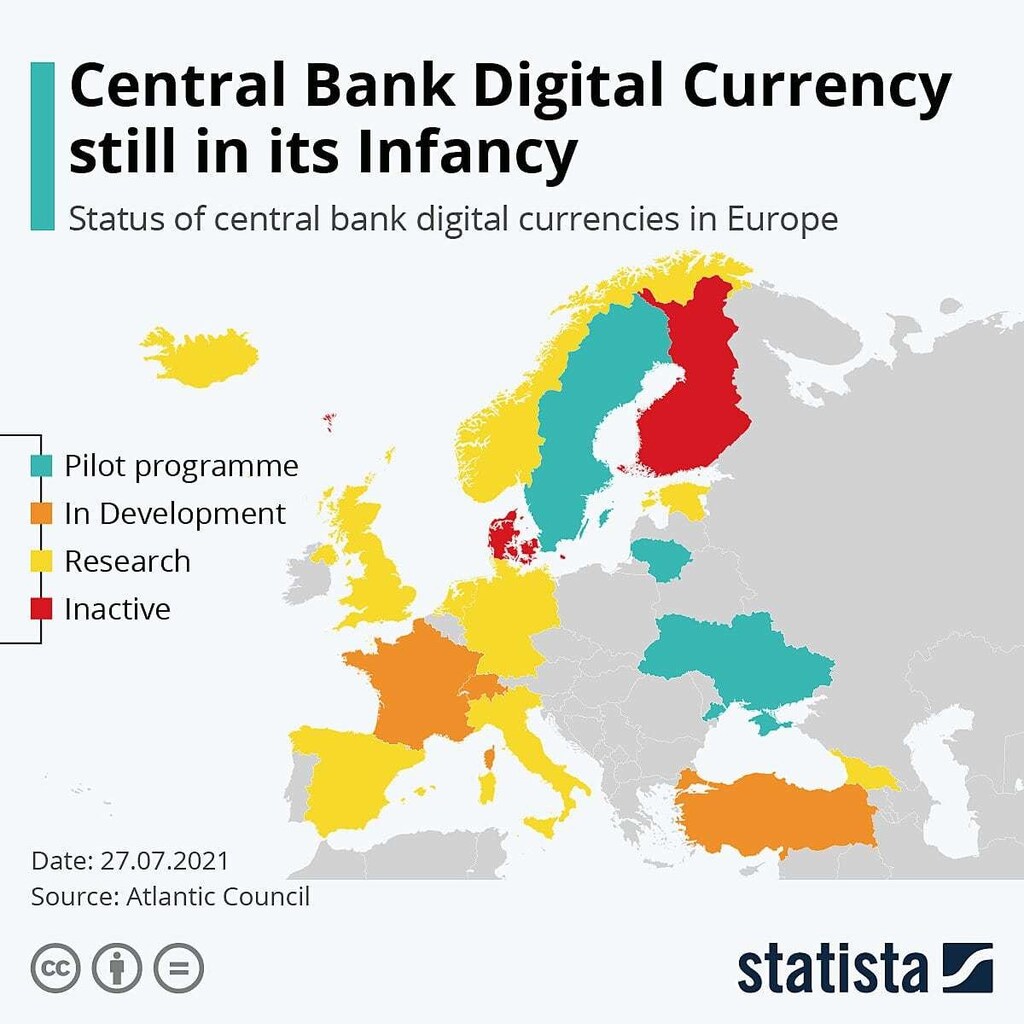
Mientras las monedas digitales privadas florecen, los bancos centrales se están poniendo al día. En octubre de 2021, Nigeria se unió a las Bahamas, a los Estados del Caribe Oriental y a Camboya como una de las primeras jurisdicciones en lanzar oficialmente monedas digitales de banco central (CBDC). Según el rastreador de CBDC del Consejo Atlántico, 14 países han lanzado programas piloto de CBDC, mientras que 16 países están desarrollando CBDC y 41 están realizando investigaciones.
Desde los metales preciosos hasta el papel moneda, las divisas son fundamentales para el comercio y los negocios mundiales. A medida que la sociedad entra en la era digital y más formas de moneda digital compiten por hacerse virales, ¿qué significa esto para el comercio internacional?
Existen tres posibles formas en que las monedas digitales podrían cambiar el comercio internacional:
1. Las monedas digitales podrían aumentar la eficiencia de los pagos transfronterizos
La velocidad de liquidación de los pagos transfronterizos varía desde el mismo día hábil hasta cinco días hábiles. A menudo se requiere la interacción humana en el proceso de verificación de la información del remitente y del destinatario, por ejemplo, con fines de lucha contra el blanqueo de capitales y la financiación del terrorismo (ALD y CFT). Como resultado, la rapidez del pago suele depender del grado de coincidencia entre el horario laboral de la institución remitente y el de la institución receptora, así como de si ambas instituciones utilizan los mismos estándares de mensajería.
En el caso de las monedas digitales que se basan en registros descentralizados, el dinero podría enviarse y recibirse en segundos y las 24 horas del día. Los futuros requisitos de cumplimiento normativo que se impongan a los proveedores de servicios de monedas digitales y los controles de cambio de divisas podrían afectar a la velocidad.
2. Las monedas digitales podrían proporcionar información crediticia alternativa para el financiamiento del comercio
Existe una brecha de financiamiento del comercio mundial de 1,7 billones de dólares, que afecta especialmente a las pymes, que normalmente no tienen historiales financieros establecidos con los bancos. Los registros públicos de las monedas digitales podrían utilizarse para compartir el historial de pagos y financiero con el fin de suscribir préstamos para la importación y la exportación. Al mismo tiempo, sería necesario aplicar protocolos de privacidad sólidos para lograrlo.
3. Las monedas digitales podrían aliviar los problemas derivados del de-risking
De-risking crea obstáculos para los países considerados de alto riesgo en materia de ALD y CFT que desean participar en el comercio mundial y puede aumentar los costes de transacción para compradores y vendedores de esos países, como ocurre en América Latina y las Islas del Pacífico. Las monedas digitales tienen el potencial de reducir los costes generales del cumplimiento de las obligaciones de ALD y CFT gracias a su configuración digital. Las monedas digitales podrían ofrecer canales de pago alternativos que permitan a los consumidores y comerciantes de esos países volver a conectarse con compradores y vendedores internacionales, cumpliendo al mismo tiempo los requisitos de ALD y CFT.
Nuevos problemas provocados por las monedas digitales
A pesar de su prometedor potencial, las monedas digitales podrían no resolver algunos problemas existentes del comercio internacional y podrían plantear nuevos problemas, entre ellos:
Problemas de la última milla para la inclusión financiera: La inclusión financiera seguirá siendo un problema para los países o comunidades que no pueden permitirse los dispositivos digitales necesarios para almacenar monedas digitales o que no tienen acceso a infraestructuras básicas como electricidad, internet, servicios de identificación o puntos para convertir efectivo en formatos digitales. En el contexto del comercio mundial, sin la infraestructura básica, las comunidades y especialmente las pymes que hoy están excluidas se enfrentarán a un desafío aún mayor en un mundo donde el dinero esté ampliamente digitalizado.
Oferta y demanda de divisas: Es discutible que las monedas digitales puedan animar a todos los países a comerciar más. Si bien los posibles beneficios pueden ayudar a aumentar el volumen comercial de determinados países, no cambian los fundamentos del comercio internacional, que dependen de las ventajas comparativas. Para los países que luchan con el desarrollo económico o la estabilidad política, pueden seguir enfrentándose a estos desafíos incluso con las monedas digitales. Las divisas de los países con un comercio limitado con el exterior seguirían siendo poco deseables. Por ello, aunque un tipo de moneda digital adquiera presencia mundial, convertirla en moneda local para permitir el comercio internacional podría seguir siendo costoso y difícil si la demanda de dicha moneda local es limitada a escala internacional.
Repercusiones para la inversión extranjera directa (IED): La intersección entre las inversiones transfronterizas y las monedas digitales plantea numerosas preguntas, ya que el marco actual, como el tratado bilateral de inversión (TBI) y la protección que ofrece, se diseñó mucho antes de la era de las monedas digitales. ¿Se considerarían las monedas digitales «inversiones cubiertas» con arreglo a un TBI? ¿Se aplicarían las protecciones del TBI a las inversiones realizadas por las monedas digitales y en ellas? ¿Cómo funcionaría la tokenización de la IED con las normas vigentes? Tanto los Estados como los inversores extranjeros necesitan orientación sobre estas cuestiones.
La comunidad del comercio internacional debe prepararse y aprovechar las oportunidades de esta nueva era cerrando la brecha digital. A medida que avanzamos hacia una nueva era en la que el dinero y el comercio de bienes y servicios están cada vez más digitalizados, es crucial garantizar que nadie se quede atrás. Se necesitan inversiones para proporcionar la infraestructura adecuada para el futuro, con el fin de garantizar una conectividad accesible y asequible para todos.

También es importante que los responsables políticos trabajen estrechamente con los proveedores de servicios técnicos que están detrás de las monedas digitales para comprender plenamente los posibles beneficios y riesgos. De este modo, las leyes y reglamentos podrán ofrecer una protección suficiente sin frenar la innovación. El consorcio de gobernanza de monedas digitales constituye un excelente ejemplo de asociaciones público-privadas, con más de 85 organizaciones públicas y privadas que trabajan juntas para abordar cuestiones relacionadas con las monedas digitales.
Además, el avance de la tecnología de pagos debe ir acompañado de la digitalización del comercio. Una cadena es tan fuerte como su eslabón más débil, y dada la gran dependencia de los documentos en papel y la falta de respaldo jurídico para los documentos electrónicos o la firma electrónica, los beneficios de las monedas digitales serán limitados. Los responsables de la política comercial deben centrarse en construir las infraestructuras físicas y jurídicas adecuadas para crear un comercio para el mañana.
Para alcanzar todo el potencial de las monedas digitales, será fundamental que los países firmen nuevos tipos de acuerdos comerciales que permitan el acceso al mercado de los emisores privados de monedas digitales, que posibiliten que los pagos funcionen de forma conjunta y que permitan que los datos fluyan libremente y con confianza. Singapur, Australia, el Reino Unido, Chile y Nueva Zelanda han defendido este tipo de acuerdos comerciales con visión de futuro.
Aunque las instituciones financieras tradicionales han empezado a ofrecer la liquidación mediante monedas digitales y algunos minoristas han comenzado a aceptarlas, su adopción a gran escala aún está lejos, en particular en el ámbito transfronterizo. Todavía hay numerosos desafíos técnicos y regulatorios por superar, que van desde cuestiones de interoperabilidad hasta cuestiones de ALD, CFT y protección del consumidor. No cabe duda, sin embargo, de que estamos entrando en la era de la moneda digital y que queda por hacer más trabajo para que los participantes del comercio internacional puedan aprovechar los beneficios.




