La propiedad de vivienda femenina en el mundo en desarrollo es un tema crítico, escribe la vicepresidenta de la Corporación Financiera Internacional, Georgina Baker.
Afecta tanto a las condiciones de vida como a la capacidad de las mujeres para crear y hacer crecer sus propios negocios.
En Centroamérica, menos del 40% de las mujeres tiene acceso a una cuenta bancaria, y solo el 6% ha contratado una hipoteca.
Baker explica por qué eso es un problema y qué se debe hacer para cambiarlo.
Para las personas en el mundo desarrollado, una hipoteca es un paso hacia la propiedad de una vivienda. En los países en desarrollo, ese sueño suele ser esquivo, especialmente para las mujeres.
La propiedad de vivienda femenina en el mundo en desarrollo es un problema crítico: no solo tiene repercusiones en las condiciones de vida, sino también en la capacidad de las mujeres para crear y hacer crecer sus propios negocios. Acceder al crédito formal depende en gran medida de las garantías, es decir, de activos importantes como una casa o un apartamento, que las mujeres a menudo no poseen, pero que son esenciales para construir su historial crediticio. En muchos casos, las mujeres también utilizan sus viviendas como base de sus negocios.
Centroamérica es un ejemplo claro de este desafío. Menos del 40% de las mujeres de esta región tiene acceso a una cuenta bancaria, y solo el 6% ha contratado una hipoteca . En comparación, el 16% de las mujeres en Colombia y el 13% de las mujeres en India utilizaron préstamos formales para comprar vivienda, según un reciente estudio de la IFC, Her Home: financiamiento de vivienda para mujeres.
Estas disparidades de género limitan la capacidad financiera de las mujeres y sus oportunidades de crecimiento empresarial. Las mujeres demuestran un mejor rendimiento educativo y rasgos positivos (como tasas de morosidad más bajas en sus préstamos bancarios) como clientes bancarios, pero siguen estando muy desatendidas por el sector financiero. Las empresas de propiedad femenina tienen menos acceso a préstamos comerciales porque tienden a formar parte del sector informal y, por lo tanto, carecen de la documentación adecuada (por ejemplo, prueba de ingresos o garantías inmobiliarias) necesaria para acceder a servicios financieros. Centroamérica necesita eliminar esta barrera para que su crecimiento sea más inclusivo y para seguir reduciendo la desigualdad.
Con esto en mente, IFC (el brazo del sector privado del Grupo Banco Mundial) inauguró recientemente una nueva alianza con Global Bank en Panamá para lanzar el primer producto hipotecario dirigido específicamente a mujeres . El objetivo es crear oportunidades que aborden los dos problemas interrelacionados del financiamiento de vivienda para mujeres y el apoyo a las empresas dirigidas por mujeres. La iniciativa abordará el hecho de que las empresas de propiedad femenina en Panamá actualmente tienen menos acceso a préstamos porque carecen de las garantías inmobiliarias que exigen las instituciones financieras.
Con uno de los sectores financieros más grandes y estables de la región, esta iniciativa en Panamá demostrará la viabilidad comercial de promover productos y servicios financieros para que las mujeres se conviertan en propietarias de vivienda y utilicen esto como puerta de acceso para obtener préstamos que financien sus negocios. Esta podría ser una solución que las economías en desarrollo de América Latina y de otras regiones podrían replicar para ampliar el acceso al capital de las mujeres emprendedoras.
El sector financiero también podría beneficiarse, ya que la propiedad de vivienda femenina es una oportunidad de negocio sin explotar. A pesar de los obstáculos que enfrentan las mujeres, existe una gran demanda insatisfecha de financiamiento de vivienda para hogares encabezados por mujeres, en particular en los países en desarrollo . El estudio más reciente de la IFC sobre el acceso de las mujeres a la propiedad de vivienda (que abarca Colombia, India y Kenia) confirma que el mercado de financiamiento de vivienda para mujeres supera los 70.000 millones de dólares solo en estos tres países.
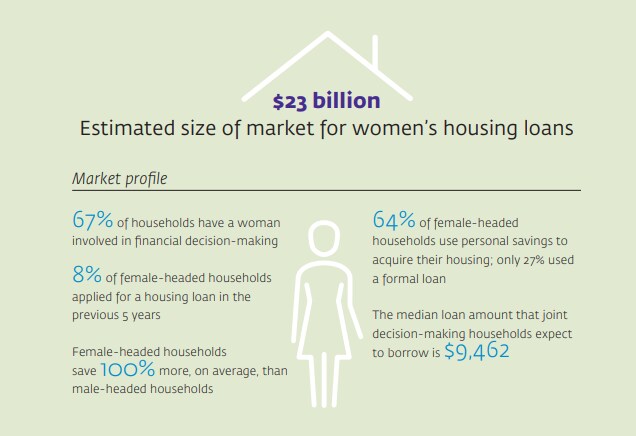
En uno de los países vecinos de Panamá, Colombia, el tamaño estimado del mercado de préstamos hipotecarios para mujeres es de 23.000 millones de dólares, y el 49% de las mujeres que participaron en una encuesta planeaba comprar una vivienda o realizar mejoras en el hogar en los próximos cinco años. Si bien las mujeres representan la mitad de la población, solo una pequeña fracción de ellas son propietarias. De hecho, solo el 8% de los hogares encabezados por mujeres en Colombia solicitó un préstamo para vivienda en los últimos cinco años.
¿Qué está haciendo el Foro Económico Mundial para cerrar la brecha de género?
Colombia está tratando de abordar este desafío. El país comenzó a implementar iniciativas para ofrecer tasas de interés subsidiadas a un segmento de la población de menores ingresos, que incluye a los hogares encabezados por mujeres. En otro ejemplo, el programa “Vivienda para Todos” de India, un programa de subsidio vinculado al crédito, ofrece una subvención si una mujer figura en el título de propiedad registrado.
América Latina también está bien posicionada para empezar a adoptar productos y servicios innovadores de financiamiento de vivienda orientados a mujeres . De esta manera, el sector bancario puede acceder a un mercado grande y desatendido y aportar valor a sus resultados, al tiempo que contribuye al crecimiento del sector de la vivienda. Los efectos positivos podrían ser generalizados: para los bancos, estas iniciativas ayudan a atraer y retener a mujeres como clientes minoristas, al tiempo que respaldan a las empresas dirigidas por mujeres y, así, promueven un crecimiento económico inclusivo .Es hora de que las mujeres tengan una casa propia y conviertan su sueño en realidad.




