Muchos estudios sobre el colapso del mercado inmobiliario de la última década, y el consiguiente aumento pronunciado de los impagos y las ejecuciones hipotecarias, se centran en el papel del sector de las hipotecas subprime. Sin embargo, los préstamos subprime representan una proporción relativamente pequeña del mercado inmobiliario estadounidense, normalmente alrededor del 15 por ciento y nunca más del 21 por ciento. Muchos estudios también se centran en el periodo previo a 2008, aunque la mayoría de las ejecuciones hipotecarias se produjeron posteriormente. En A New Look at the U.S. Foreclosure Crisis: Panel Data Evidence of Prime and Subprime Borrowers from 1997 to 2012 (Documento de Trabajo NBER n.º 21261), Fernando Ferreira y Joseph Gyourko presentan nuevos datos sobre la crisis de ejecuciones hipotecarias e investigan diversas explicaciones de por qué los propietarios perdieron sus viviendas durante la caída del mercado inmobiliario. Utilizan microdatos que siguen los resultados mucho después del inicio de la crisis y abarcan todos los tipos de financiación de compra de vivienda: hipotecas prime y subprime, préstamos asegurados por la Administración Federal de Vivienda (FHA) y la Administración de Veteranos (VA), préstamos de prestamistas pequeños o poco frecuentes, y compradores al contado. Sus datos contienen información sobre más de 33 millones de secuencias de propiedad únicas en algo más de 19 millones de unidades de vivienda distintas ocupadas por sus propietarios entre 1997 y 2012.
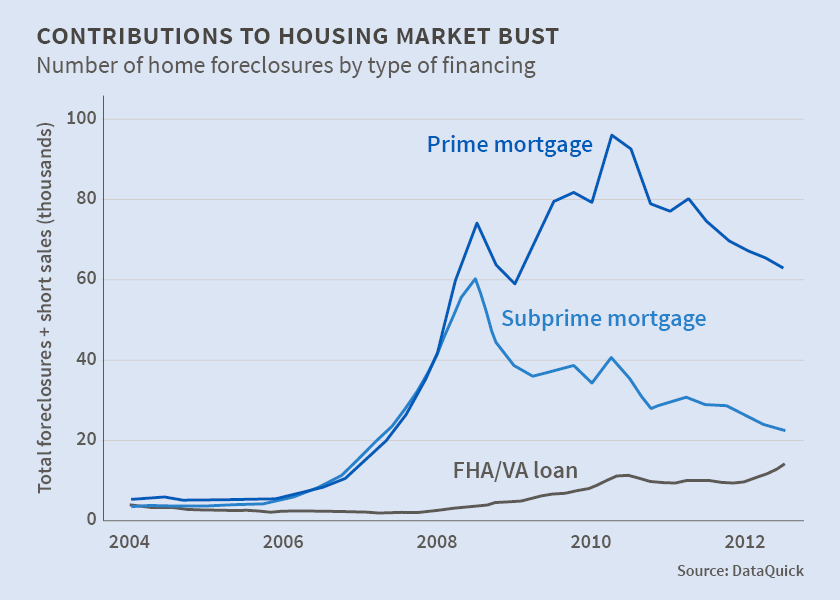
Los investigadores constatan que la crisis no fue solo, ni siquiera principalmente, un fenómeno del sector subprime. Comenzó así, pero pronto se expandió hacia un fenómeno mucho más amplio, dominado por la pérdida de viviendas de prestatarios prime. Solo hubo siete trimestres, todos concentrados al inicio de la caída del mercado inmobiliario, en los que se perdieron más viviendas entre prestatarios subprime que entre prestatarios prime. En ese periodo, 39.094 prestatarios subprime más que prime perdieron sus viviendas. Esta pequeña diferencia se invirtió a comienzos de 2009. Entre 2009 y 2012, 656.003 prestatarios prime más que subprime perdieron sus viviendas. El número de prestatarios prime que perdieron sus viviendas a lo largo de todo el periodo muestral fue el doble que el de prestatarios subprime.
Los autores sugieren que una de las razones de este patrón es que el número de prestatarios prime eclipsa al de prestatarios subprime y al de las demás categorías de prestatarios y propietarios que consideran. La proporción de prestatarios prime ronda el 60 por ciento y no disminuyó durante el auge inmobiliario. Aunque la proporción de prestatarios subprime casi se duplicó durante el auge, alcanzó su máximo en algo más del 20 por ciento del mercado. El aumento de la cuota del subprime se produjo a costa del sector asegurado por la FHA/VA, no del sector prime.
El hallazgo empírico clave de los autores es que las condiciones de patrimonio negativo pueden explicar prácticamente toda la diferencia en los resultados de ejecución hipotecaria y venta corta entre los prestatarios prime en comparación con los propietarios que pagaron al contado. El patrimonio negativo también explica aproximadamente dos tercios de la variación en la situación de dificultad de los prestatarios subprime. Ambas afirmaciones son válidas en promedio, a lo largo del tiempo y en las áreas metropolitanas.
Ninguno de los demás “sospechosos habituales” planteados por investigaciones previas o por comentaristas públicos —la calidad de la vivienda, la demografía por raza y género, los ingresos del comprador y la condición de especulador— resultó tener un impacto importante. Ciertos atributos relacionados con el préstamo, como el porcentaje de préstamo sobre valor (LTV) inicial, si se produjo una refinanciación o si se contrató una segunda hipoteca, y el trimestre de originación de la cohorte de préstamos, sí tuvieron alguna influencia independiente, pero mucho menor que la del LTV actual.
Las conclusiones de los autores implican que un gran número de prestatarios prime que no partían de LTV extremadamente altos también perdieron sus viviendas por ejecución hipotecaria. Concluyen que el ciclo económico fue más importante que las condiciones iniciales del comprador, de la vivienda y de la hipoteca a la hora de explicar la crisis de ejecuciones hipotecarias. Estos hallazgos sugieren que una regulación eficaz no consiste solo en restringir ciertos contratos subprime exóticos asociados a tasas de impago extremadamente altas.
Este artículo se publica en colaboración con The National Bureau for Economic Research. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con Agenda suscríbase a nuestro boletín semanal.
Autor: Les Parker es redactor de la National Bureau of Economic Research.
Imagen: Una vivienda de alquiler propiedad de Blackstone en Riverside, California. REUTERS/Mike Blake



