Niall Ferguson comienza su réplica a mi réplica a su interpretación de los resultados de las recientes elecciones generales del Reino Unido citando una frase apócrifa atribuida a Keynes: «Si cambian los hechos, cambio de opinión. ¿Y usted, señor?». Pero ¿debería el hecho de que la economía británica creciera un 2,6 % el año pasado haber llevado a los keynesianos a cambiar de opinión? ¿Habría llevado a Keynes a reescribir su Teoría general del empleo, el interés y el dinero?
Ferguson parece pensar que sí. Yo no.
Keynes nunca pensó que una economía, derribada por un choque, se quedaría en el suelo. Siempre habría algún rebote, independientemente de la política gubernamental. Lo que destacó fue el «factor tiempo» del ciclo. Con expectativas de beneficios deprimidas, una economía podía permanecer en una semirrecesión durante años. Habría períodos alternos de recuperación y colapso, pero esta oscilación se produciría en torno a un nivel medio anémico de actividad.
Ni la súbita crisis financiera de 2008-2009 ni la lentitud de la recuperación desde entonces habrían llevado a Keynes a cambiar de opinión; tampoco han desacreditado las afirmaciones de los keynesianos actuales. Aunque Ferguson incluye varias citas de mis comentarios anteriores, omite un pasaje muy importante: «Todas las economías acaban recuperándose. La cuestión es a qué velocidad y hasta dónde». La tarea del gobierno era —y sigue siendo— fortalecer las «fuerzas naturales» de recuperación que existan, si es necesario proporcionando a las empresas un mercado más amplio y, además, compensando la volatilidad inherente a la inversión privada mediante un programa estable de inversión pública.
Mi desacuerdo con Ferguson se refiere a tres cuestiones principales.
Para empezar, está su opinión sobre el impacto de la austeridad en el PIB británico. Cita el crecimiento del 2,6 % en 2014 como medida del éxito de la austeridad. Pero esto es absurdo. La verdadera pregunta es qué efecto tuvo la austeridad en la economía durante los cinco años en que George Osborne fue ministro de Hacienda. Hoy se acepta ampliamente que, lejos de acelerar la recuperación, la política de austeridad de Osborne prolongó la recesión:
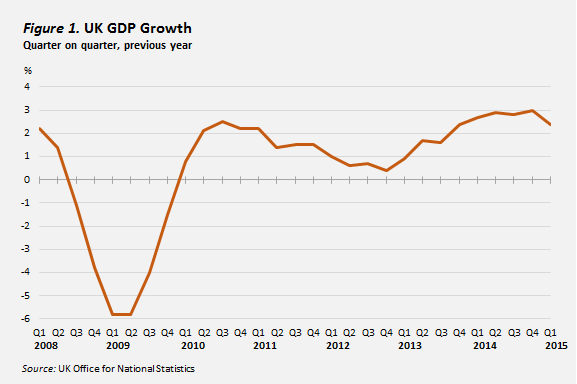
Simon Wren-Lewis, de la Universidad de Oxford, ha señalado que la austeridad británica fue «más intensa» durante los dos primeros años de Osborne como ministro (2010-2011). La Oficina de Responsabilidad Presupuestaria del Reino Unido, utilizando multiplicadores conservadores, calculó que la austeridad en ese período redujo el crecimiento del PIB un 1 % cada año. Ese fue el fundamento del cálculo de Wren-Lewis según el cual la austeridad le costó al hogar británico medio el equivalente de al menos 4.000 libras esterlinas. La recuperación económica después de 2012 coincidió con el fin del ajuste fiscal.
Por supuesto, las coincidencias no son causas. Los keynesianos no pueden demostrar que el inicio de la austeridad abortó la recuperación en 2010; que la recuperación habría llegado antes si se hubiera mantenido el nivel de gasto público anterior a la austeridad; ni que fue la reducción de la austeridad en 2012 lo que permitió que la economía volviera a expandirse.
No obstante, los hechos son compatibles con la teoría keynesiana. Los keynesianos dijeron que la austeridad reduciría el crecimiento de la producción. El crecimiento de la producción cayó. «Las comparaciones de los keynesianos con la Gran Depresión [de 1929-1932] eran claramente risibles», escribió Ferguson. De hecho, el PIB real per cápita ha tardado más en recuperarse esta vez. Aunque recuperó su nivel de 1929 cinco años después, hoy sigue por debajo del nivel de 2008 y parece que tardará ocho o nueve años en recuperarlo.
Los keynesianos también predijeron que la austeridad haría más difícil, no más fácil, que Osborne alcanzara sus objetivos fiscales. Osborne dijo que eliminaría el déficit estructural y que la relación deuda/PIB estaría disminuyendo para 2015. Cinco años después, Osborne no ha logrado eliminar el déficit, cualquiera que sea la definición utilizada, y la relación deuda/PIB ha aumentado del 69 % al 80 %.
A diferencia de Ferguson, los keynesianos tienen una teoría que explica por qué no se alcanzaron los objetivos: si el ajuste fiscal hace que la economía sea menor de lo que habría sido de otro modo, resulta mucho más costoso equilibrar las cuentas; y es probable que el intento se abandone o suspenda por temor a las consecuencias sociales y políticas. Eso es precisamente lo que ocurrió.
Como historiador, Ferguson debe saber que el crecimiento, no la austeridad, es lo que más contribuye a reducir la deuda nacional como proporción del PIB. Considere lo siguiente:
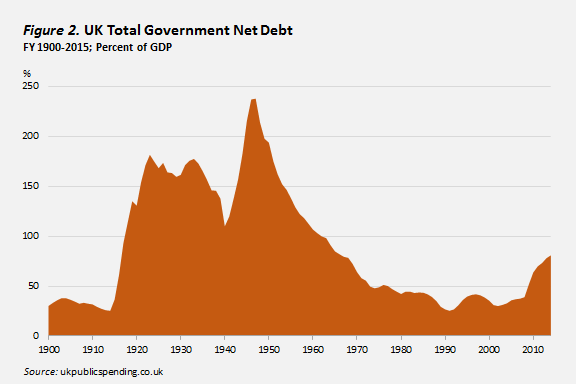
Para consultar las cifras de 1900-2015, haga clic aquí.
En 1929, la deuda nacional del Reino Unido era mayor que cuando terminó la Primera Guerra Mundial, a pesar de (o debido a) ocho años de austeridad fiscal. En cambio, entre 1945 y 1970, la deuda nacional se redujo del 240 % del PIB al 64 % tras 25 años de crecimiento económico, en su mayor parte «real» (ajustado por inflación). Asimismo, Paul Johnson, director del Instituto de Estudios Fiscales, dijo en diciembre de 2014 que el déficit fiscal no había disminuido más no por falta de esfuerzo. Más bien, era «porque la economía tuvo un desempeño muy deficiente en la primera mitad de la legislatura, lo que afectó gravemente a los ingresos».
En resumen, el argumento keynesiano es que la austeridad golpeó a la economía y, al hacerlo, empeoró el saldo fiscal. ¿Acepta Ferguson esto? Si no, ¿por qué no?
Uno de los argumentos clave de Ferguson es que la austeridad era necesaria para restablecer la confianza. Al parecer, los mercados de bonos no estaban de acuerdo. Los tipos de interés nominales y reales a largo plazo ya eran muy bajos antes de que Osborne asumiera el cargo de ministro y siguieron bajos después. El gobierno podría haber aprovechado esta situación para endeudarse a tipos reales negativos e invertir, como propugnaban todos los keynesianos. Se negó a hacerlo.
En el comentario de Financial Times al que respondí, Ferguson escribió: «…en ningún momento después de mayo de 2010 volvió [la confianza] a caer al nivel en que se había mantenido durante los dos años anteriores del catastrófico gobierno de Gordon Brown» (énfasis mío). Pero un gráfico que publicó el propio Ferguson desmiente esta afirmación:

Esto muestra que la confianza aumentó desde el mínimo de -45,3 en el primer trimestre de 2009 (el punto más bajo de la recesión) hasta +25,8 en mayo de 2010. Luego bajó y no recuperó el nivel de mayo de 2010 hasta el tercer trimestre de 2013: un intervalo de tres años. En otras palabras, contrariamente a lo que afirma Ferguson, la confianza empresarial fue mayor durante los últimos seis meses del gobierno de Brown que durante los dos primeros años de Osborne como ministro.
Una comparación con la Figura 1 muestra que la confianza sigue de cerca el desempeño real de la economía. La austeridad no elevó la confianza; la hizo caer porque hizo caer la economía. Hace falta una forma particularmente perversa de expectativas racionales para sostener que la confianza aumentará con políticas que hacen que la economía se estanque.
En su comentario en el Financial Times , Ferguson citó el desempeño de los ingresos y el empleo en el Reino Unido después de la crisis como prueba de que «la austeridad funciona». «El desempleo en el Reino Unido es ahora del 5,6 %, aproximadamente la mitad de las tasas de Italia y Francia», exclamó. «Los ingresos semanales han aumentado más del 8 %; en el sector privado, la cifra supera el 10 %. La inflación está por debajo del 2 % y sigue bajando».
Empecemos por los ingresos. Mostrar los ingresos nominales de cinco años junto a la inflación de un año es una maniobra engañosa. Tras una corrección de Jonathan Portes, director del Instituto de Investigación sobre Políticas y Economía del Reino Unido (y después de denunciar inicialmente la corrección como «despreciable»), Ferguson admitió en su réplica en Project Syndicate que «entre 2010 y 2015, los ingresos semanales medios ajustados por inflación cayeron más que bajo cualquier gobierno de posguerra».
En pocas palabras, al aumentar la inflación más rápido que los salarios nominales, los salarios reales medios han caído y el empleo ha crecido, como cabría esperar según la teoría estándar. La combinación de una política fiscal restrictiva y una política monetaria expansiva no logró, hasta 2013, producir una recuperación de la producción. Sin embargo, redujo el costo en términos de desempleo de la caída de la producción, aunque no por completo: si se incluye en el costo el aumento del trabajo involuntario a tiempo parcial, y se utiliza el «índice de subempleo» elaborado por David Bell y David Blanchflower, el historial del gobierno británico en materia de empleo es peor de lo que afirma Ferguson.
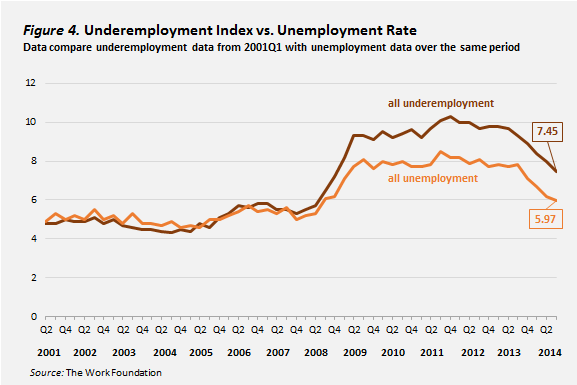
La recesión reciente tuvo otro costo asociado al desempleo relativamente bajo, que Ferguson ni siquiera menciona: el colapso de la productividad.
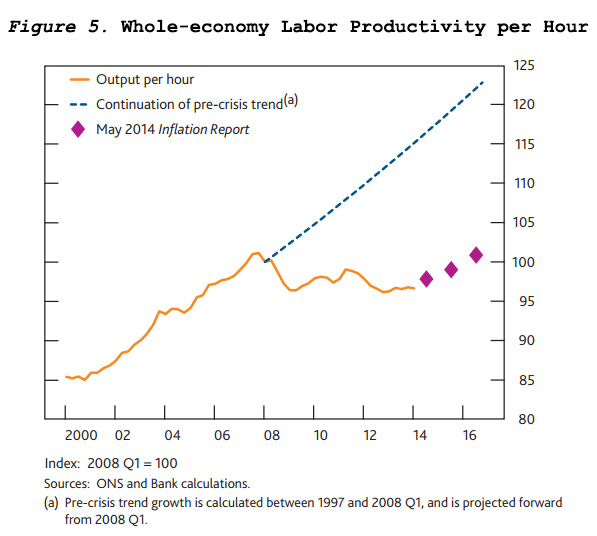
Esto contrasta con la experiencia de recesiones anteriores, cuando la reducción de plantilla provocó un aumento de la productividad. Probablemente, la explicación se encuentra en la forma en que el mercado laboral se ha adaptado a la política gubernamental. Un informe reciente del Congreso de Sindicatos del Reino Unido (TUC) sostiene que la austeridad «ha llevado directamente a un crecimiento económico más débil, no solo en el Reino Unido, sino en todo el mundo».
En el Reino Unido, según el TUC, «la reducción del crecimiento se ha traducido (casi) por completo en un menor crecimiento de los ingresos, en lugar de un menor crecimiento del empleo…. Muchas nuevas oportunidades se han concentrado en ocupaciones mal remuneradas, y se ha producido un aumento asociado del subempleo, el trabajo involuntario a tiempo parcial, el autoempleo de baja calidad y el trabajo temporal, junto con una mayor inseguridad debido a los contratos de cero horas, el trabajo a través de agencias y otros contratos precarios o de corta duración». La menor productividad «se deriva sencillamente como consecuencia aritmética de este ajuste, con un menor crecimiento económico frente al crecimiento continuo del número de personas empleadas».
El debate sobre la austeridad tiene un interés que va más allá del ámbito británico. La austeridad fiscal sigue siendo la ortodoxia dominante en la eurozona. Con el aumento vertiginoso de la deuda del sector privado y de los hogares, la recuperación mundial actual parece muy frágil, por lo que es importante intentar hacer una evaluación precisa de las respuestas políticas al último colapso antes de que ocurra el siguiente.
Ferguson tiene razón en que todos deberían aprender de la experiencia. Los keynesianos no pueden esperar salirse siempre con la suya. Las políticas centradas en la demanda deberían combinarse con medidas centradas en la oferta para mejorar las competencias, las infraestructuras y el acceso a la financiación, y los keynesianos han tardado en comprender que un gobierno no puede aumentar indefinidamente la deuda nacional para una causa en la que la mayoría de la gente no cree.
Pero me parece que a Ferguson le interesa más hacer afirmaciones políticas que desarrollar argumentos debidamente fundamentados. Mientras no nos explique por qué cree que la austeridad fue algo positivo, sus críticos estarán justificados al considerar sus declaraciones económicas como mera propaganda política.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Robert Skidelsky, profesor emérito de Economía Política en la Universidad de Warwick y miembro de la Academia Británica en historia y economía, es miembro de la Cámara de los Lores británica.
Imagen: Trabajadores en silueta caminan delante de torres de oficinas en el distrito financiero de Canary Wharf, en Londres. REUTERS/Luke MacGregor.



