En todo el mundo, las mujeres de las economías en desarrollo tienen menos acceso al sistema bancario que los hombres.
Los procedimientos de apertura de cuentas bancarias, en especial los requisitos para presentar documentos de identidad, constituyen una barrera importante para las mujeres indocumentadas en los países en desarrollo. Estos requisitos responden principalmente al cumplimiento de las obligaciones en materia de lucha contra el blanqueo de capitales y la financiación del terrorismo (ALD/CFT). Sin embargo, las barreras pueden fijarse innecesariamente altas para las mujeres, dado su perfil de riesgo delictivo.
El bienestar económico y el desarrollo se ven favorecidos por el acceso a servicios financieros formales para ahorrar dinero de forma segura, facilitar la recepción de dinero enviado por familiares, asegurar los bienes y acceder de manera responsable al crédito para pequeños negocios. Sin embargo, el 38% de los adultos en todo el mundo, cerca de dos mil millones de personas, aún no tiene una cuenta bancaria formal. Esta exclusión afecta de manera más grave a las mujeres.
En todo el mundo, 1.100 millones de mujeres (55% de los adultos sin cuenta bancaria) están excluidas financieramente. La brecha de género es especialmente grande en el sur de Asia, donde solo el 37% de las mujeres tiene una cuenta, frente al 55% de los hombres.
Las mujeres enfrentan barreras financieras, de alfabetización, geográficas y sociales cuando desean abrir una cuenta bancaria. Es un proceso oneroso que exige a los solicitantes presentar documentos de verificación de identidad. Las mujeres de los países en desarrollo suelen tener menos acceso que los hombres a los documentos de identidad. Las brechas de género en los documentos de identidad se han documentado, por ejemplo, en Sudamérica, África , así como en países de Oriente Medio y Asia Meridional .
Países como India y Nigeria han puesto en marcha programas innovadores de identidad nacional a gran escala. Estos programas son importantes, pero los sistemas nacionales de identificación no garantizan necesariamente una cobertura equitativa para las mujeres. En Pakistán, por ejemplo, las mujeres tienen significativamente menos probabilidades (79%) de disponer de una tarjeta de identidad nacional que los hombres (90%).
Sin los documentos requeridos, las mujeres no pueden abrir una cuenta bancaria. Sin embargo, no hay una razón clara por la que estas barreras de identificación deban fijarse tan altas para las mujeres.
El riesgo real
Las prácticas de identificación de clientes de los bancos están determinadas en gran medida por las normativas nacionales de ALD/CFT. Estas, a su vez, reflejan las normas internacionales establecidas por el Grupo de Acción Financiera Internacional (GAFI) y el Comité de Supervisión Bancaria de Basilea.
Las leyes de ALD/CFT exigen a los bancos aplicar medidas sólidas de identificación y verificación de clientes para evitar cuentas anónimas y el fraude de identidad. Cuando los clientes representan un riesgo delictivo mayor, los bancos deben reforzar sus medidas de diligencia debida, solicitar más información y aplicar verificaciones más estrictas.
Las nuevas normas proporcionales basadas en el riesgo adoptadas por el GAFI en 2012 permiten a los países autorizar a los bancos a simplificar las medidas de identificación cuando los riesgos delictivos son menores. Para estos clientes de menor riesgo, los bancos pueden prescindir de la verificación de las direcciones residenciales cuando esta sea un requisito habitual. También pueden aceptar una carta de un líder comunitario que verifique los datos de una persona, en lugar de exigir la presentación de un documento emitido por el Estado.
¿Podrían clasificarse las mujeres como un grupo de clientes con un riesgo delictivo menor? Las estadísticas convincentes sugieren que sí.
Criminalidad: la brecha de género
Las estadísticas de justicia penal reflejan una clara brecha de género en la criminalidad. El Centro Internacional de Estudios Penitenciarios recopila estadísticas sobre mujeres en prisión. Estas informan de que las mujeres representan solo el 1,5% de los reclusos en Pakistán, el 2% en Nigeria, el 5,1% en Indonesia y el 5,3% en Kenia. De hecho, el porcentaje de mujeres en prisión es de un solo dígito en casi el 95% de los países del mundo. Las tasas de detención y de enjuiciamiento de las mujeres también son significativamente más bajas. Las mujeres aparecen con mayor frecuencia solo en unos pocos tipos de delitos: prostitución, hurto en tiendas, malversación y fraude en prestaciones sociales y con tarjetas de crédito.
Los criminólogos son muy conscientes de esta brecha. Un importante cuerpo de investigación se centra en las posibles explicaciones de la brecha (por ejemplo, que el sesgo en el sistema de justicia penal puede explicar parte de ella), en si la brecha se está reduciendo o no, y en los pocos tipos de delitos en los que la brecha de género es pequeña, inexistente o en los que las mujeres pueden ser mayoría. Mientras continúan el análisis y el debate académicos, las estadísticas disponibles respaldan la afirmación de que las mujeres representan un riesgo delictivo menor que los hombres y de que ese riesgo suele ser significativamente más bajo.
¿Por qué las prácticas bancarias no reflejan este hecho? Probablemente porque las evaluaciones de riesgo de ALD/CFT, tanto a nivel de país como de entidad financiera, siguen siendo en promedio relativamente rudimentarias, y porque los bancos pueden temer que una visión de los clientes basada en el género sea discriminatoria.
Mejorar el sistema
Las evaluaciones de ALD/CFT suelen ser bastante básicas. A menudo se basan en una comprensión simplista del riesgo de blanqueo de capitales y financiación del terrorismo, que refleja principalmente pruebas anecdóticas combinadas con cierto sentido común. Las estadísticas detalladas de justicia penal, cuando están disponibles, pueden tenerse en cuenta a nivel nacional, pero a menudo los bancos no las consideran en sus evaluaciones de riesgo. Los bancos suelen agrupar a los clientes para evitar acusaciones de discriminación injusta.
Los clientes suelen agruparse en categorías amplias, como nacionales y extranjeros o personas físicas y personas jurídicas, y las evaluaciones de riesgo se centran principalmente en los riesgos derivados de los tipos de productos y servicios que pueden utilizar estos grupos.
Sin embargo, la no discriminación exige no solo el trato igual de quienes son iguales, sino también el trato diferenciado de quienes son distintos. Aunque el género suele ser una consideración irrelevante para los bancos, las evaluaciones de riesgo de clientes requieren tener en cuenta las similitudes y las diferencias entre ellos.
Los patrones delictivos varían de un país a otro y de una región a otra. En algunos casos, las mujeres pueden representar el mismo riesgo, o incluso uno mayor, de blanqueo de capitales o financiación del terrorismo para los bancos. Lo que se requiere es una evaluación razonable y honesta de los hechos y estadísticas disponibles. Sin embargo, hay pocas pruebas de que los reguladores y los bancos estén considerando las estadísticas delictivas relacionadas con el género. Ignorar tales estadísticas puede socavar injustamente la inclusión financiera de las mujeres.
Este artículo se publica en colaboración con The Conversation. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Louis de Koker es profesor de Derecho en la Universidad Deakin. Jeanne Nel de Koker es coordinadora de Educación y Desarrollo del Centro de Derecho y Justicia Rural y Regional de la Universidad Deakin.
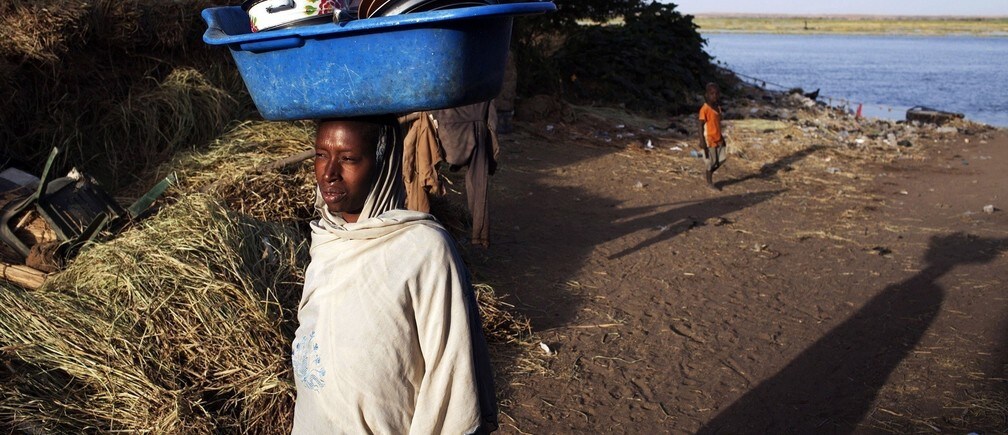
Imagen: Una mujer lleva un cubo sobre la cabeza tras lavar platos en el río Níger, en Gao. REUTERS/Joe Penney


