Aunque el vínculo entre los tipos de interés bajos y la reciente burbuja de los precios de la vivienda sigue estando en gran medida sin demostrar, los observadores temen ahora que las actuales condiciones monetarias laxas aviven la espuma en los mercados inmobiliarios y sienten así las bases para otra dolorosa crisis financiera. Los bancos centrales se debaten entre el deseo de despertar la actividad económica de su letargo posterior a la crisis y el temor de alimentar la próxima burbuja inmobiliaria. El Riksbank se vio recientemente atrapado en los cuernos de este dilema, como describe Svensson (2012). Nuestra nueva investigación aporta el contexto empírico tan necesario para orientar el debate sobre estas disyuntivas. La reciente crisis financiera ha llevado a reconsiderar el papel de la financiación de la vivienda en la macroeconomía. Se ha convertido en una prioridad de investigación analizar las fuentes de las fluctuaciones de los precios de la vivienda y sus efectos sobre el gasto de los hogares, el endeudamiento hipotecario, la salud de los intermediarios financieros y, en última instancia, los resultados económicos reales. Una literatura en rápido crecimiento estudia el vínculo entre la política monetaria y los precios de la vivienda, así como las implicaciones de las fluctuaciones de estos precios para la política monetaria (Del Negro y Otrok 2007, Goodhart y Hofmann 2008, Jarocinski y Smets 2008, Allen y Rogoff 2011, Glaeser, Gottlieb et al. 2010, Williams 2011, Kuttner 2012, Mian y Sufi 2014). A pesar de todas estas referencias, hay relativamente poca investigación empírica sobre los efectos de la política monetaria en los precios de los activos, especialmente los de la vivienda. ¿Cómo afectan las condiciones monetarias al endeudamiento hipotecario y a los mercados inmobiliarios? ¿Los tipos de interés bajos hacen que los hogares se endeuden más mediante hipotecas y oferten al alza los precios de la vivienda, aumentando así el riesgo de una crisis financiera? Y, si es que hay algo que deban hacer, ¿qué deberían hacer al respecto los bancos centrales?
Condiciones monetarias y precios de la vivienda: 140 años de evidencia
En nuestro nuevo artículo (Jordà et al. 2014), analizamos el vínculo entre las condiciones monetarias, el crecimiento del crédito hipotecario y los precios de la vivienda utilizando datos que abarcan 140 años de historia económica moderna en 14 economías avanzadas. Este análisis histórico amplio y de largo plazo ha sido posible por primera vez al combinar dos conjuntos de datos novedosos, cada uno fruto de una extensa labor de recopilación de datos de varios años. El primer conjunto abarca datos desglosados de crédito bancario, incluidos los préstamos inmobiliarios a hogares y empresas no financieras, de 17 países (Jordà et al. 2014). El segundo conjunto, recopilado para un estudio de Knoll et al. (2014), presenta datos recién descubiertos sobre los precios de la vivienda a largo plazo en 14 de las 17 economías del primer conjunto, entre 1870 y 2012. Es la primera vez que se combinan ambos conjuntos de datos. Los precios de la vivienda, los tipos de interés y los agregados del crédito hipotecario se determinan conjuntamente en equilibrio, lo que dificulta establecer la causalidad. Para sortear este problema, aprovechamos el conocido trilema de política económica internacional (Obstfeld y Taylor 2004). En términos generales, cuando los países fijan su moneda a una divisa de referencia, importan efectivamente la política monetaria de la economía de referencia. Por tanto, los tipos de cambio fijos proporcionan una fuente de variación exógena de las condiciones monetarias internas que podemos utilizar como variable instrumental (VI) para estimar el impacto de los cambios en las condiciones monetarias sobre los préstamos inmobiliarios y los precios de la vivienda.
El uso del trilema para identificar cambios exógenos de los tipos de interés
El trilema ofrece una forma novedosa de identificar perturbaciones de los tipos de interés internos que no están relacionadas con las condiciones económicas nacionales. Investigaciones anteriores adoptaron esta lógica de diversas maneras: di Giovanni y Shambaugh (2008) utilizan el mismo instrumento para estudiar la volatilidad de la producción en la posguerra bajo regímenes de tipos de cambio fijos y flotantes; Ilzetzki et al. (2013) clasifican los países según sus regímenes cambiarios para estudiar el impacto de las perturbaciones de la política fiscal. En nuestro artículo, utilizamos la estrategia de VI para medir el efecto de las fluctuaciones exógenas del precio del crédito en los auges y desplomes de las hipotecas y los precios de la vivienda. El supuesto fundamental para que el instrumento sea válido es que, con plena movilidad de capitales, los países que fijan su tipo de cambio pierden el control de la política monetaria. En su lugar, la política monetaria viene impuesta en gran medida desde el extranjero, según las necesidades de política del país de referencia. Al tomar decisiones de política, las autoridades monetarias de los países de referencia, como Estados Unidos en la era de Bretton Woods, suelen prestar poca atención a las condiciones económicas de otros países. Abundan los ejemplos de esta indiferencia. En las reuniones del G10 en Roma en 1971, el secretario del Tesoro de Estados Unidos, John Connally, declaró al mundo: «El dólar es nuestra moneda, pero es vuestro problema». O, como dijo Richard Nixon de forma más colorida: «Me importa un carajo la lira». Hoy, las repetidas murmuraciones sobre guerras de divisas cuentan la misma historia: aunque se conocen bien los efectos indirectos de la política monetaria estadounidense en el «bloque del dólar» de las economías emergentes, especialmente India y China, los actores de todos los bandos no se hacen ilusiones de que la Reserva Federal vaya a ajustar sus políticas de tipos de interés a las condiciones de países lejanos. El instrumento del trilema no es en absoluto débil. Las regresiones de primera etapa indican que los coeficientes de pendiente son significativos al nivel del 1 %, y los estadísticos F de la regresión superan 15 en todos los casos. Las propias estimaciones de los coeficientes se acercan más a 0,5 que a 1, lo que sugiere que la transmisión de los tipos de referencia a los tipos nacionales no es uno a uno. No es sorprendente, ya que a veces la paridad se aplica mediante bandas. Los resultados de la regresión de primera etapa coinciden estrechamente con los de Obstfeld et al. (2004, 2005). La idea de que el trilema es vinculante ha sido central para la macroeconomía de economía abierta desde los trabajos de Mundell y Fleming y, en la última década, ha sido objeto de amplias pruebas y validaciones empíricas (Obstfeld et al. 2004, 2005, Aizenman et al. 2008, Klein y Shambaugh 2013).
La política monetaria desencadena apuestas sobre la vivienda
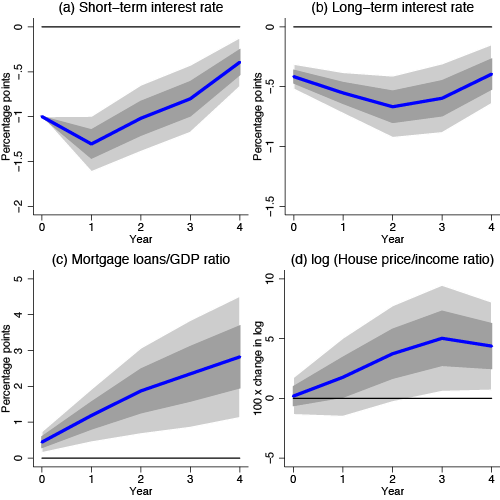
El principal problema de estimación de nuestro artículo es evaluar cómo afectan los cambios en las condiciones monetarias al endeudamiento hipotecario y a los precios de la vivienda. La estrategia empírica combina el enfoque de proyección local (Jordà 2005) con métodos de variables instrumentales. Entre los artículos recientes que han utilizado esta combinación concreta de procedimientos están Jordà y Taylor (2013), Leduc y Wilson (2013) y Owyang et al. (2013). La Figura 1 muestra el efecto acumulado de una disminución exógena de un punto porcentual (100 puntos básicos) del tipo de interés a corto plazo (medido mediante instrumentos de deuda pública a tres meses) sobre los tipos a largo plazo (medidos mediante bonos del Estado con vencimientos de entre cinco y diez años), los préstamos hipotecarios (medidos como proporción del PIB) y los precios de la vivienda (medidos como la relación logarítmica entre el precio y los ingresos). Como utilizamos un modelo lineal, el efecto es simétrico, tanto si evaluamos el impacto de un aumento como el de una disminución del tipo a corto plazo. El año cero es el año en que se percibe la perturbación. Una disminución exógena de 100 puntos básicos del tipo a corto plazo provoca una caída inmediata de unos 50 puntos básicos del tipo a largo plazo y un aumento de los préstamos hipotecarios como proporción del PIB de unos 0,5 puntos porcentuales. Sin embargo, el efecto de la perturbación inicial sigue acumulándose con el tiempo y, para el cuarto año, la proporción de préstamos hipotecarios respecto del PIB ha aumentado unos 3 puntos porcentuales. A la luz de la respuesta de los tipos a largo plazo y los préstamos hipotecarios, cabría esperar que los precios de la vivienda aumentaran ante una caída exógena de los tipos de interés. El panel inferior derecho muestra que así sucede. Una caída de un punto porcentual del tipo a corto plazo se acumula con el tiempo y, al cabo de cuatro años, provoca un aumento del 4 % en la relación entre el precio de la vivienda y los ingresos. (O, a la inversa, un aumento exógeno provoca una caída considerable). Diversas pruebas de robustez y divisiones de la muestra refuerzan aún más nuestro resultado central: la política monetaria influye poderosamente en la disposición de los hogares a apostar por la vivienda.
Figura 1. Efecto de una reducción exógena de un punto porcentual del tipo de interés a corto plazo sobre los tipos a largo plazo, los préstamos hipotecarios y los precios de la vivienda
Del auge inmobiliario al desplome
Hemos establecido que unas condiciones monetarias laxas/restrictivas abaratan/encarecen el crédito y hacen que las viviendas sean más caras/asequibles. Pero ¿qué ocurre con el lado oscuro de los tipos de interés bajos? ¿También aumentan el riesgo de una crisis financiera? La respuesta es claramente afirmativa, como mostramos en la última parte de nuestro artículo mediante modelos de predicción de crisis. En los últimos 140 años de historia macroeconómica moderna, los auges hipotecarios y las burbujas de los precios de la vivienda se han asociado con una mayor probabilidad de crisis financiera. Esta asociación es aún más fuerte en la era posterior a la Segunda Guerra Mundial, marcada por la democratización del apalancamiento gracias a la expansión de la financiación de la vivienda en relación con el PIB y al rápido aumento de la proporción de préstamos inmobiliarios en los balances bancarios.
Conclusión
Nuestros hallazgos tienen importantes implicaciones para el debate posterior a la crisis sobre la política de los bancos centrales. Ofrecemos una medida cuantitativa de los riesgos para la estabilidad financiera derivados de períodos prolongados de tipos de interés ultrabajos. También ofrecemos una medida cuantitativa de los efectos de la política monetaria sobre los préstamos hipotecarios y los precios de la vivienda. Estas lecciones históricas sugieren que deben tomarse en serio los posibles efectos secundarios desestabilizadores del dinero barato y sopesarse frente a los beneficios de estimular una actividad económica debilitada. Como siempre, la política debe encontrar un delicado equilibrio entre objetivos contrapuestos. Una implicación importante de nuestro estudio es que la política de estabilización macroeconómica tiene consecuencias para la estabilidad financiera, y viceversa. Resolver esta dicotomía exige que los bancos centrales recurran más a herramientas macroprudenciales junto con la política convencional de tipos de interés. Una sola herramienta no basta para cumplir dos funciones. Esa es la lección de la historia macroeconómica moderna.
Referencias
Aizenman, J, M D Chinn y H Ito (2008), «Assessing the Emerging Global Financial Architecture: Measuring the Trilemma’s Configurations over Time», documento de trabajo NBER 14533.
Allen, F y K Rogoff (2011), «Asset Prices, Financial Stability and Monetary Policy», en The Riksbank’s Inquiry into the Risks in the Swedish Housing Market, Estocolmo: Sveriges Riksbank, pp. 189–217.
Del Negro, M y C Otrok (2007), «99 Luftballoons: Monetary Policy and the House Price Boom across States», Journal of Monetary Economics 54(7): 1962–85.
di Giovanni, J y J C Shambaugh (2008), «The Impact of Foreign Interest Rates on the Economy: The Role of the Exchange Rate Regime», Journal of International Economics 74(2): 341–61.
Glaeser, E L, J D Gottlieb y J Gyourko (2010), «Can Cheap Credit Explain the Housing Boom?», documento de trabajo NBER 16230.Goodhart, C y B Hoffmann (2008), «House Prices, Money, Credit, and the Macroeconomy»,Oxford Review of Economic Policy 24(1): 180–205.
Ilzetzki, E, E G Mendoza y C A Végh (2013), «How Big (Small?) are Fiscal Multipliers?», Journal of Monetary Economics 60(2): 239–54.Jarociński, M y F R Smets (2008), «House Prices and the Stance of Monetary Policy», Federal Reserve Bank of St. Louis Review 90(4): 339–66.
Jordà, Ò (2005), «Estimation and Inference of Impulse Responses by Local Projections», American Economic Review 95(1): 161–82.Jordà, Ò, M Schularick y A M Taylor (2013), «When Credit Bites Back», Journal of Money, Credit and Banking 45(s2): 3–28.Jordà, Ò, M Schularick y A M Taylor (2014), «The Great Mortgaging: Housing Finance, Crises, and Business Cycles», documento de trabajo NBER 20501.
Jordà, Ò y A M Taylor (2013), «The Time for Austerity: Estimating the Average Treatment Effect of Fiscal Policy», documento de trabajo NBER 19414.Klein, M W y J C Shambaugh (2013), «Rounding the Corners of the Policy Trilemma: Sources of Monetary Policy Autonomy», documento de trabajo NBER 19461.
Knoll, K, M Schularick y T Steger (2014), «No Price Like Home: Global House Prices, 1870–2012», documento de debate CEPR 10166.Kuttner, K (2012), «Low Interest Rates and Housing Bubbles: Still No Smoking Gun», Williams College, documento de trabajo del Departamento de Economía 2012-01.
Leduc, S y D Wilson (2013), «Are State Government Roadblocks to Federal Stimulus? Evidence from Highway Grants in the 2009 Recovery Act», documento de trabajo del Banco de la Reserva Federal de San Francisco 2013-16.
Mian, A y A Sufi (2014), House of Debt: How They (and You) Caused the Great Recession, and How We Can Prevent It from Happening Again, Chicago: University of Chicago Press.
Obstfeld, M, J C Shambaugh y A M Taylor (2004), «Monetary Sovereignty, Exchange Rates, and Capital Controls: The Trilemma in the Interwar Period», IMF Staff Papers 51(s1): 75–108.
Obstfeld, M, J C Shambaugh y A M Taylor (2005), «The Trilemma in History: Tradeoffs among Exchange Rates, Monetary Policies, and Capital Mobility», Review of Economics and Statistics 87(3): 423–38.
Obstfeld, M y A M Taylor (2004), Global Capital Markets: Integration, Crisis, and Growth, Nueva York: Cambridge University Press.
Owyang, M T, V A Ramey y S Zubairy (2013), «Are Government Spending Multipliers Greater during Periods of Slack? Evidence from Twentieth Century Historical Data», American Economic Review 103(3): 129–34.
Svensson, L E O (2012), «Inflation Targeting and “Leaning against the Wind”, International Journal of Forecasting 10(2): 103–14.Williams, J C (2011), «Monetary Policy and Housing Booms», International Journal of Central Banking 7(1): 345–55.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Òscar Jordà es asesor de investigación en el Banco de la Reserva Federal de San Francisco y profesor de Economía en la Universidad de California, Davis. Moritz Schularick es profesor de Economía en la Universidad de Bonn e investigador asociado del Centre for Economic Policy Research. Alan M. Taylor es profesor de Economía y Finanzas en la Universidad de California, Davis.
Imagen: Las curvas del 17 y 18 de septiembre aparecen en el tablero de la Bolsa de Valores de Australia (ASX) en Sídney, el 18 de septiembre de 2008. REUTERS/Daniel Munoz


