La inflación —sus causas y su relación con la política monetaria y las crisis financieras— fue el tema de la conferencia internacional de este año de banqueros centrales y académicos celebrada en Jackson Hole, Wyoming. Sin embargo, aunque es comprensible el deseo de los responsables de políticas de estar preparados para posibles riesgos futuros para la estabilidad de precios, no situaron estas preocupaciones en el contexto de la evolución reciente de la inflación a escala mundial, ni en una perspectiva histórica.
Para los 189 países de los que se dispone de datos, la mediana de la inflación en 2015 se sitúa justo por debajo del 2 %, ligeramente inferior a la de 2014 y, en la mayoría de los casos, por debajo de las proyecciones del Fondo Monetario Internacional en sus Perspectivas de la economía mundial de abril. Como muestra la figura siguiente, la inflación en casi la mitad de todos los países (avanzados y emergentes, grandes y pequeños) se sitúa ahora en el 2 % o por debajo (que es como la mayoría de los banqueros centrales definen la estabilidad de precios).
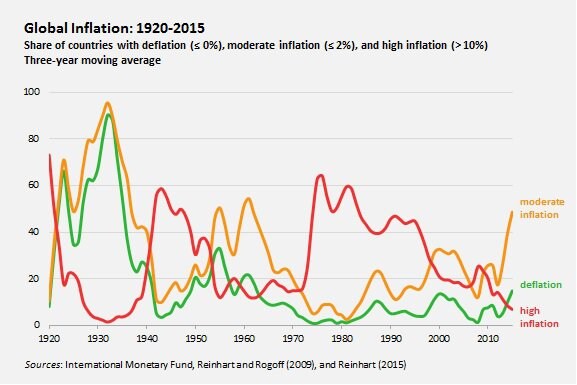
La mayoría de la otra mitad tampoco lo está haciendo mal. En el período posterior a las crisis petroleras de los años setenta y hasta principios de los ochenta, casi dos tercios de los países registraron tasas de inflación superiores al 10 %.
Según los datos más recientes, que abarcan hasta julio o agosto para la mayoría de los países, hay «solo» 14 casos de inflación elevada (la línea roja de la figura). Venezuela (que no ha publicado estadísticas oficiales de inflación este año) y Argentina (que no ha publicado datos de inflación fiables durante varios años) figuran de forma destacada en este grupo. Irán, Rusia, Siria, Ucrania y un puñado de países africanos completan la lista.
La proporción de países que registran deflación pura en los precios de consumo (la línea verde) es mayor en 2015 que la de países que experimentan inflación de dos dígitos (7 % del total). Sean cuales sean las desagradables sorpresas que puedan acechar en el futuro, el entorno inflacionario mundial es el más contenido desde principios de los años sesenta.
De hecho, el riesgo para la economía mundial se inclina en realidad hacia la deflación en las 23 economías avanzadas de la muestra, incluso ocho años después del inicio de la crisis financiera mundial. En este grupo, la tasa mediana de inflación es del 0,2 %, la más baja desde 1933. La única economía avanzada con una tasa de inflación superior al 2 % es Islandia (donde la última lectura de los doce meses es del 2,2 %).
Aunque no sabemos qué podría haber ocurrido si las políticas hubieran sido diferentes, es fácil imaginar que, sin la flexibilización cuantitativa en Estados Unidos, Europa y Japón, esas economías habrían quedado atrapadas en un panorama posterior a la crisis deflacionario, similar al de los años treinta. A principios de esa terrible década, la deflación se convirtió en una realidad para casi todos los países y para todas las economías avanzadas. En los dos últimos años, al menos seis de las economías avanzadas —y hasta ocho— han estado lidiando con la deflación.
La caída de los precios implica un aumento del valor real de las deudas existentes y un incremento de la carga del servicio de la deuda, debido a tipos de interés reales más altos. En consecuencia, aumentan las probabilidades de impagos, quiebras y declive económico, lo que ejerce nuevas presiones a la baja sobre los precios.
La advertencia visionaria de Irving Fisher en 1933 sobre esa espiral de deuda-deflación resuena con fuerza hoy, dado que los niveles de deuda pública y privada se sitúan en o cerca de máximos históricos en muchos países.
Especialmente instructiva es la caída del 2,2 % de los precios en Grecia en los doce meses que terminan en julio, el ejemplo más grave de deflación persistente en los países avanzados y un obstáculo para una solución ordenada de los problemas del país.
Las tasas medianas de inflación de las economías emergentes y en desarrollo, que se situaban en dos dígitos hasta mediados de los noventa, se sitúan ahora en torno al 2,5 % y siguen bajando. Las fuertes caídas de los precios del petróleo y de las materias primas durante el último superciclo han contribuido a mitigar las presiones inflacionarias, mientras que la desaceleración generalizada de la actividad económica en el mundo emergente también puede haber contribuido.
Pero es demasiado pronto para concluir que la inflación es un problema del pasado, porque otros factores externos actúan en sentido contrario. Como observó Rodrigo Vergara, gobernador del Banco Central de Chile, en sus comentarios preparados para Jackson Hole, las grandes depreciaciones monetarias en muchos mercados emergentes (sobre todo en algunos productores de petróleo y materias primas) desde la primavera de 2013 se han asociado con un aumento de las presiones inflacionarias en un contexto de brechas de producción más amplias.
El análisis presentado por Gita Gopinath, que establece una conexión entre el traslado de los tipos de cambio a los precios y la moneda en la que se factura el comercio, aborda claramente esta cuestión. Dado que la mayor parte del comercio de los países emergentes se realiza en dólares, la depreciación de la moneda debería elevar los precios de importación casi uno a uno.
En última instancia, la Reserva Federal de Estados Unidos basará sus decisiones sobre los tipos de interés principalmente en consideraciones internas. Aunque existe más incertidumbre de lo habitual sobre la magnitud de la brecha de producción de Estados Unidos desde la crisis financiera, hay comparativamente menos ambigüedad ahora que la inflación interna se mantiene contenida. El resto del mundo comparte ese entorno inflacionario benigno.
Mientras la Fed se prepara para su reunión de septiembre, sus responsables de políticas harían bien en no ignorar lo que se pasó por alto en Jackson Hole: la necesidad de situar las tendencias internas en un contexto global e histórico. Por ahora, esa perspectiva favorece un gradualismo en la política.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autora: Carmen Reinhart es catedrática de Sistema Financiero Internacional en la Escuela Kennedy de Gobierno de la Universidad de Harvard.
Imagen: La sede de la Junta de la Reserva Federal de Estados Unidos se muestra en Washington. REUTERS/Gary Cameron