El aumento de la participación del capital en la renta y el consiguiente incremento de la desigualdad observados en muchos países desarrollados han suscitado un nuevo interés por la tributación del patrimonio. Piketty et al. (2013) han propuesto la adopción de una combinación ‘ideal’ de impuestos sobre el capital, que abarque el patrimonio neto anual además de la renta del capital y las herencias. Saez y Zucman (2019b) abogan por la introducción de un impuesto sobre el patrimonio en Estados Unidos.
Los impuestos sobre el patrimonio también han recuperado popularidad en los círculos políticos. Los candidatos presidenciales estadounidenses Elizabeth Warren y Bernie Sanders abogan ambos por la introducción de un impuesto federal sobre el patrimonio. Los socialdemócratas alemanes han adoptado este año la reintroducción del impuesto sobre el patrimonio como uno de sus objetivos políticos centrales. La decisión del presidente Macron de sustituir el impuesto francés sobre el patrimonio por un impuesto sobre la propiedad en 2017 fue un detonante importante de las protestas de los ‘chalecos amarillos’.
La elasticidad de la base del impuesto sobre el patrimonio
Los argumentos a favor y en contra de los impuestos sobre el patrimonio giran invariablemente en torno a las respuestas de comportamiento, una jerga académica para una noción que otros han descrito de forma mucho más expresiva a lo largo de los siglos, desde Jean-Baptiste Colbert’s “graznido de los gansos”, hasta Ayn Rand’s “Atlas encogiéndose de hombros” y Denis Healy’s “chillido de los pipos”. En una primera aproximación, cuanto mayores son las respuestas de comportamiento a un impuesto, mayores son sus probables efectos distorsionadores. El impuesto también será más ‘escurridizo’ y, por tanto, recaudará menos. La elasticidad de la base del impuesto sobre el patrimonio es, por consiguiente, un parámetro de política central de primer orden.
Si bien las reacciones de los contribuyentes ante formas de imposición más comunes se han estudiado con considerable profundidad, las respuestas de comportamiento a los impuestos sobre el patrimonio solo han pasado recientemente al centro de atención de la investigación académica.1 El escaso interés comparativo por los impuestos sobre el patrimonio se debió probablemente a su pérdida de importancia. Solo tres países de la OCDE siguen aplicando un impuesto sobre el patrimonio que abarca tanto los bienes inmuebles como la riqueza financiera: Noruega, España y Suiza. La desaparición del impuesto sobre el patrimonio privó a los investigadores tanto de un motivo como de entornos empíricos para investigar sus efectos.
Sin embargo, el renovado interés político por la tributación del patrimonio ha impulsado una oleada de trabajos empíricos sobre el tema. Los investigadores han explotado datos a nivel individual en países que todavía aplican impuestos sobre el patrimonio o que los suprimieron hace no mucho tiempo. El objeto principal de esos estudios es una estimación de la semielasticidad de la base imponible del patrimonio con respecto a un cambio de un punto porcentual en el impuesto sobre el patrimonio.
Saez y Zucman (2019a) han interpretado esta literatura como si implicara una semielasticidad representativa del 8%, que utilizan para valorar la propuesta de impuesto sobre el patrimonio de la senadora Warren. Resumimos las principales estimaciones de elasticidad publicadas en la Tabla 1.
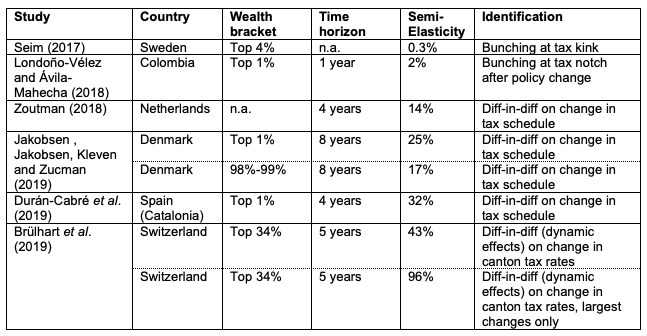
Los investigadores han seguido dos enfoques empíricos. Uno consiste en analizar la concentración (bunching) del patrimonio declarado en las discontinuidades de los tramos impositivos (Seim 2017, Londoño-Vélez y Ávila-Mahecha 2019). Este enfoque arroja estimaciones de elasticidad reducidas, pero probablemente subestima las respuestas de comportamiento, ya que los cambios en el patrimonio dependen en gran medida de los precios de los activos, que son inciertos y están determinados de forma exógena. Otros investigadores han utilizado, por tanto, un análisis de diferencias en diferencias de los cambios en los tramos del impuesto sobre el patrimonio, comparando a contribuyentes afectados de forma diferente por esos cambios por razones que, según se argumenta, no guardan relación con sus respuestas posteriores (Zoutman 2018, Jakobsen et al. 2019, Durán-Cabré et al. 2019). Estos estudios encuentran respuestas de un orden de magnitud superior al de los análisis basados en la concentración, con semielasticidades comprendidas entre el 14% y el 32%.
Patrimonio elástico en Suiza
El principal usuario actual de los impuestos sobre el patrimonio, y por ello, en algunos aspectos, el laboratorio más propicio para estudiar sus efectos, es Suiza. Los impuestos suizos sobre el patrimonio representan el 3,6% de los ingresos fiscales, con diferencia el nivel más alto de la OCDE. Suiza también es diferente porque sus tramos del impuesto sobre el patrimonio tienen umbrales de exención muy bajos en comparación internacional, y porque los impuestos sobre el patrimonio se recaudan a nivel cantonal y municipal, sin impuesto federal sobre el patrimonio.
Esto genera una variación intranacional considerable entre jurisdicciones y a lo largo del tiempo. En un estudio reciente (Brülhart et al. 2019), analizamos el patrimonio imponible por cantón durante el periodo 2003-2015. Dado que se trató de un periodo de múltiples reformas fiscales cantonales, podemos seguir las respuestas agregadas de las tenencias de patrimonio a la rica variación longitudinal de los niveles del impuesto sobre el patrimonio.
Comprobamos que las tenencias de patrimonio declarado en Suiza son muy sensibles a la tributación del patrimonio. La Figura 1 muestra cómo evoluciona el logaritmo del patrimonio imponible de un cantón en respuesta a una reducción del tipo del impuesto sobre el patrimonio. Según nuestra estimación de referencia, una reducción de 1 punto porcentual en el tipo máximo del impuesto sobre el patrimonio aumenta el patrimonio declarado en un 43%. Esta estimación se identifica con todos los cambios fiscales de los datos, muchos de los cuales son pequeños. Cuando nos centramos en las mayores reformas fiscales cantonales, obtenemos semielasticidades aún mayores, cercanas al 100%.
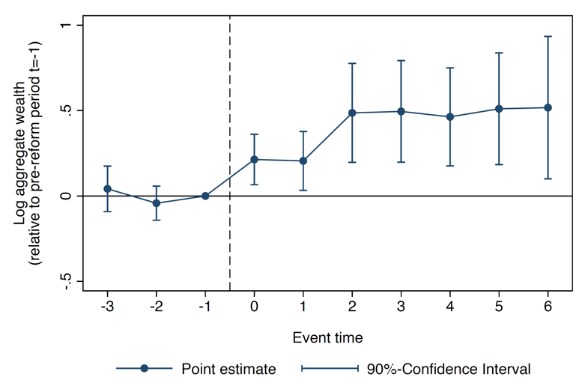
Notas: Efectos acumulados de retardos distribuidos estimados mediante un modelo de panel en primeras diferencias con datos cantón-año. Los efectos pueden interpretarse como la respuesta porcentual del patrimonio imponible agregado ante una reducción de 1 punto porcentual en el tipo cantonal del impuesto sobre el patrimonio.
Nuestro hallazgo de respuestas intensas es robusto ante variaciones del modelo empírico y parece bastante constante a lo largo de la distribución del patrimonio. Sin embargo, incluso las mayores respuestas observadas no parecen haber implicado efectos recaudatorios de tipo Laffer: al aumentar los tipos del impuesto sobre el patrimonio, la recaudación sigue aumentando.
La riqueza del marco institucional suizo nos permite, además, desagregar las respuestas agregadas. Con ese fin, analizamos los registros fiscales individuales de dos cantones: Lucerna y Berna. Aprovechamos el hecho de que Lucerna redujo a la mitad su impuesto sobre el patrimonio en 2009, mientras que Berna solo adoptó una reforma modesta. La diferencia entre las políticas de los dos cantones puede considerarse casi aleatoria, ya que dependió de una decisión marginal frente a una reforma más amplia en Berna, posibilitada por un instrumento de democracia directa que existe en Berna pero no en Lucerna.
La Figura 2 muestra el crecimiento acumulado del patrimonio en Lucerna en relación con Berna antes y después del recorte fiscal de 2009. Aunque no existe tendencia previa a la reforma, el crecimiento del patrimonio en Lucerna superó claramente al de Berna tras el recorte fiscal de Lucerna. En 2015, el crecimiento acumulado del patrimonio en Lucerna superó al de Berna en un 40%. La Figura 2 muestra también que casi una cuarta parte de este crecimiento excedente del patrimonio se explica por las entradas netas de contribuyentes en Lucerna, y que alrededor de una cuarta parte de este margen de traslado se debe a traslados internacionales.
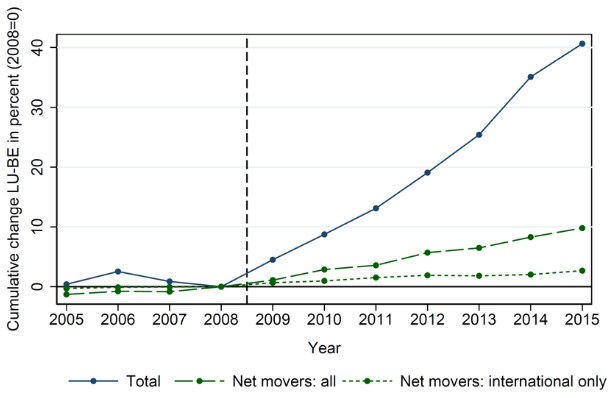
Teniendo en cuenta el tamaño de Lucerna –más pequeña en superficie y en población que Luxemburgo o cualquiera de los estados de EE. UU.–, resulta quizá llamativo que solo una cuarta parte de la respuesta de la base imponible sea atribuible a la movilidad, y que la mayor parte del aumento de la base imponible se explique por las respuestas de los contribuyentes ya residentes.
En análisis posteriores, desglosamos el resto de la respuesta agregada de la siguiente manera: hasta el 6% de la respuesta puede atribuirse al aumento del ahorro (incluido un efecto mecánico de la menor tributación del patrimonio), alrededor del 20% puede atribuirse a la capitalización en los precios de la vivienda y alrededor del 50% puede atribuirse a cambios en los activos financieros imponibles de los contribuyentes inmóviles.
Tenemos motivos para creer que gran parte, si no toda, la respuesta derivada del aumento de los activos financieros declarados por quienes no se han trasladado está vinculada a comportamientos de elusión y evasión. En Suiza, la riqueza financiera se autodeclara, y el secreto bancario frente a las autoridades fiscales nacionales goza de muy buena salud. Cuando analizamos la concentración en las discontinuidades fiscales, también encontramos respuestas más intensas en Suiza que las registradas en otros países. Esto es coherente con una evasión más extendida.
Distintos entornos, distintas elasticidades
Nuestra investigación sugiere que los impuestos sobre el patrimonio son más escurridizos en Suiza que en otros lugares, por dos razones plausibles. En primer lugar, los cantones suizos son pequeños. Esto facilita la movilidad de los contribuyentes. Comprobamos que alrededor del 25% de la respuesta agregada a los cambios en la tributación del patrimonio se debe a la movilidad de los contribuyentes. Otro 20% de la respuesta se debe a la capitalización en los precios de la vivienda, un efecto indirecto de la movilidad. Considerando que una cuarta parte del efecto de la movilidad es internacional, podemos concluir que alrededor del 34% de la respuesta agregada se debe a la movilidad intranacional.
En segundo lugar, la aplicación del impuesto en Suiza es comparativamente laxa, sobre todo porque la riqueza financiera se autodeclara. Alrededor del 50% de la respuesta agregada se debe a cambios en los activos financieros declarados por quienes no se han trasladado. Las pruebas complementarias no sugieren que este efecto pueda atribuirse a cambios en el ahorro o en las rentas del trabajo.
A primera vista, hasta el 85% de las grandes respuestas del patrimonio imponible observadas en los cantones suizos podría, por tanto, ser resultado del reducido tamaño de los cantones y de una aplicación laxa de la normativa. Si reducimos nuestras respuestas estimadas en un 85%, obtenemos elasticidades que son, en todo caso, más bajas que las encontradas en otros países (véase la Tabla 1). En consecuencia, la semielasticidad del 8% supuesta por Saez y Zucman (2019a) para valorar un impuesto sobre el patrimonio en Estados Unidos resulta ser coherente con nuestras estimaciones, siempre que las oportunidades de evasión en Estados Unidos sean efectivamente tan limitadas como ellos suponen.
Sin embargo, no sabemos si las opciones de elusión disponibles en Suiza atenúan las respuestas «reales» a través del ahorro y la oferta de trabajo. La elusión podría actuar, hasta cierto punto, como sustituto de las respuestas reales. Persiste también una incertidumbre considerable sobre las posibles respuestas a los impuestos sobre el patrimonio de hasta el 6%, como se propone en Estados Unidos. El tipo máximo del impuesto sobre el patrimonio en Suiza es del 1%, y la reducción a la mitad de los impuestos sobre el patrimonio en Lucerna, que fundamenta nuestras estimaciones de desagregación, implicó una caída del tipo impositivo de 0,28 puntos porcentuales.
Nuestra investigación muestra que los defectos en el diseño de la tributación del patrimonio pueden dar lugar a grandes respuestas de elusión. La aplicación de la normativa es clave.
Referencias
Brülhart, M, J Gruber, M Krapf y K Schmidheiny (2019), “Behavioral Responses to Wealth Taxes: Evidence from Switzerland”, documento de debate del CEPR 14054.
Durán-Cabré, J M, A Esteller-Moré y M Mas-Montserrat (2019), “Behavioral Responses to the (Re)introduction of Wealth Taxes. Evidence from Spain”, documento de trabajo del Institut d’Economia de Barcelona 2019/04.
Jakobsen, K, K Jakobsen, H Kleven y G Zucman (2019), “Wealth Taxation and Wealth Accumulation: Theory and Evidence from Denmark”, Quarterly Journal of Economics, de próxima publicación.
Londoño-Vélez, J y J Ávila-Mahecha (2019), “Can Wealth Taxation Work in Developing Countries? Quasi-Experimental Evidence from Colombia”, manuscrito no publicado, UC Berkeley.
Piketty, T, E Saez y G Zucman (2013), “Rethinking Capital and Wealth Taxation”, manuscrito no publicado, Paris School of Economics.
Saez, E, J Slemrod y S H Giertz (2012), “The Elasticity of Taxable Income with Respect to Marginal Tax Rates: A Critical Review”, Journal of Economic Literature, 50(1): 3–50.
Saez, E y G Zucman (2019a), “How Would a Progressive Wealth Tax Work? Evidence from the Economics Literature”, manuscrito no publicado, UC Berkeley.
Saez, E y G Zucman (2019b), “Progressive Wealth Taxation”, Brookings Papers on Economic Activity, de próxima publicación.
Seim, D (2017) “Behavioral Responses to Wealth Taxes: Evidence from Sweden”, American Economic Journal: Economic Policy 9(4): 395–421.
Zoutman, F T (2018), “The Elasticity of Taxable Wealth: Evidence from the Netherlands”, manuscrito no publicado, Norwegian School of Economics.
Notas al final
[1] Para un estudio sobre la investigación acerca de las respuestas de comportamiento ante la imposición sobre la renta, véase Saez et al. (2012).




