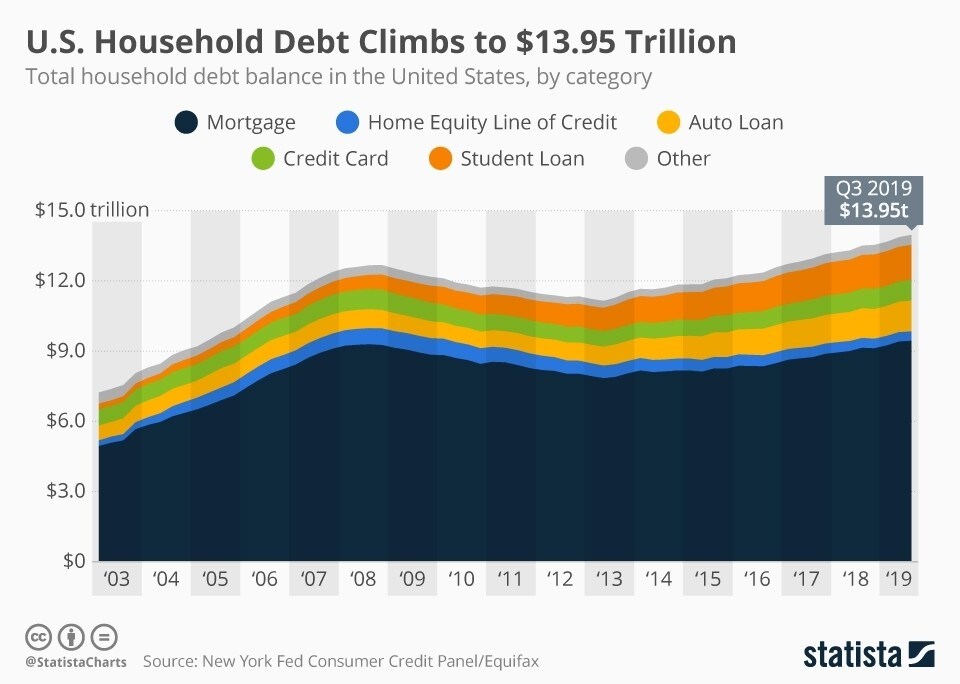
En el tercer trimestre de 2019, la deuda total de los hogares aumentó hasta 13,95 billones de dólares en Estados Unidos
Es más de 1 billón de dólares superior al del tercer trimestre de 2008, durante la gran recesión
Las hipotecas representan la mayor parte de esta deuda, con 9,44 billones de dólares
La deuda total de los hogares en Estados Unidos, que incluye hipotecas, préstamos para automóviles, tarjetas de crédito y deuda estudiantil, alcanzó los 13,95 billones de dólares en el tercer trimestre de 2019, superando en 1,28 billones de dólares en términos nominales el nivel de deuda registrado en el punto álgido de la gran recesión, en el tercer trimestre de 2008.
Así lo indica el último Informe sobre la deuda de los hogares y el crédito del Banco de la Reserva Federal de Nueva York, que también muestra que la tasa de morosidad, en este caso el porcentaje del saldo total de la deuda de los hogares que tiene al menos 30 días de retraso en los pagos, es significativamente inferior a la de entonces (4,8 % frente a un máximo del 11,9 % a finales de 2009), lo que indica que la carga de deuda actual no es tan preocupante.
Con 9,44 billones de dólares, las hipotecas siguen representando la mayor parte del saldo total de la deuda, seguidas a considerable distancia por los préstamos estudiantiles, con 1,50 billones de dólares. Aunque la deuda de las tarjetas de crédito «solo» asciende a 0,88 billones de dólares, el 8,3 % del total de la deuda de tarjetas de crédito lleva más de 90 días de retraso, solo por detrás de los préstamos estudiantiles (10,9 %) en esa categoría desfavorable.